合作社的盈余返还结算单上,可以记着一笔可观的返还款,其中大部分资金却仍留在企业内部。容易被忽略的代价来自等待:留存权益有其账面金额,现金价值则取决于合作社何时赎回。[1][2]
以一笔 $10,000 的盈余分配为例,其中一部分立即付现,其余留存十年,下文算出的现值约为 $6,911。即使合作社一美元也没有亏损,这一差额依然存在。
资料核查日期为2026年10月20日。文中所有估值数字均为针对单笔盈余分配独立计算的假设结果,仅用于算例,既非任何合作社权益的报价,也非社员资格全部收益的估计。
从粮仓看盈余返还的去向
农业合作社的客户也可以是合作社的所有者。农民使用合作社的粮食收储设施,或向合作社购买农业生产资料;扣除费用后,合作社按社员与其业务往来的多少,分配符合条件的盈余。这就是盈余返还(patronage refund)的逻辑:分配依据是业务使用量,区别于按投资者持股规模分配的做法。[1]
返还的盈余中,一部分可以用现金支付,留存部分则成为记在社员名下的权益。社员在取得分配的同时为企业出资,省去了另行开具投资支票的步骤;合作社则将这笔资本留作经营之用。[1][2]
因此,结算单上的两个数字须分别理解。分配额衡量的是归属于社员的盈余,现金支付额衡量的是已经能够用于支出的资金。即使将两者合并列为一个总额,各自的含义仍有区别。
在美国农业部(USDA)介绍的权益循环赎回模式中,合作社赎回较早年度分配的权益,同时从当前使用合作社服务的社员那里取得资本。随着赎回逐步推进,出资责任也逐渐转向当下的使用者。具体过程受合作社章程、可用资金和董事会决策约束,预期的循环赎回周期能否视为合同约定的到期日,还要看具体约定。[3]
为留存资金确定兑现日期
假设合作社现在将 20%以现金支付,其余留存。社员立即收到 $2,000,另有 $8,000 记为已分配权益。再假设这笔留存权益在持有期间没有股息,并在第十年年末足额赎回。
采用 5%的年贴现率,表示模型假定的社员机会成本。这一数值属于建模假设,并非当前市场收益率,也未将合作社权益的风险等同于债券风险。第一组计算暂不考虑税费,并假定足额赎回在指定日期兑现。
计算公式为:
现值 = 即期现金 + 留存金额 ÷(1 + 贴现率)年数
$2,000 + $8,000 ÷ 1.0510 = 约 $6,911。
合计两个时点的款项,社员仍能收到全部名义分配额。贴现只是将比较口径统一,两笔款项都折算为今天的美元价值。现值与账面金额之间的差额,反映的是模型中的等待成本,赎回未能兑现的风险另行考虑。
赎回时间最能揭示估值对假设的敏感程度。现金与留存的比例、贴现率均保持原样,仅将赎回推迟至第十五年,现值便降至约 $5,848。结算单上的留存分配额可以保持原数,其经济价值却随等待时间延长而下降。
这两个结果均有别于出售价格,计算描述的是特定现金流假设下的价值。贴近现实的估值,需要取得合作社的实际条款,并对赎回日期和金额的不确定性作出有依据的处理。即使选定一个便于计算的贴现率,付款仍由董事会酌情决定,兑现并无保证。
董事会掌握着一项重要的估值输入
美国农业部关于合作社权益赎回的研究,将循环赎回计划与按社员年龄、遗产处理或规定出资额安排赎回的方式加以区分。账户余额相近的社员,采用不同安排,收到款项的日期可以相差很大。[3]
对社员而言,有用的证据来自赎回政策及其执行记录。实际支付了哪些年度的分配额?董事会是按预期赎回了相应年度的权益,还是减少付款或推迟支付?总额较大的现金分配中,也可包含较早年度权益的赎回款,因此仅凭总额,尚不足以认定当年盈余返还大部分已用现金支付。例如,CHS在解释向所有者分配款项时,便明确区分了现金盈余返还与权益赎回。[5]
损失风险同样需要单独看待。合作社权益属于风险资本:债权人的受偿顺序优先于权益持有人,经营亏损可侵蚀社员权益所依托的资本。[2] 本文算例特意假定足额赎回,将时间成本单独列出,财务困境则作为额外因素另行考虑,保持两者在计算中的清晰区分。
留存资本最有力的理由
单笔分配的现值较低,尚不足以说明加入合作社不划算。CHS将留存的社员权益视为维护和业务增长的资金来源,同时也列出所有者能够享有的采购议价能力、市场渠道等利益。[5]
这些服务同样关系到比较结果。假设留存资本让合作社得以改善粮食装卸和处理设施,或维持一个对当地农民有用的收购网点。若社员只计算未来的赎回款,便会遗漏使用这些设施期间获得的收益。同样,对所有者利益的美好描述,也不足以证明每一美元留存资金都得到了有效投资。董事会需要说明保留这些资本的理由。
完整的比较应同时考察社员与合作社交易的条件,以及盈余返还的兑现时间。更有利的价格、服务或市场渠道,可以补偿返还延后的成本。这一经济理由与将留存分配额直接视为现金,属于两个需要分别论证的问题。
如果一笔分配额可立即、全额以现金支付,且没有限制或扣减,时间折价的论点就失去了成立条件。 本例中造成折价的延迟也随之消失。合作社更好的服务能够抵补等待成本,分配款本身的延迟则仍然存在。
纳税时间另有安排
税务分类还带来另一重时间差异。美国国税局(IRS)的《第225号出版物》指出,农民收到合格书面分配通知(qualified written notice of allocation)时,通常应将通知所载金额计入所得;非合格分配通知所对应的金额,则通常在出售、赎回或以其他方式处置时计入所得。与资本性资产或个人购买有关的盈余返还等情形,适用例外规定。[4]
因此,“合格”这一税务标签与“已经收到现金”须分别理解。对于非合格通知,最终所得是否免税,也须依据相应规定判断。计算税后价值时,应先辨明通知类别及其对应交易,再将有关税款支付与现金收入放到同一条时间线上。上文的税前算例止于这一计算之前。[4]
下次分配时应关注什么
- 收到年度盈余返还通知时:分别列出现金、新分配的权益和较早年度权益的赎回款。当年新增分配额如何划分,应从前两项判断。[1][5]
- 董事会下次发布赎回公告或召开年会时:将实际赎回的权益所属年度,与先前政策作比较。等待时间拉长,即使账面金额保持原样,模型算出的价值也会下降。[3]
- 收到下一份税务报表时:先将报表中的税务处理与分配通知、对应的采购或销售交易核对一致,再估算税后收益。[4]
资料来源
- Donald A. Frederick、Gene Ingalsbe,美国农业部,《什么是盈余返还?》(What Are Patronage Refunds?),合作社信息报告第9号,1985年1月修订,1993年6月重印——按业务使用量分配、留存返还款与社员出资。
- Phil Kenkel,俄克拉荷马州立大学推广服务部,《理解合作社权益》(“Understanding Cooperative Equity”),2020年1月——已分配权益、留存盈余返还与权益持有人的受偿地位。
- E. Eldon Eversull,美国农业部,《合作社权益赎回》(Cooperative Equity Redemption),研究报告第220号,2010年,开篇部分——赎回方式、章程、董事会酌情决定权与可用资金;文中的历史调查未用作当前市场估计。
- 美国国税局,《第225号出版物(2025年):农民税务指南》(Publication 225 (2025), Farmer's Tax Guide),“盈余返还”(“Patronage Dividends”)部分——合格与非合格分配通知,以及所得处理的例外规定。
- CHS,“合作社的价值”(“Cooperative value”)——社员利益、作为经营资本的留存权益,以及现金盈余返还与权益赎回的区别。
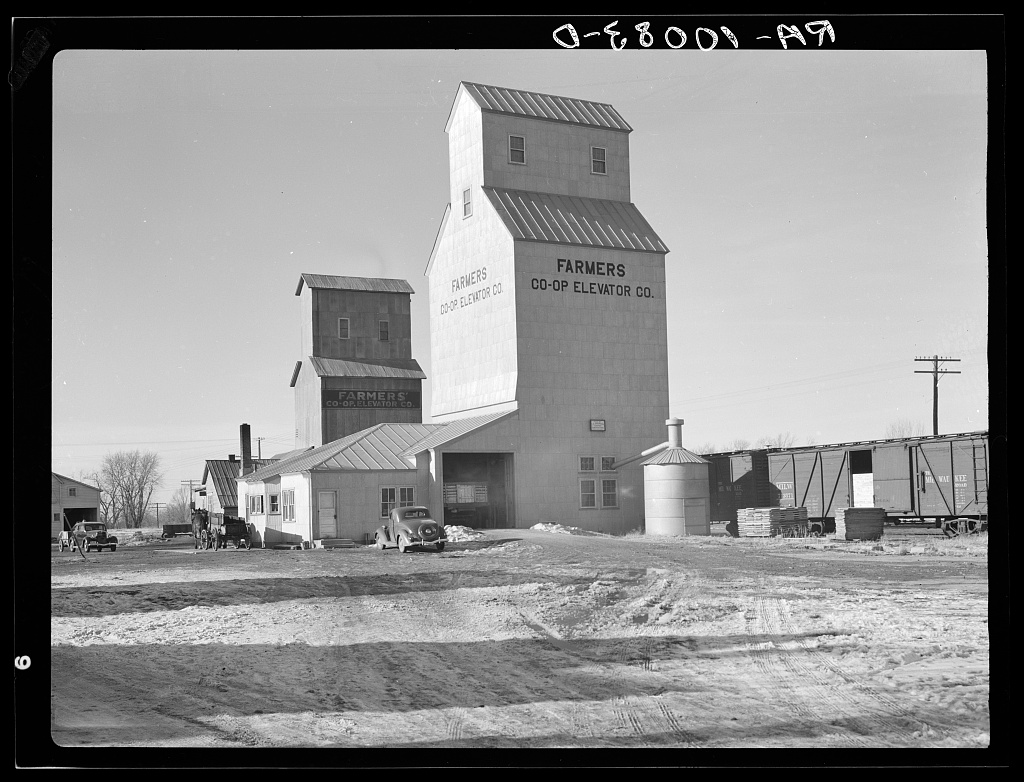
- Russell Lee,爱荷华州拉斯文的农民合作社粮仓,1936年12月,美国国会图书馆官方Flickr馆藏——档案照片与目录信息,索书号LC-USF34-010083-D。