央行买入美元带动债券上涨时,还应留意这笔交易的另一半:央行可以收回买汇时投放的本币资金。在将融资条件趋于宽松的预期计入价格之前,应先查看有无相应的资金回笼操作。这类操作能使外汇买入与货币宽松脱钩。[1]
这种操作称为冲销(sterilization)。印度的市场稳定计划(Market Stabilisation Scheme,MSS)就是一个例子:政府举债,将所得资金存放在印度储备银行(RBI)。[2]
先看资金如何支付,再看如何回笼
设想一笔刻意简化的交易。一家商业银行按假定的每美元兑 80 卢比,将自有资金中的 10 亿美元卖给央行。央行向卖方的结算账户贷记 800 亿卢比。央行的国外资产增加,商业银行原先持有的美元则换成了新增的卢比余额。
这些余额属于银行准备金,也就是银行之间结算支付所用的资金。银行准备金与央行的外汇储备各有所指。英文都用了 reserves 一词,对应的却是这笔交易的两侧。
再假设这家商业银行用同样金额的卢比,买入新发行的冲销债券。付款扣除了新增的结算余额,发债所得则留存在央行的限定用途账户中。商业银行最终将最初卖出的美元换成了债券,结算资金余额回到交易前的水平。
上述金额均为假设,与印度储备银行的实际交易或当前汇率报价无关。它们用于说明澳大利亚储备银行(RBA)关于冲销式干预的论述中所描述的流动性抵消过程。[1] 国内投放的资金虽已收回,央行购入的国外资产仍然保留。
发债筹资,所得款项留存待偿
印度在 2004 年 3 月启动该计划时签署的协议,允许政府在常规融资需求之外,额外发行国库券和定期国债。所得款项存入印度储备银行单独列示的 MSS 账户,专用于偿还或回购该计划下发行的债券。[2]
常规赤字融资筹款用于支出,资金随之回到私人部门。将发债所得留存在账户中,政府就能在举债的同时保留资金回笼的效果。
协议规定,利息和贴现成本由预算承担,限定用途账户中的资金仅供规定用途使用。[2] 因此,即使没有为新的公共工程融资,冲销操作仍可产生持有成本。这里介绍的是计划最初的设计,未描述印度储备银行当前的工具组合。
资金投放抵消之后,利息负担仍在
沿用前面的假设交易。设冲销债券的成本为每年 5%,购入的国外资产收益率为 3%。假定汇率不变,并忽略费用、复利和债券价格变化。以卢比等值金额计算,这笔头寸每年的利息缺口为 16 亿卢比,即 800 亿卢比乘以两项利率之差。
这一计算为便于分析,将政府与央行合并考察。在类似 MSS 的安排中,政府支付本币债务利息,央行持有国外资产。这笔缺口未必会在任何一家机构的账目中单列为一项费用。
国际货币基金组织(IMF)关于干预成本的研究,区分了会计费用与经济上的机会成本。即使操作没有产生明确的付息负债,购入国外资产也可伴随放弃国内资产收益的机会成本。汇率变动同样影响最终结果。[3]
在这个例子中,卢比升值会降低美元资产的本币价值,卢比贬值则会提高其本币价值。因此,简单的利差测算只是在特定条件下计算持有头寸的现金收支,无法据此预测总损益。单凭负利差也不足以判定干预失当,其政策收益需要另行权衡。
资金余额不变,行为仍会改变
冲销的含义比经济中性更窄。澳大利亚储备银行指出,干预可以传达央行意图,影响外汇交易。该行也介绍了外汇掉期,作为抵消国内流动性影响的另一种方式。发行政府债券只是实施冲销的一种办法,政策定义本身涵盖更广的操作方式。[4]
对经济中性判断最有力的质疑,来自银行的资产组合。国际清算银行(BIS)的一篇工作论文,在模型中将冲销债券与企业贷款设为不完全替代品。按模型假设,买入这类债券可以影响放贷的收益与成本,因而经过冲销的干预仍可产生扩张效应,并增加金融稳定风险。[5] 这是模型得出的结果,适用范围并未延伸到每一笔经过冲销的外汇买入,更不能据此认定每笔操作都会引发信贷繁荣。
据此分析实际操作时,需要分别考察结算资金的变化,以及放贷者、借款者和外汇交易者的反应。准备金余额不变,回答了第一个问题;其余问题仍需各自考察。
对于某一次干预,“资金投放已被完全抵消”的说法有明确的证伪条件:结算完成后,回笼规模小于投放规模,且在核对并剔除其他流动性变动后,仍有新增资金留存。仅凭隔夜利率下行不足以作出判断,解释还须落实到资产负债表上的资金流动。
下一次操作应关注什么
- 外汇买入的结算日:将本币资金投放与对应的冲销操作逐项核对。比较实际资金流量,仅凭外汇储备总额这一存量指标,难以推断买入规模。
- 冲销债券到期时:检查是否以续发债券或其他资金回笼操作抵消偿付。如果没有相应抵消,偿付就会让结算资金重回银行体系。
- 下一期预算及央行年度账目公布时:比较本币融资成本与国外资产收入,并单独识别汇率影响。在印度最初的计划中,利息列入预算的安排,使这一区分清楚可见。[2][3]
来源
- Chris Becker、Michael Sinclair:《澳大利亚储备银行如何干预外汇市场》,载澳大利亚储备银行研究讨论论文 2004-06,2004 年 9 月——第 3.1 节解释结算流动性与冲销。
- 印度政府财政部:《启动市场稳定计划的谅解备忘录——新闻稿》,2004 年 3 月 25 日——说明债券发行、所得款项用途限制,以及利息的预算处理。
- Gustavo Adler、Rui C. Mano:《外汇干预的成本:概念与计量》,国际货币基金组织工作论文 16/89,2016 年 4 月——第 II 节区分会计成本、机会成本和汇率风险敞口。
- 澳大利亚储备银行:《汇率与澳大利亚储备银行在外汇市场中的作用》,2020 年 7 月更新——第 7 节讨论冲销工具与干预信号。
- Pierre-Richard Agénor、Timothy Jackson、Luiz Awazu Pereira da Silva:《外汇干预与金融稳定》,国际清算银行工作论文 889,2020 年 9 月——研究银行资产组合效应与冲销成本的模型。
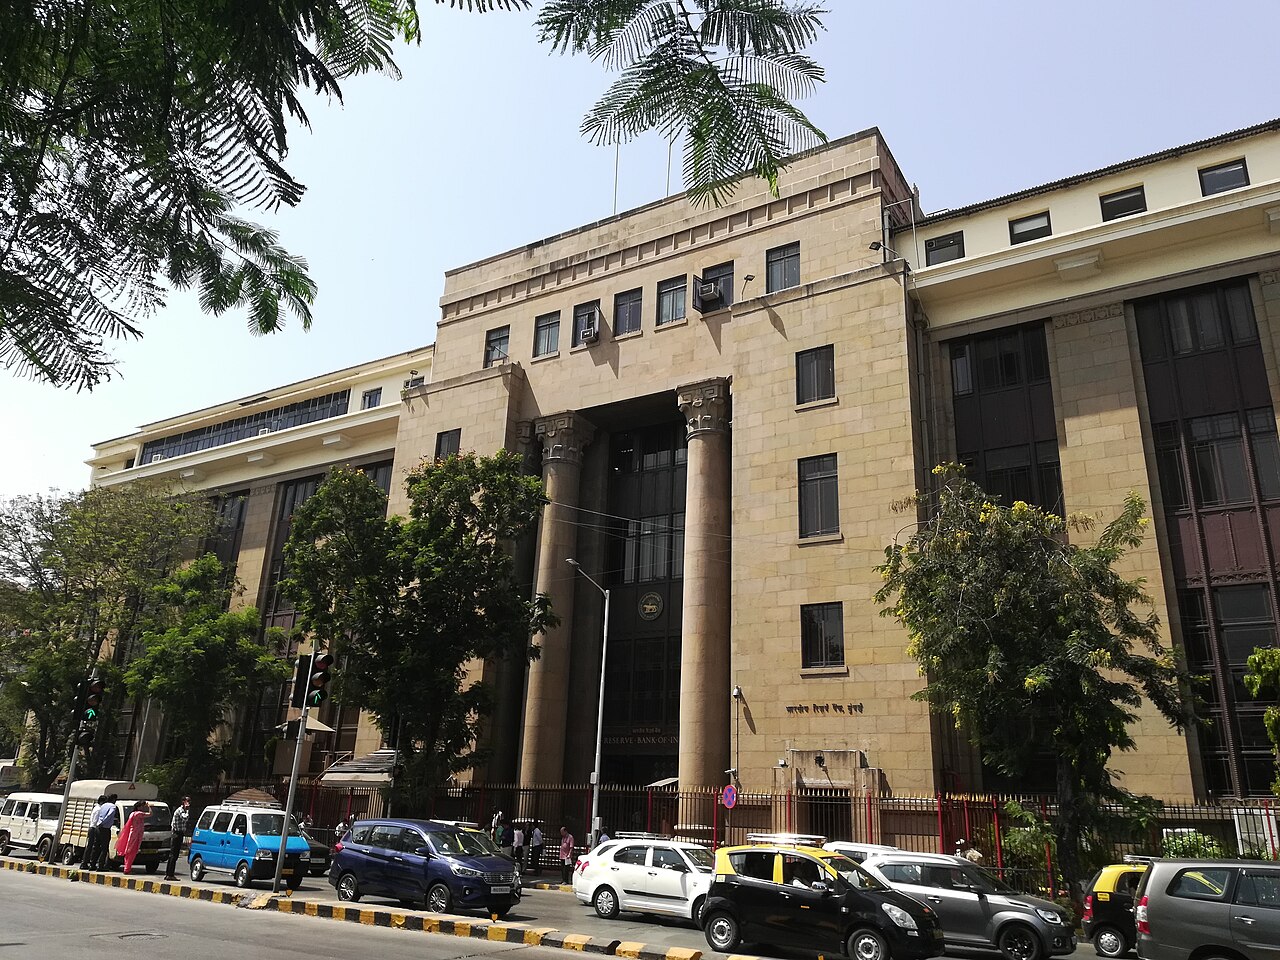
- Anurag Vijay 03:《印度储备银行——孟买》,摄于 2020 年 2 月 26 日,维基共享资源——图片出处及许可协议。