在这组估值演算中,一艘获得 540 万美元回收报价的船舶,扣除最后一程航行及交易完成费用后,船东拿到的款项只剩 480 万美元。这笔差额,源于把交付后的成交价,当成了船舶停在现有位置即可收取的现金。
用拆船残值衡量老龄船舶买价的合理性时,这一区别直接关系到估值。船体钢材保留了退出变现的机会,船东仍须将一艘停在特定地点的船舶,交付到买方接受的状态。估值所依据的金额,应是退出时实际可收取的净额;直接将最高报价乘以某项船舶规模指标,会遗漏交付与变现条件。
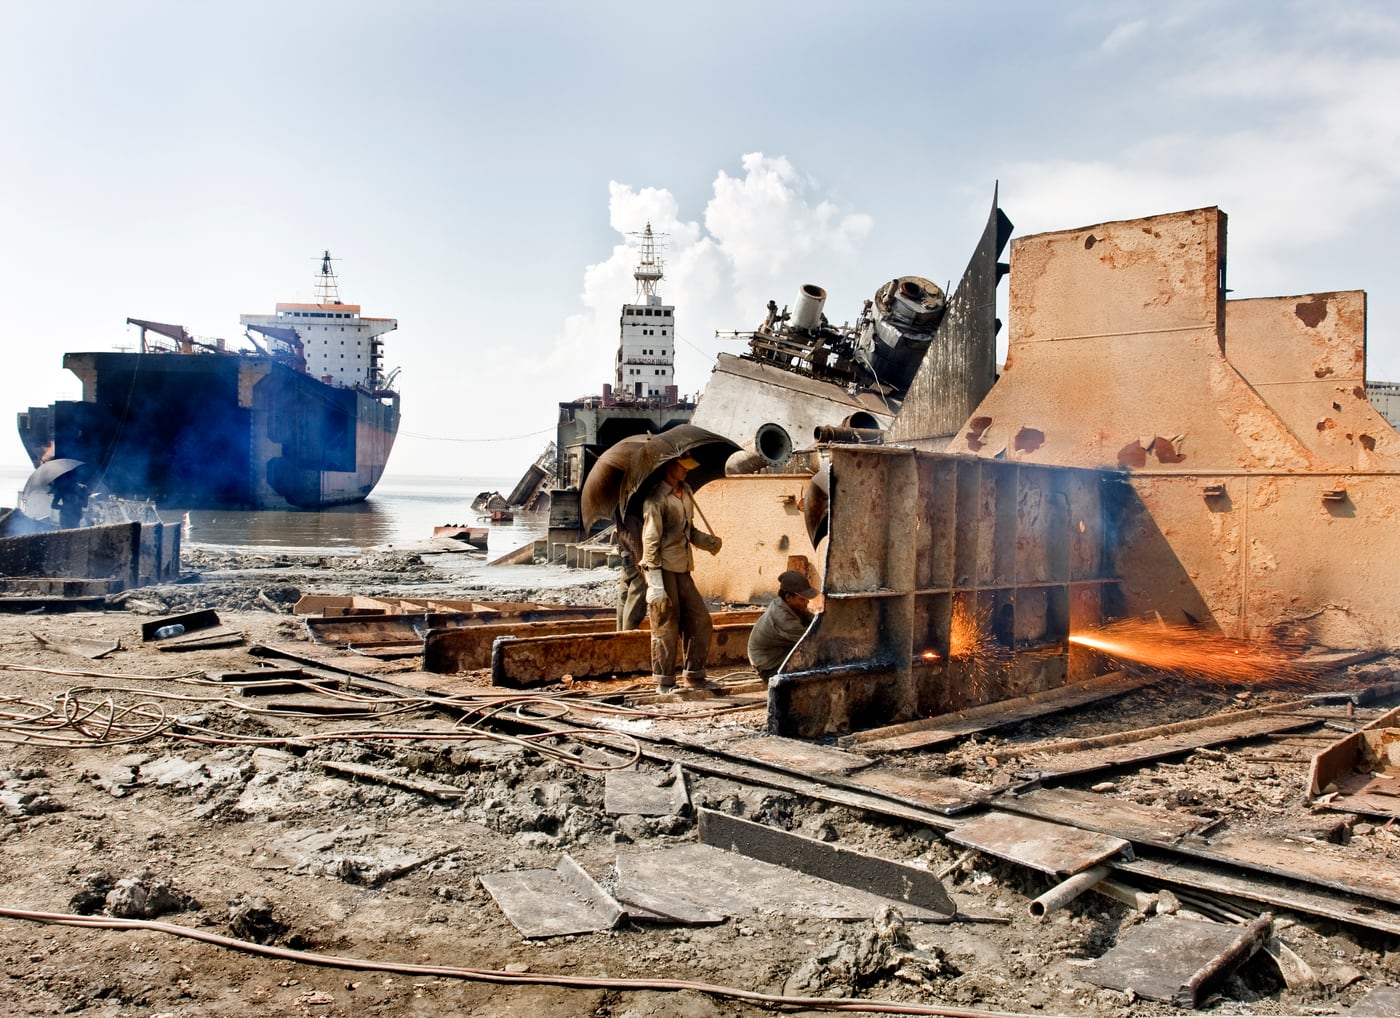
回收计价看船舶自重,载货能力另有含义
载重量(deadweight)衡量船舶在适用的最大吃水条件下能够承载多少重量。按 BIMCO 的定义,货物、燃油、水、物料及其他营运载荷均计入其中。等待拆解的船体本身有多重,则属于另一项指标。[1]
空船重量(lightship weight)指船舶空载、具备使用条件时自身的重量。联合国粮食及农业组织(FAO)的稳性手册将空船重量与载重量分别列明,两者相加即为满载排水量。该手册的对象虽是渔船,这一区分仍说明,计算船舶自身重量时,用载货能力的数据替代会混淆计量对象。[2]
具体按多少重量付款,要由买卖合同约定。BIMCO 较早的 DEMOLISHCON 合同范本,以空船排水量吨位(light displacement tonnage,LDT)乘以双方约定的每长吨(long ton)价格,计算购船价款。范本要求扣除永久压载,并以文件核验计价重量。因此,仅标注为“吨”的数字还缺少必要信息,重量与报价必须采用同一种单位。[3]
逐项还原终值对应的现金
假设一艘船的计价 LDT 为 12,000 长吨,已按合同约定核清各项扣除,买方愿意按每长吨 450 美元收购,条件是船舶交付至符合资格的回收地点。这组数据仅用于演算,与当前市场报价及照片中船舶的估值无关。
乘法计算很直接:
船舶回收总价款 = 12,000 × 450 美元 = 540 万美元。
再假设完成出售须由卖方承担 600,000 美元的增量费用。这一金额是为演算设定的交付、准备及交易完成费用合计,与行业成本基准无关。本次资产层面的计算,假设剩余燃油或设备均无单独付款,税项与债务偿还也均为零。
| 估值项目 | 金额 |
|---|---|
| 约定交付价款 | 540 万美元 |
| 卖方承担的增量费用 | −600,000 美元 |
| 船舶回收净收入 | 480 万美元 |
即使买方报价维持原样,这笔费用也会侵蚀账面上看似充足的残值保障。购船模型若直接采用总价款,在开始预测钢铁需求之前,就已经高估了退出时可收取的现金。
这里计算的是立即退出的情形。如果船舶在数年后才进入回收环节,模型就须预测届时的净收入,再折现至购船日。将今天的报价直接记为未来确定到账的终值,会遗漏这一步估算。同样,已在模型其他部分计入的成本,再次扣除就会重复计算。
交付条件也是资产估值的一部分
DEMOLISHCON 将上述差别落实到合同条款中。其交付条款规定,交付前费用、当地港口支出以及船员遣返费用由卖方承担,并约定船舶依靠自身动力完成交付。这些条款解释了为什么成交价之外,船东还会面对一笔可观的最终账单。这些约定见于较早的合同范本,各笔船舶回收交易仍以各自合同为准。[3]
现行准备要求也关系到交付能否完成。BIMCO 的 RECYCLECON 2026 将有害物质清单、经核准的单船回收计划、回收设施授权以及回收准备就绪文件相互衔接。文件取得的先后顺序直接影响交易:卖方须先收到经核准的计划与授权文件,才能取得准备就绪证书。[4]
这些要求对估值的影响很具体。船舶文件若有缺项,完成预定出售前,有时还须延长准备时间。分析人员须查明,实际合同约定由谁承担由此发生的成本。仅凭某项要求的存在,或交易冠以“回收”之名,尚不足以确定统一的扣减金额。
远方的高报价,未必能够兑现
对于《欧盟船舶回收条例》适用范围内、悬挂欧盟成员国船旗的大型海船,交付目的地必须列入获准设施的“欧洲清单”。随着设施获准列入或被移出,欧盟委员会会更新该清单。资格不符的拆船厂即使给出报价,也缺少合资格报价所具备的变现基础。[5]
这也是照片明确标注拍摄日期的原因。历史影像呈现了拆解作业的规模与材料质感;某家设施如今是否获准接收某艘船,仍须核查现行资质。目的地是否合资格,应与船舶所在位置、买方交付条款一同列入估值所需的数据和条件。[4][5]
最有力的反向依据,是双方按现状、现地(as-is, where-is)条件达成出售,并由买方承担本例预留的那些费用。如果一家可信的买方按这些条件提出接近总价款、具有约束力且法律上可行的报价,本例的成本折减便失去了适用依据。在这种条件下,卖方的净收入可高于上述算例。不过,成本改由买方承担后,买方是否仍维持原先的报价金额,还取决于其报价安排。
哪些核验能够确认价值
- 报价转为合同时:核对计价 LDT、所用单位、纳入交易的设备及交付地点,以合同实际价款替换示意计算。[3]
- 最后一次启航前:确认目的地资格与准备文件,再结合航行及交易完成计划,更新卖方剩余成本的估算。[4][5]
- 交付收款时:将实收款项与出售产生的全部增量费用逐项核对。这一结果能够检验,先前设想的拆船残值保障是否真正兑现为船东可取得的收入。
来源
- BIMCO SHIP PI,“META005 | DWT”,文档版本 4.0——载重量及载运能力所涵盖的各类载荷。
- Ari Gudmundsson,FAO,《小型渔船稳性相关安全实践》,2009 年,印刷页码第 4 页——空船重量、载重量与排水质量。
- BIMCO,DEMOLISHCON,2004 年样本,第 2、8、12 条——按长吨计价、交付成本分配及计价 LDT 核验;本文用作示例的较早合同范本。
- BIMCO,“RECYCLECON 2026”——获授权设施、有害物质清单、经核准的回收计划,以及准备就绪文件的取得顺序。
- 欧盟委员会,“船舶”——欧盟船舶回收规则的适用范围,以及定期更新的获准设施“欧洲清单”。
- Naquib Hossain,“孟加拉国吉大港 Bhatiary 拆船厂气割拆船 01”,2009 年 11 月 17 日,Wikimedia Commons——照片与署名信息,CC BY-SA 2.0。