再制造发动机部件即使折扣可观,购买时所需的现金仍可与全新品相当。价格比较中容易遗漏的一项,是可以退还的押金:部分节省金额,要等旧件按验收要求交回后才能兑现。[1][2]
磨损的发动机缸体因此有了废料之外的价值。它也是价款的一部分,只是还要经过验收。
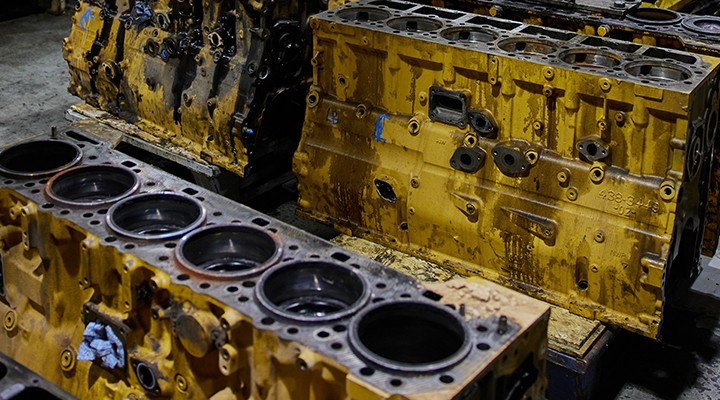
沿相反方向流动的零部件
卡特彼勒(Caterpillar)介绍的是一种以旧换再制造件的业务。客户以低于全新品的价格购买再制造部件,另付一笔旧件押金,并在交回旧件后收回押金。公司利用旧件管理系统追踪回收情况、核定返还金额。[2] 这里的旧件(core),指能够进入再制造流程的已使用部件。
这笔交易的价值向两个方向流动。客户获得替换件,制造商收回的材料则保留着仍有利用价值的工程加工成果。卡特彼勒介绍,公司采用修复工艺恢复磨损部件的性能,从而减少对新零件和原材料的需求。[2] 押金促使旧件持有人把这些材料送入回收网络,减少车间后方的闲置堆积。
发生故障的部件能否成为合格旧件,还要依照验收标准判断。卡特彼勒公布的标准通常要求部件完整、保持组装状态,零件编号符合接收要求,且没有可见裂纹或因搬运不当、过度腐蚀造成的损坏。各类部件的标准有所区别,部分部件允许退还一部分押金。[1] 因此,退款取决于送检旧件的实际状况,替换件安装成功只是维修环节的结果。
发票开出之后才能兑现的折扣
下面用一笔假设的现金采购说明,所列金额仅用于举例,不代表制造商报价。全新部件售价 $10,000,再制造替代件售价 $7,000,另收 $3,000 可退还的旧件押金。先将税费、安装费和运输费放在一旁,并假定买方先付款,再交回旧件。
两种选择在结账时都需要支付 $10,000。如果旧件符合全额退款条件,再制造件的净现金成本就降至 $7,000。节省确实存在,只是买方在押金退回之前,需要先垫付这笔资金。将可退还金额算作最终支出,会高估成本;付款预算漏掉这笔押金,则会低估现金需求。
再假设按这份虚构合同的约定,验收后仅核准返还 $1,500。部件净成本便升至 $8,500,押金中未退还的部分抵消了一部分预期节省。如果旧件被拒收,买方就要承担最初账单的全部金额,交回旧件产生的额外费用还另计。这几种结果,与退款资格已经确认、只是到账缓慢的情况有着实质区别。
公平的比较还要考察旧件单独出售能够获得多少收入。若选择购买全新品后,旧件持有人仍可将旧件另售,这笔可变现价值就应计入购买全新品的方案。同一块旧缸体的价值,只能在单独出售所得与以旧换件退款之间计算一次。运费、装卸处理费,以及垫付押金的资金成本,也应与部件价格一并比较。
因此,仅凭最低报价来寻找成本最低的维修方案,信息仍不完整。要作出有意义的比较,就得追踪替换件和旧件各自的最终去向。
旧件返程中的财务条款
通用汽车(GM)公布的汽车旧件政策,说明了日常维修细节如何成为款项结算的条件。政策要求旧件在购买后 六个月 内送达。能否全额返还押金,取决于验收结果、部件完整程度,以及是否使用规定包装;包装不当的部件有被拒收的风险。对于到店自提的订单和由经销商安装的部件,旧件须交回原供货或安装的经销商。[3]
这些期限和要求适用于通用汽车的政策,适用范围限于此,不能据此推定全行业或卡特彼勒的规则。买方因此需要查看具体交易的条款。装箱待取的部件,与已经验收接纳的旧件,仍处于不同阶段。发货凭证证明旧件已经发出,返还金额的确认才使这笔应收款有了定论。
对经常更换部件的车队而言,有用的管理记录应当串联采购发票、拆下的旧件、收货证明和已核发的退款或抵扣金额。有时车间已经腾出了地面空间,财务部门账上的押金仍在等待结清。加快搬运和运输,只有同时促进验收与结算,才能改善这笔资金的周转。
制造商按另一套时点入账
供应商的会计处理把这种区别呈现得尤为清楚。卡特彼勒在 2025 年 Form 10-K 年报中披露,向经销商销售再制造产品时收取的押金,最初计入流动负债。同时,公司将预计交回的旧件按估计重置成本确认为一项资产。旧件通过验收后,公司退还押金,并将旧件资产转入存货。[4]
如果在规定期限内未收到合格旧件,押金按约定不予退还,卡特彼勒便将押金计入销售收入,并将旧件成本计入销售成本。[4] 这项披露描述的是公司与经销商之间的关系,终端客户的退款时限仍须另按其交易条款确定。
分析这类业务时,押金带来的现金、产品需求和利润,应分别观察。一笔不再退还的押金,即便没有伴随另一件替换件的发货,也可增加报表中的销售收入,同时还会有相应成本入账。保留押金也说明,原先预期可用的旧件尚未收回。因此,单凭保留押金这一点,既无法认定这笔收入全为利润,也无法认定旧件供应与再制造循环的运转状况有所改善。
交易顺畅时,节省如何兑现
一套安排周全的以旧换件流程,最能抵消上述资金压力。卡特彼勒介绍,经销商可以现场验收旧件。[1] 如果旧件已备妥、当场获准接收,并立即抵扣采购款,买方就省去了单独垫付押金的一段时间。现货替换件若能让生产设备更早恢复运转,其价值也可超过部件之间的价差。
如果全额、无附加条件的抵扣在付款到期前冲抵了押金,那么对这笔交易而言,押金带来额外资金需求的说法就不成立。 这一条件消除了资金缺口。维修总成本,以及随旧件一同交出的价值,仍应纳入比较。
宣传中的优惠能否在维修作业中兑现,可以从三个时点观察:
- 下一次下单更换部件时: 将部件价格与押金分开列明,并确认旧件验收和款项抵扣能否在发票付款到期前完成。
- 旧件送达并接受验收时: 将实际核准的返还金额与预算对照,查明是否存在拒收、扣减,以及临近的合同期限。
- 下一次月度结账时: 将待退押金与已通过验收的旧件、已入账的返还金额逐一核对。余额增加的原因包括更换作业增多、结算放慢或旧件验收争议;单看总额,无法区分这些情况。
来源
- 卡特彼勒,《利用 Cat Reman,让寿命终结的旧件换来节省》,2025 年 4 月 9 日——附带条件的成本节省、验收标准、经销商现场验收,以及发动机缸体照片。
- 卡特彼勒,《再制造的益处》——以旧换件模式、押金、旧件管理,以及已使用部件的修复。
- 通用汽车,《关于旧件押金》——汽车旧件交回条件、包装、验收,以及六个月内送达的期限。
- 卡特彼勒,2025 年 Form 10-K 年报,附注 2A,印刷页码第 67 页——经销商旧件押金、待收回旧件资产,以及押金不予退还时的会计处理。