即便购买了快速赔付的地震保险,企业受灾后仍有拿不到赔款的情形。保费换来的是按约定条件触发的保障;从资金安排看,检验这份保险的重点在于:企业需要填补现金缺口时,约定条件能否触发赔付。[1]
参数型保险(parametric insurance)让这一差别格外清晰。这类保险将预先约定的赔款金额与指定事件的测量结果挂钩,以此替代根据理赔人员的财产损毁评估计算赔款的方式。美国全国保险专员协会(NAIC)指出,合同须明确参数、赔付金额以及独立核验方。[1] 这样的安排有助于缩短资金等待时间,同时也让事件的定义成为所购财务保障的一部分。
同一笔修缮账单,三种资金结果
假设一家企业购买了一份保单:当指定数据提供方报告,承保地点的震动达到或超过约定阈值时,保单赔付 $250,000。在这份简化合同中,低于阈值则赔付为零。假设保单有效、保费已经缴清、赔付限额尚未耗尽,其他条件也全部满足。
地震后,企业需支付 $300,000 符合条件的紧急修缮费用和经营开支,可用且不受用途限制的现金为 $100,000。假设这些支出也符合这份虚构保单对损失的界定。暂且忽略税务影响,以及应急期间从其他保险获得的赔款。上述条款和金额仅供演示,与报价或某家保险公司的具体产品均无对应关系。
触发条件满足,赔款在账单到期前到账。 赔款覆盖了大部分支出,企业动用 $50,000 自有现金支付余款,其余现金储备得以保留。在这一情形下,保单完成了管理层投保时希望它承担的任务:将外部测量结果转化为可用于恢复经营的资金。
建筑已经受损,赔付条件却未触发。 支出总额依旧。企业只能先动用现金储备,另行筹措 $200,000,或推迟开支。零赔付本身不足以说明保险公司否认了损失或违反了合同;合同约定的付款条件在这次事件中未获满足。
赔付条件已经触发,账单却先到期。 最终获得的保险赔款与第一种情形相同,但在赔款到账前,企业面临的即时资金缺口与第二种情形相同。承包商要求支付定金时,一笔承诺将付的款项与今天银行账户里可用的余额,各有不同的用途。
这三种情形区分了赔付限额本身无法回答的两个问题:此次事件能否获得合同赔付,以及赔款能否赶在企业资金短缺之前到账?
震动数值为何未能反映损失
美国地质调查局区分了震级与烈度:震级描述地震在震源处的大小,烈度描述某个地点的震动程度。[2] 因此,新闻标题中的震级无法说明每个承保地点的实际震动。以当地烈度为依据的触发条件,使测量结果更贴近承保财产的受震情况,但这一指标与企业全部财务损失衡量的仍是不同内容。
这正是采用仓库所在地震动数据、按地点区分同一区域内建筑的理由。即便采用当地数据,仓库的建筑特征、存放物品,以及它对震后中断服务的依赖,仍会影响损失。在本文的假设中,震动未达阈值,企业依然面临修缮账单。
赔款与实际损失之间的偏差称为基差风险(basis risk),偏差可以朝两个方向发生。世界银行在评估菲律宾参数型巨灾保险试点时,记载过一次台风赔付:赔款超过了触发赔付省份的灾损,随后确定资金分配方式又造成了延误。[4] 这起事件属于台风理赔,其所展示的问题适用于更广泛的情形:按指数计算的赔款,需要服务于地域分布与指数覆盖范围不同的实际需求。
商业产品附带的条件,也会超出自动赔付一词给人的印象。瑞士再保险的 QUAKE 产品使用承保地点的 USGS ShakeMap 地面震动信息,并说明须提交经企业负责人签署的损失总额确认文件。[3] 这是该产品的具体流程,适用范围限于该产品。投保人仍须区分触发条件的计算,与资金拨付所需的证明材料。
支付保费最有力的理由
赔款与损失存在偏差,参数型保险仍有其用途。即使只覆盖部分损失,快速到账的资金也有价值。企业在规模更大的重建费用尚无着落时,可先支付临时经营场所或紧急修缮费用,争取恢复营业。
主权层面的保险实践已有快速赔付的记录。世界银行在2022年4月介绍加勒比巨灾风险保险机制(CCRIF)时,报告其赔款在灾害发生后 14天 内支付,并说明这些资金用于灾害初期应对和维持政府运转。[5] 这一记录的适用范围限于所述实践,对本文假设企业的结算时点未作承诺。它解释了投保人为何会看重这类产品:以预先约定的计算方式取代详细的损失核定,换取资金到账的速度。
对本文企业而言,结论有明确前提:保单在符合实际风险的致损情景中能够触发赔付,且现金或已承诺授信足以覆盖等待期,才适合作为恢复经营资金的一层保障。这个例子无法确定合理保费。评估投保价格,还须掌握各分支情形的发生概率、预期赔付金额,以及其他筹资方式的成本。
哪些情形会动摇这份资金安排
这份保单被赋予的任务,是防止应急期间出现现金短缺。若情景测试发现,在一种符合实际风险的地震情景下,可用现金将耗尽,赔付却未触发,就足以否定这份保单加现金储备能够满足资金需求的判断。 合同仍可发挥作用,但资金方案须补入另一项资金来源。
以下三个时点可以检验这一判断:
- 收到下一次续保报价时: 将各类致损情景代入拟议的触发条件和赔付表,包括略低于阈值的情形。把尚无资金覆盖的账单与可用现金、已承诺授信相比较,评估范围应超出宣传中的赔付限额。
- 指定的震后数据集发布时: 核对承保地点、测量结果以及合同指定的数据版本。数据提供方的读数关系到能否获得赔付;灾损照片回答的是另一类问题。[1][2][3]
- 到达合同约定的结算期限时: 将计算所得的赔款、所需文件和实际到账情况,与修缮及工资付款日程逐项核对。资金须在作出支出决定时可用,才能发挥预期作用。[3][4]
来源
- 美国全国保险专员协会,《参数型灾害保险》,2023年12月21日更新——基于事件的赔付、合同参数、独立核验与结算速度。
- 美国地质调查局,《地震震级与地震烈度有何区别?》——震源处的震级与随地点变化的震动烈度。
- 瑞士再保险企业解决方案,《QUAKE:以参数型保险弥补地震保障缺口》——基于承保地点的 ShakeMap 触发条件,以及该产品的损失确认流程。
- Benedikt Lukas Signer 与 Richard Poulter,《灾害风险保险:菲律宾实践的5点启示》,世界银行——基差风险与赔款分配规则的重要性。
- 世界银行,《风险保险增强中美洲和加勒比地区的气候与灾害韧性》,2022年4月21日——CCRIF 的赔付时间与灾害初期应对资金。
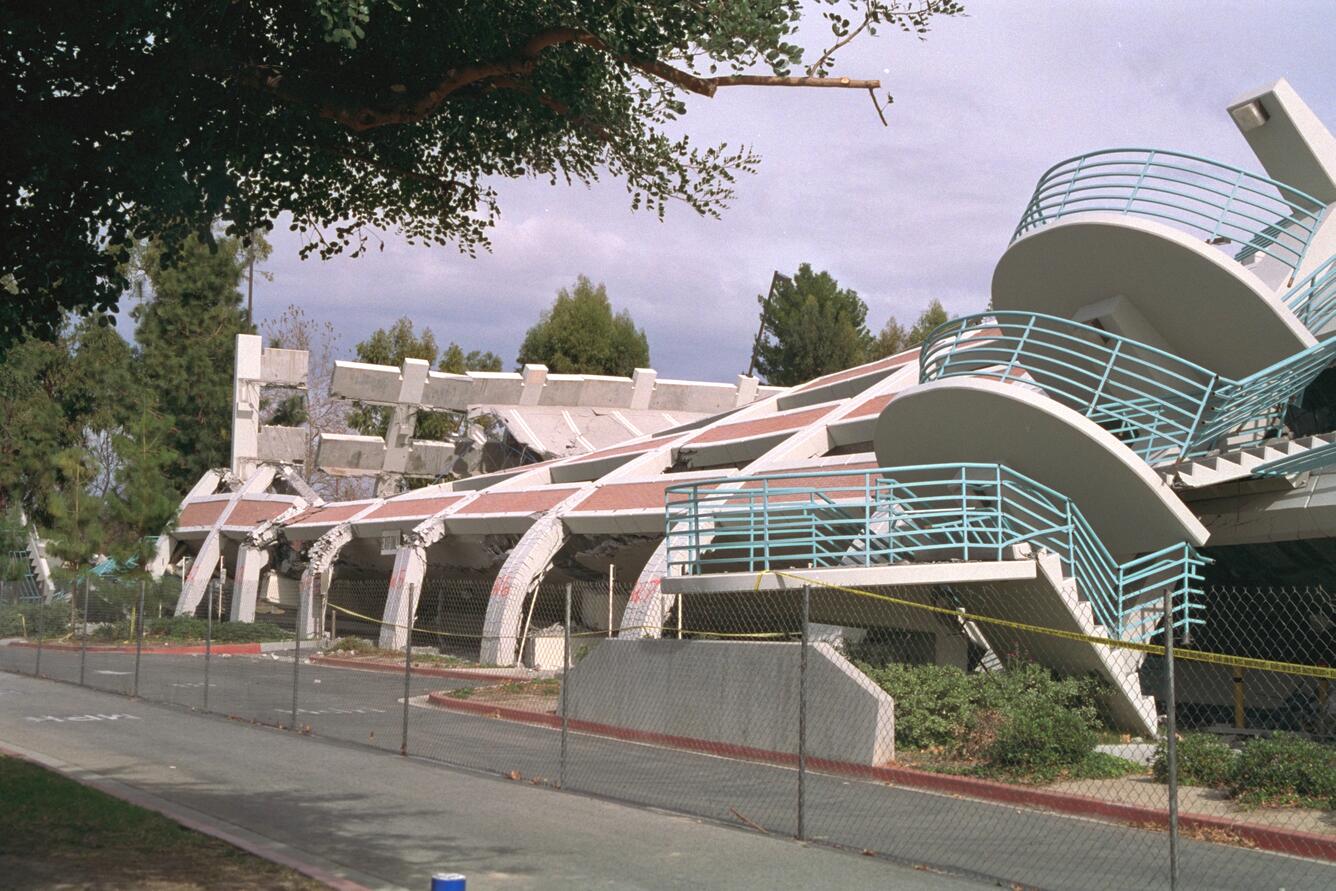
- 美国地质调查局,《加利福尼亚州北岭地震灾损》——记录1994年1月17日地震灾损的馆藏档案照片。