即使外汇报价颇具竞争力,企业资金主管仍会面临整笔付款损失的风险。国际清算银行(BIS)6月的季评揭示了这一缺口:调查覆盖的结算金额中,90%采用了某种风险缓释措施,而采用同步交收(payment-versus-payment,PvP)的占比为36%,后者能够消除本金风险。[1]
截至2026年9月24日。调查数据反映的是2025年4月的日均结算情况;下文示例用于说明运作原理,不作损失预测。
交易已经敲定,资金仍在途中
一笔批发外汇交易,会改变银行账户中的余额。交易双方各自向银行发出指令,支付所欠货币,各自的付款可经由不同国家的支付系统。汇率谈妥之后,两种货币的交付仍需另外协调。[2]
赫斯塔特银行留下了长久的教训。1974年6月,德国监管机构关闭这家银行时,交易对手方已经付出德国马克,原定在纽约收到的美元却遭扣留。风险敞口覆盖整笔付款,其规模远超汇率小幅变动后重新达成一笔交易所需的成本。[2]
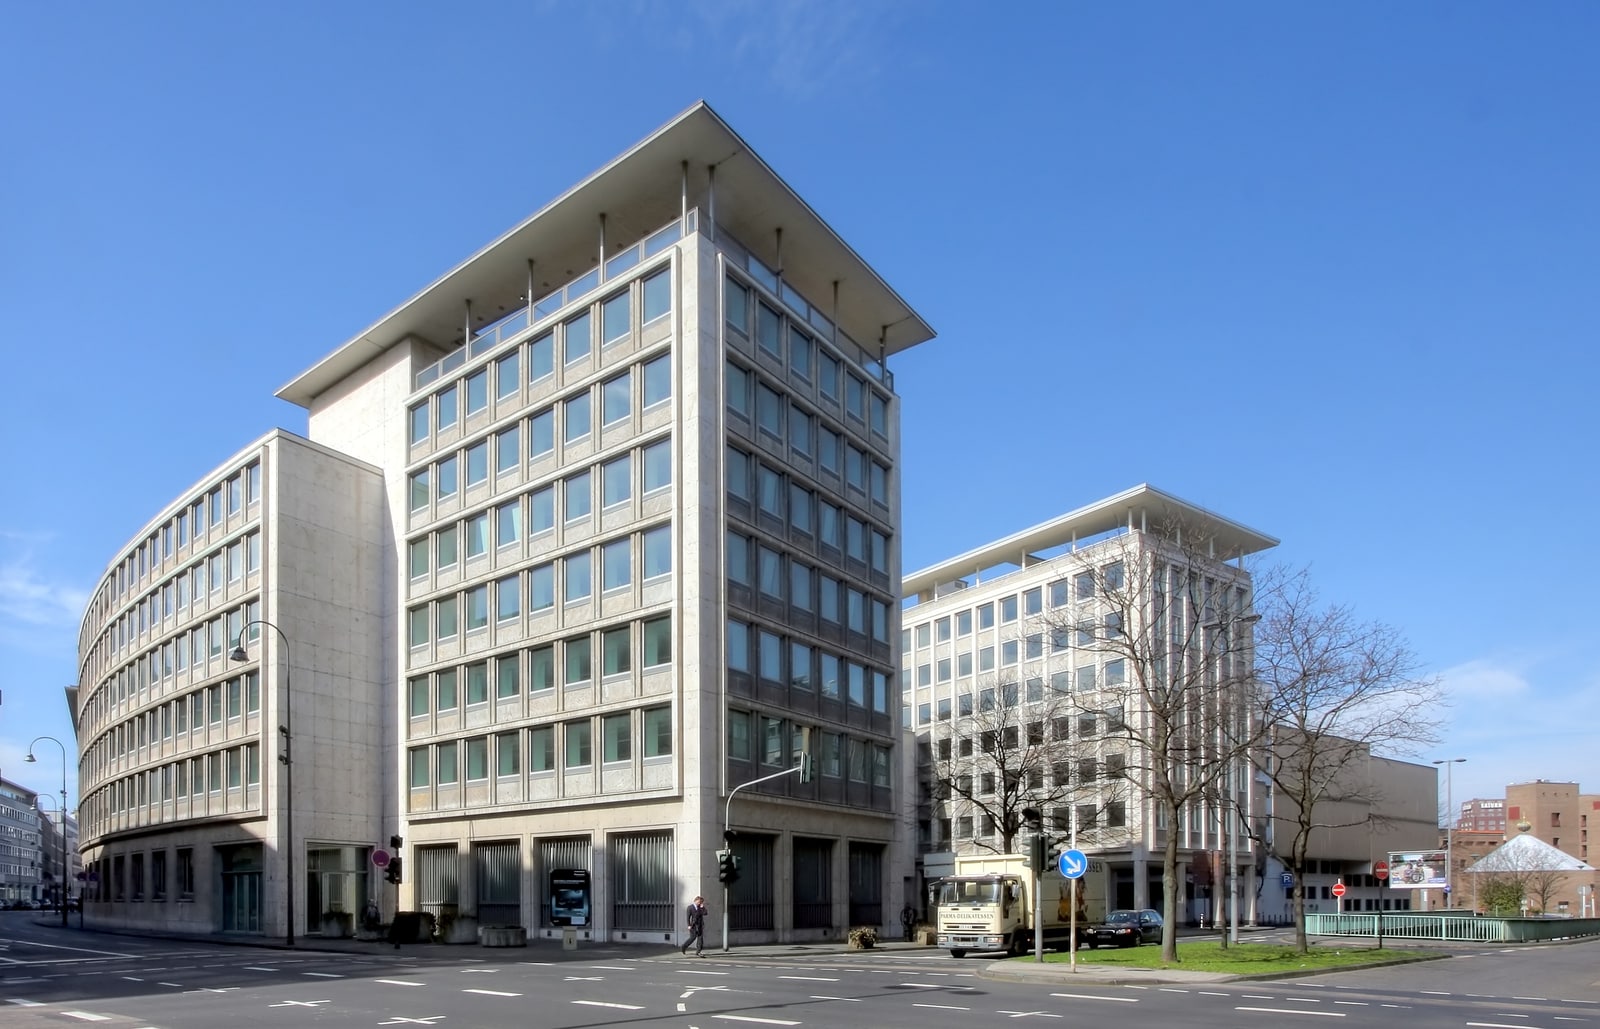
照片拍摄于数十年后,画面中是银行在科隆的旧址。[7] 这栋建筑让抽象的结算失败有了具体形貌:一家日常经营的银行,处在一连串跨越币种、机构和营业时段的付款义务的一端。当一笔付款已无法撤回,而买入的货币尚未到账,危险的时间窗口就此打开。[3]
令人安心的比例之中,包含哪些保障
BIS将4月的结算金额划分为几个类别。除同步交收外,54%采用了结算前轧差、集团内部结算或银行账户收付款时点控制等方法。这些方法能够降低敞口,但本金风险仍然存在。其余10%采用双边全额结算,日均金额超过1.4万亿美元,整笔付款均暴露于风险之中。[1]
这些数字衡量的是结算金额,预期损失需要另行估算。各类缓释方法的保障程度各异;由于统计方法调整,本次结果与2019年、2022年的调查也缺乏直接可比性。[1]
对比较银行服务的资金主管而言,结算方式因此也是交易经济条件的一部分。买卖价差是否够窄,容易比较;操作条款则决定了金额大得多的实际兑换款项将如何交付。
轧差后的付款虽少,仍须完成交收
支付轧差能够减少实际划转的金额。如果交易双方在同一币种下有符合条件、方向相反的付款义务,就可以相互抵销,只支付余下的净额。这样既能节省所需资金,也能减少操作工作量。[4]
CLSNet是一个具体例子。它匹配指令,并在约定的截止时点计算双边净付款金额。随后,参与者通过各自的代理行,在CLSNet之外安排实际付款。这项计算服务本身,并未把两种货币的交付设为互相成立的条件。[4]
设想资金主管看到,轧差后需要付出的金额明显减少。改善确实存在:流出账户的现金变少了。但余下的净额仍须安排结算。对账完成,解决的是应付多少的问题;对价货币能否到账,则取决于后续划款。仅凭服务商的名称,仍不足以回答这两个问题。
CLSSettlement承担另一项功能。它以同步交收,即PvP,将两种货币的划转相互关联,同时借助多边轧差减少资金需求。两项保障可以配合使用:轧差改变的是资金需求,PvP则要求一种货币的最终交付,以另一种货币的最终交付为条件。[5]
本金有保障,交收仍有失败风险
假设一家进口商委托银行买入外币,用于支付供应商货款。在基本的PvP安排下,如果交易对手方未能备足其应交付的资金,银行就能避免付出己方货币却收不到对价货币的损失。但供应商仍在等待收款。原有资金得以保全,进口商所需的外币却仍待到账。[3]
巴塞尔银行监管委员会区分了余下的两类问题:另行筹措所需外币带来流动性风险,汇率向不利方向变动则带来重置成本风险。PvP能够防范上述本金损失,但对手方违约后,交易仍有无法完成的风险。[3]
这些剩余风险,是全面采用PvP这一简单主张面临的最主要制约。企业资金管理团队仍需切实可行的资金安排与备用流程。因此,《全球外汇市场准则》确立了分层处理原则:在切实可行的情况下,使用能够消除结算风险的方法;若这类方法无法采用,则减少风险敞口的金额、缩短其持续时间,并管理剩余风险。准则也要求交易双方事先确定结算方式。[6]
据此,企业采购资金管理服务时,应当把交易报价、支付方式与应急资金安排放在一起评估。对某一家企业而言,足以推翻本文判断的证据,是其相关付款享有完整且可依法强制执行的PvP保障,其中也包括经由中间机构的各个环节。这样的保障能够消除本文所述的本金风险缺口,交付和流动性问题则仍需分别处理。[3]
接下来应关注什么
- 9月30日资金结账时:将实际采用的结算渠道与事先同对手方约定的方法逐一核对。若某笔交易经由预期保障范围之外的渠道结算,就应查明原因。[6]
- 全球外汇市场委员会(GFXC)下一次发布结算调查时:采用口径相容的报送样本,比较各类结算方法的细分数据。新的数据收集安排以4月和10月为报送窗口;应当单独观察PvP覆盖率,同时追踪范围更广的风险缓释总占比。[1]
- 下一次续签银行服务合同或新增币种时:问清净额如何交付、付款何时变得不可撤销,以及应收外币未到账时将如何另行筹措。这些答案决定了更低的报价是否也对应着可接受的付款流程。[3][4][6]
资料来源
- BIS,《揭示外汇结算风险:2025年BIS三年期调查的新衡量指标》,《季度评论》,2026年6月——2025年4月的结算分类、金额、统计方法与后续调查安排。
- 纽约联邦储备银行,《管理外汇风险》——结算运作方式与赫斯塔特银行倒闭的事件时间线;访问日期:2026年9月24日。
- 巴塞尔银行监管委员会,《外汇风险》,《巴塞尔综合指引》,RMA20,2026年1月1日——本金风险、流动性风险与重置成本风险;间接参与。
- CLS,《CLSNet》,2024年2月,重点参见“How it works”部分——指令匹配、双边轧差与在服务之外完成付款。
- CLS,《CLSSettlement》——同步交收与多边资金轧差;访问日期:2026年9月24日。
- 全球外汇市场委员会,《全球外汇市场准则》,2024年12月版,第35条与第50条原则——结算风险的分层处理原则,以及事先约定结算方式。
- Raimond Spekking,“Ehemalige Gebäude der Herstatt-Bank (4975-77)”,2010年3月,Wikimedia Commons——原始照片,CC BY-SA 4.0。