把恢复预算的终点设在重新开业之日,容易低估火灾造成的成本。有的营业收入损失保险(business-income insurance)会在修复完成时结束主要保障期,而企业维持经营所需的客户收入仍在恢复。[1][2]
这两个时点之间,企业还承受着财务风险。提高保额本身只改变金额上限,符合赔付条件的损失期间仍由保单条款决定。需要厘清修复后仍有多少收入缺口,以及保单中是否还有条款承担这部分损失。[2][4]
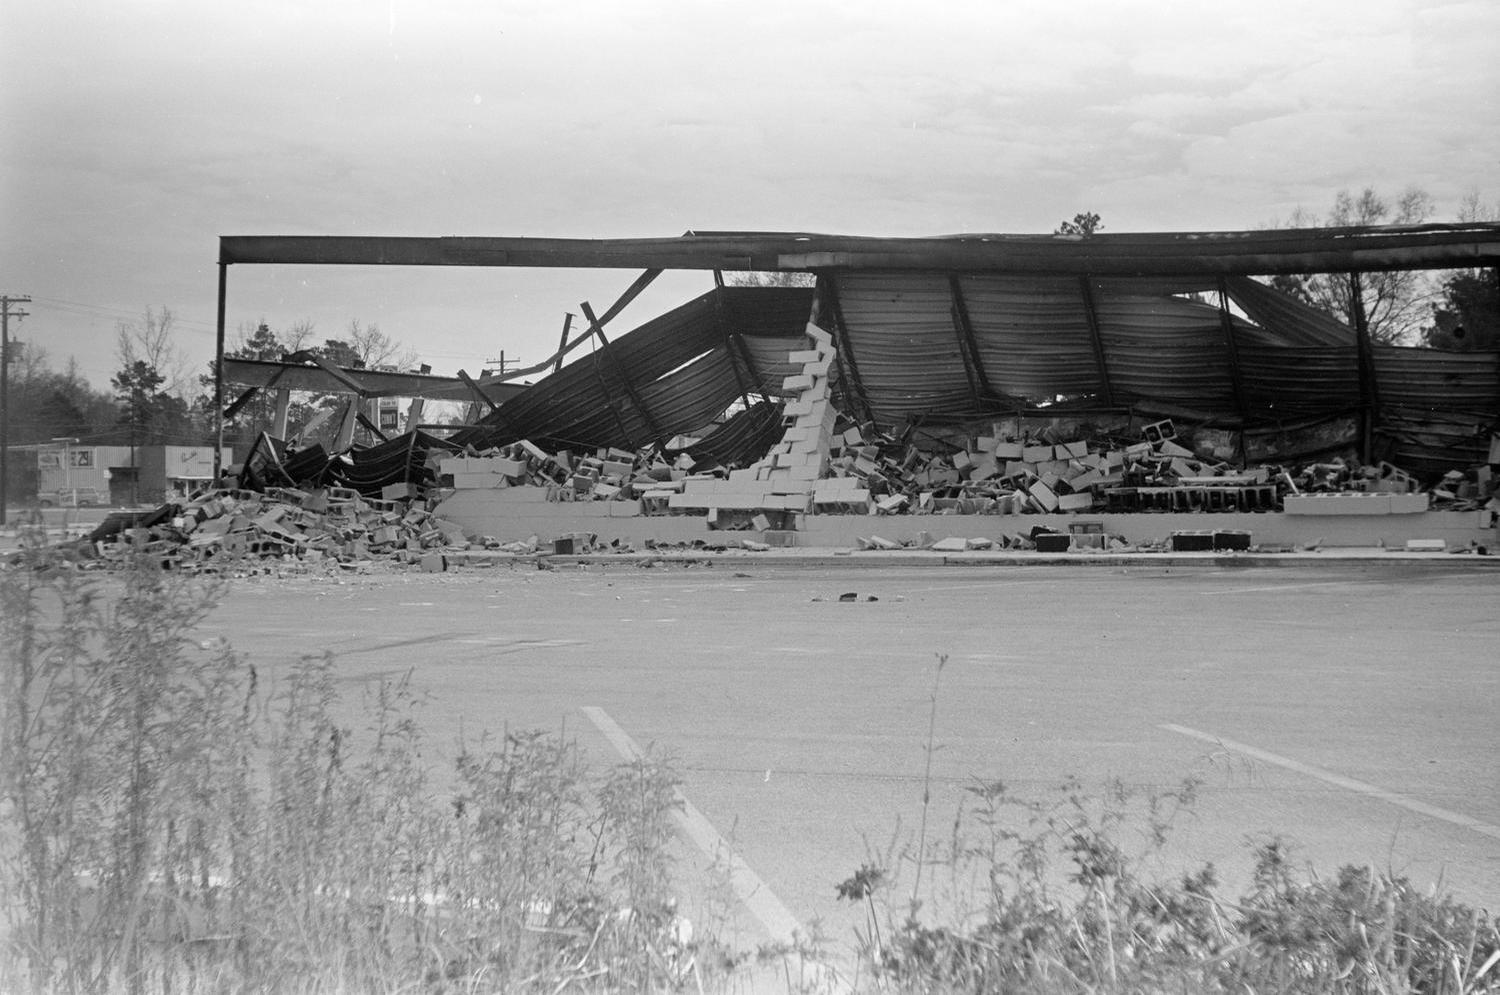
修复已完成,销售尚未恢复
设想一家五金店因火灾受损,损坏属于承保范围,如今已经全部修复。货架重新备齐商品,店面可以正常营业,老顾客却已转向别处购物。在这个假设案例中,客源流失由停业引起,整体市场并未走弱。
美国的营业收入损失保障通常将损失的净收益与正常、持续发生的经营费用一并计入损失。主要保障期取决于修复受损财产合理所需的时间。部分保单另有延长营业收入保障(extended business income),覆盖修复完成后的一段指定时期:此时经营已经恢复,收入仍低于假设未发生事故时本应达到的水平。[2]
美国全国保险监管官协会(NAIC)将延长营业中断保障界定为对财产修复与收入恢复之间这段时期的保护。该协会也区分了两类保险的作用:财产保险处理实物损坏,营业中断保险处理由此产生的财务损失。因此,建筑物损失获赔之后,后续各项收益损失是否属于保障范围,仍须依据相关条款判断。[1]
本例假定火灾已获认可,属于承保事故;各方同意以重新开业之日作为修复期终点,保额也足够。计算范围仅限于重新开业之后,停业期间的损失、免赔额、共同保险条款(coinsurance)、税款和额外费用均在范围之外。实际索赔须以具体保单措辞及适用的州法律为准。
销售额缺口大于收入损失
假设店铺正常情况下的月销售额为 $100,000。商品成本随销售额同比例变动,占销售收入的 60%。在收入恢复期间,其余经营费用全部保持不变。
重新开业后,销售额连续两个月只有预期水平的一半,随后完全恢复。为便于测算,本例将每个月设为 30 天,月内每天的缺口相同。这些经营条件均为假设,与行业平均值或预测数据有别。
销售额损失只是计算的起点。销售减少,店铺购入用于转售的商品也随之减少。扣除这部分节省的成本,每月的损失为:
边际贡献损失 = $100,000 × 二分之一 × (1 − 60%) = 每月 $20,000。
这部分边际贡献原本用于支付持续发生的日常开支,并带来利润。由于日常开支保持不变,边际贡献的减少额也就等于店铺经营结果的恶化额。本模型衡量的是这一经济损失,保险赔付金额还须依照保单确定。
整个恢复期内,与未发生营业中断时相比,店铺的经营结果减少了 $40,000。若将全部销售额缺口都列为承保损失,就会忽略随销售减少而省下的商品采购成本,高估实际损失。United Policyholders 同样指出,核算损失时应考虑库存采购,以及其他随经营活动停止而停止发生的费用。[4]
这 $40,000 与透支金额还需区分。其中一部分可以是未能赚取的利润;实际现金需求还取决于期初现金、供应商付款条件,以及保险赔款何时到账。模型衡量的是实际经营结果相对预期的减少额。
店铺经营条件不变,只调整延长保障
保持各项经营条件不变,只调整修复完成后可用的保障。对于含延长保障的两种情形,假定持续发生的收入缺口在所列期间内始终符合保单有关因果关系及恢复的要求。
| 修复完成后的保障 | 模型测算的承保损失 | 店主仍须承担的损失 |
|---|---|---|
| 无延长营业收入保障 | $0 | $40,000 |
| 延长保障覆盖最初 30 天 | $20,000 | $20,000 |
| 延长保障覆盖收入恢复的两个月 | $40,000 | $0 |
这些金额仅为给定条件下的测算结果,实际赔付仍以保单约定为准。Travelers 用一份含 30 天延长保障的保单作示例。各份保单的实际延长期及终止条件,均须查阅合同确认。[2]
在表格中间的情形下,延长保障完全按假设发挥作用,店主仍须承担一半损失。这部分缺口发生在假定的保障期限结束之后,提高保额也无法弥补。相应地,一旦符合赔付条件的损失消失,即使延长期再长,赔付也就失去了依据。
还有一个足以改变测算结果的因素:客户忠诚度高、积压订单充足,或临时营业成效较好的店铺,有条件迅速恢复预期收入。安达保险(Chubb)介绍的额外费用保障,可以帮助企业借助临时搬迁等措施维持营业,或缩短营业中断时间。对于具体企业,这些措施能否留住顾客属于经营判断,但它们能够改变模型所假定的收入恢复过程。[3]
哪些情况会使损失估算失去依据
若店铺在重新开业时立即恢复了预期边际贡献,本例设定的开业后收入缺口就不成立。 判断依据应是销售额与节省的成本,仅凭修复完工还无法确认这一结果。
修复完成日期本身也需要证据。United Policyholders 指出,许可审批、承包商及供货环节的延误,都能影响合理修复期的长短。这些问题发生在修复过程中,与修复已全部完成、顾客回流缓慢的情形各有区别。其指引强调保留修复记录,并以书面方式确认理赔讨论的内容。[4]
实际恢复过程中,以下三个节点将决定本例的假设能否成立:
- 在各方认可的修复期终点: 对照保单定义核实修复记录,再确认是否有延长保障,以及保障的开始和终止条件。[2][4]
- 在重新开业后的首次完整会计结账时: 将销售额和变动成本与有依据的无火灾经营预测进行比较。安达保险将以往财务记录和收益预测列为相关核算资料;仅凭事故前的预算,还不足以证明每一笔预期销售原本都会发生。[3]
- 在延长保障到期及理赔结算时: 分清保障期内符合条件的损失、保障期外的损失,以及实际收到的赔款。这样便能看清剩余问题究竟在于保障期限、获认可的损失金额,还是现金到账时间。[4]
资料来源
- 美国全国保险监管官协会,《营业中断与企业主保单》,2026年6月25日更新——财产损坏、营业收入保障及延长营业中断保障。
- Travelers,《了解营业收入保障》——收入定义、修复期及一项 30 天延长营业收入保障条款示例。
- 安达保险,《营业中断保险与保障基础》,2020年11月28日——各保单的承保触发条件、收益预测及额外费用保障。
- United Policyholders,《小企业灾后保险常见问题》——持续发生及节省的费用、修复期证据、文件记录与理赔时间安排。
- David P. Lewis,《火灾后的吉布森商店》,1970年12月5日——摄于得克萨斯州维多市,由拉马尔大学提供给北得克萨斯大学图书馆的 The Portal to Texas History。