按 6 月底的市场利率预期测算,英格兰银行预计,英国财政部向资产购买工具支付的全周期净现金流出,按现值计算为 1,200 亿英镑。调整假设中的退出速度,这一总额几乎没有变化;利率走势的影响更大。[1] 季度拨款减少,可以给财政大臣留出周转余地,量化宽松的整体成本却未必随之下降。
截至 2026 年 9 月 16 日。预测采用 8 月 4 日发布的第二季度报告及其 6 月底的假设,未采用实时收益率曲线。
债券收益固定,融资成本随利率变化
资产购买工具(Asset Purchase Facility,简称 APF)持有量化宽松期间购入的债券。购债资金来自英格兰银行的贷款,贷款按英格兰银行基准利率(Bank Rate)计息。英格兰银行为这项操作创造了付息准备金。APF 收取债券票息,其融资支出则随货币政策调整而变化。[2]
这种错配解释了收益如何转为支出。融资成本低时,票息收入带来盈余;基准利率上升后,持有同一组债券的成本随之增加。出售债券时,若所得款项低于须偿还的融资额,还会产生额外的现金需求。[2]
截至 2022 年 9 月,财政部收到的未贴现累计净划款达到峰值,为 1,239 亿英镑。此后,付款方向逆转;到 2026 年 6 月底,这笔累计净收入已缩减至 162 亿英镑。[1] 这些数字记录的是已经发生的付款。
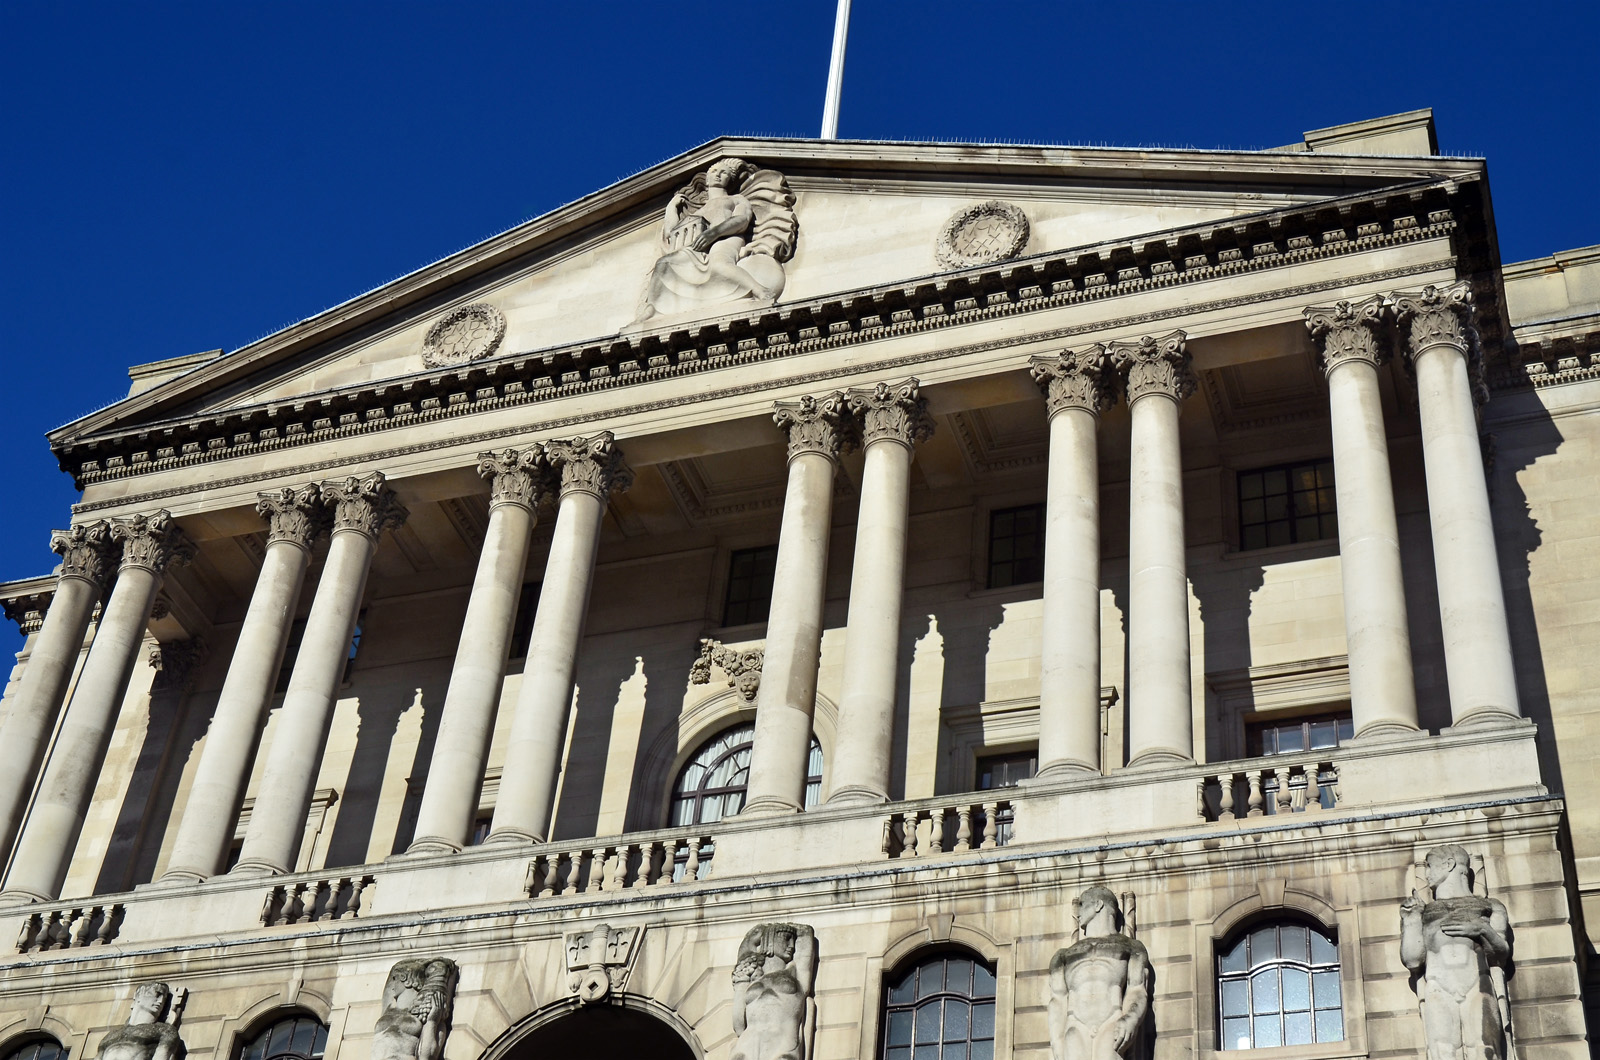
George Rex 于 2014 年 2 月拍摄的照片,呈现了英格兰银行位于针线街的建筑立面,也为这套资产负债表运作标出了具体所在。[7] 影响更深的一组差异藏在账内:资产期限很长,为其融资的资金价格却能迅速重定。
等待改变的是付款时点
将债券持有至到期,听起来像是避开亏损的一条途径。这可以避开当下按低迷市价出售,却仍须承担持仓的融资成本。若 APF 最初以高于面值的价格买入英国国债,到期赎回收回的本金仍低于购入成本。此前收到的票息与最终偿还的本金,需要合在一起核算。[2]
财政部在 2024 年 4 月对议会的回应中,明确说明了融资上的取舍。出售速度放缓,债券组合就会存续更久;若按基准利率支付的利息高于票息收入,净利息支出便会继续增加。加快出售会让亏损提前发生,同时缩短承担这项风险的时间。回应还指出,退出量化宽松有助于恢复公共财政抵御短期借款成本变动的能力。[3]
因此,仅比较每年的付款额容易误判。政府把一笔付款移到另一个年度,就能让当年的现金需求显得较少。要确认是否节省了成本,还须计入这段时间的融资支出,并将各期现金流放在同一贴现口径下比较。这是检验付款时点论点的分析方法,各种出售安排的优劣仍须分别评估。
最新报告展示了两者的区别。在另一条利率假设下,基准利率逐步趋近估算的均衡水平,所得净现金流出的现值约为 600 亿英镑。在每一组采用相同利率走势的比较中,不同退出进度对应的总额相近。[1] 这项测算展示了结果对假设变化的敏感程度,未给出各项结果的发生概率;较低的成本也以利率降幅足够大为前提。
最有力的异议着眼于眼前这一年
年度现金需求仍然重要。财政部面临艰难的筹资选择时,未来成本节省额的现值,也无法拿来支付今天的支出。此外,债券出售发生在真实的英国国债市场中,出售时机与投资者的承接能力,均是结果的潜在影响因素。
英国下议院财政委员会 2024 年 2 月的报告,着重提出了这一问题。委员会认可货币政策应将通胀目标置于首位,同时敦促英格兰银行与财政部研究,在决定量化紧缩(QT)的速度和时点时,如何纳入资金使用效益与财政部支出能力的考量。对于未来一轮量化宽松,报告也质疑直接沿用原有亏损补偿安排的做法。[4]
这是对模型分析的一项实质性制衡。即使贴现总额相近,付款在各年之间如何分布仍然重要;以市场有序运行为前提的预测,对实际执行中的种种问题也只能作出有限解释。有价值的分歧在于,不同退出进度究竟各有多少成本,其中也包括市场影响。仅仅推迟确认亏损,还不足以证明这些成本已经下降。
划款账目只是量化宽松财政影响的一部分
核算范围还有另一处局限。APF 的现金流没有涵盖量化宽松期间财政部以更低收益率发债所获得的好处。英格兰银行在 2025 年 11 月的分析中估算,这部分发债成本节省额的现值为 500 亿至 1,250 亿英镑。其中一部分收益仍在逐步兑现,体现为存续债务较低的票息支出。[5]
这些节省额来自模型估算,参照的是一个无法直接观测、没有实施量化宽松的世界。估算金额取决于购债压低收益率的幅度,以及这一效果持续的时间。这些数额代表模型中的成本差额,下一笔亏损补偿付款仍须另行筹资。这项计算也尚未涵盖就业与经济活动变化带来的全部财政影响。[5]
这一划分对两方面的判断都有约束。单凭现金亏损,尚不足以证明整项政策失败;对更广泛收益的合理估算,也无法消除现金亏损。评估这项干预,需要更全面的比较;为退出安排资金,则须依据实际付款日程。
哪些证据会改变结论
本文提出的可检验判断是:在已公布的分析框架下,单靠推迟出售,能够节省的全周期成本有限。若有同口径分析表明,在相同利率假设下,计入持续融资、出售价格及市场影响后,放缓出售仍能显著降低贴现成本,这一判断就会被推翻。 仅有短期划款减少,尚未达到这项检验的要求。
- 9 月 17 日货币政策委员会(MPC)决议: 结合利率决议,阅读退出计划的任何调整。分别辨明出售时点的变化与预期融资成本走势的变化。[6]
- 11 月 5 日《货币政策报告》: 考察通胀前景是否支持不同的利率走势。这将改变 APF 各项情景测算所依据的融资假设。[6]
- 11 月 10 日 APF 季度报告: 比较实际划款与修订后的全周期估算,并保持估值日期和假设口径一致。[1]
来源
- 英格兰银行,《资产购买工具季度报告——2026 年第二季度》(2026 年 8 月 4 日):累计划款、利率情景、全周期贴现现金流及下次发布日期。
- Filippo Busetto 等,《英格兰银行的量化宽松:运作与成效透视》(2022 年 5 月 18 日),尤其参见专栏 D:APF 融资、票息、划款及溢价购债。
- 英国下议院财政委员会,《量化紧缩:政府、英格兰银行和债务管理办公室的回应》(2024 年 4 月 18 日),附录 1:财政部对融资成本与亏损发生时点的说明。
- 英国下议院财政委员会,《量化紧缩》(2024 年 2 月 7 日),第 4 章:财政影响、年度亏损、资金使用效益及亏损补偿安排。
- 英格兰银行,《资产购买工具季度报告——2025 年第三季度》(2025 年 11 月 11 日),专栏 A:发债成本节省额估算、反事实假设及其局限。
- 英格兰银行,《2026 年和 2027 年货币政策委员会日程》:2026 年 9 月及 11 月的已确认发布日期,核对日期为 2026 年 9 月 16 日。
- George Rex,《针线街上的英格兰银行》(2014 年 2 月 1 日),Wikimedia Commons:本文所用照片,CC BY-SA 2.0。