O-I 此前的业绩展望预期,经营改善将带来净现金流入;7 月调整后的展望则转为净现金流出。[1] 据此,欧洲玻璃瓶行业的复苏应视为一场尚未完成的重组,现金收益的兑现进度预计也会有快有慢。
资料截止日期:2026 年 9 月 15 日。下文明确标示各公司的预测;经营表现的比较采用 7 月 28 日发布的公告。
窑炉决定生产的经济账
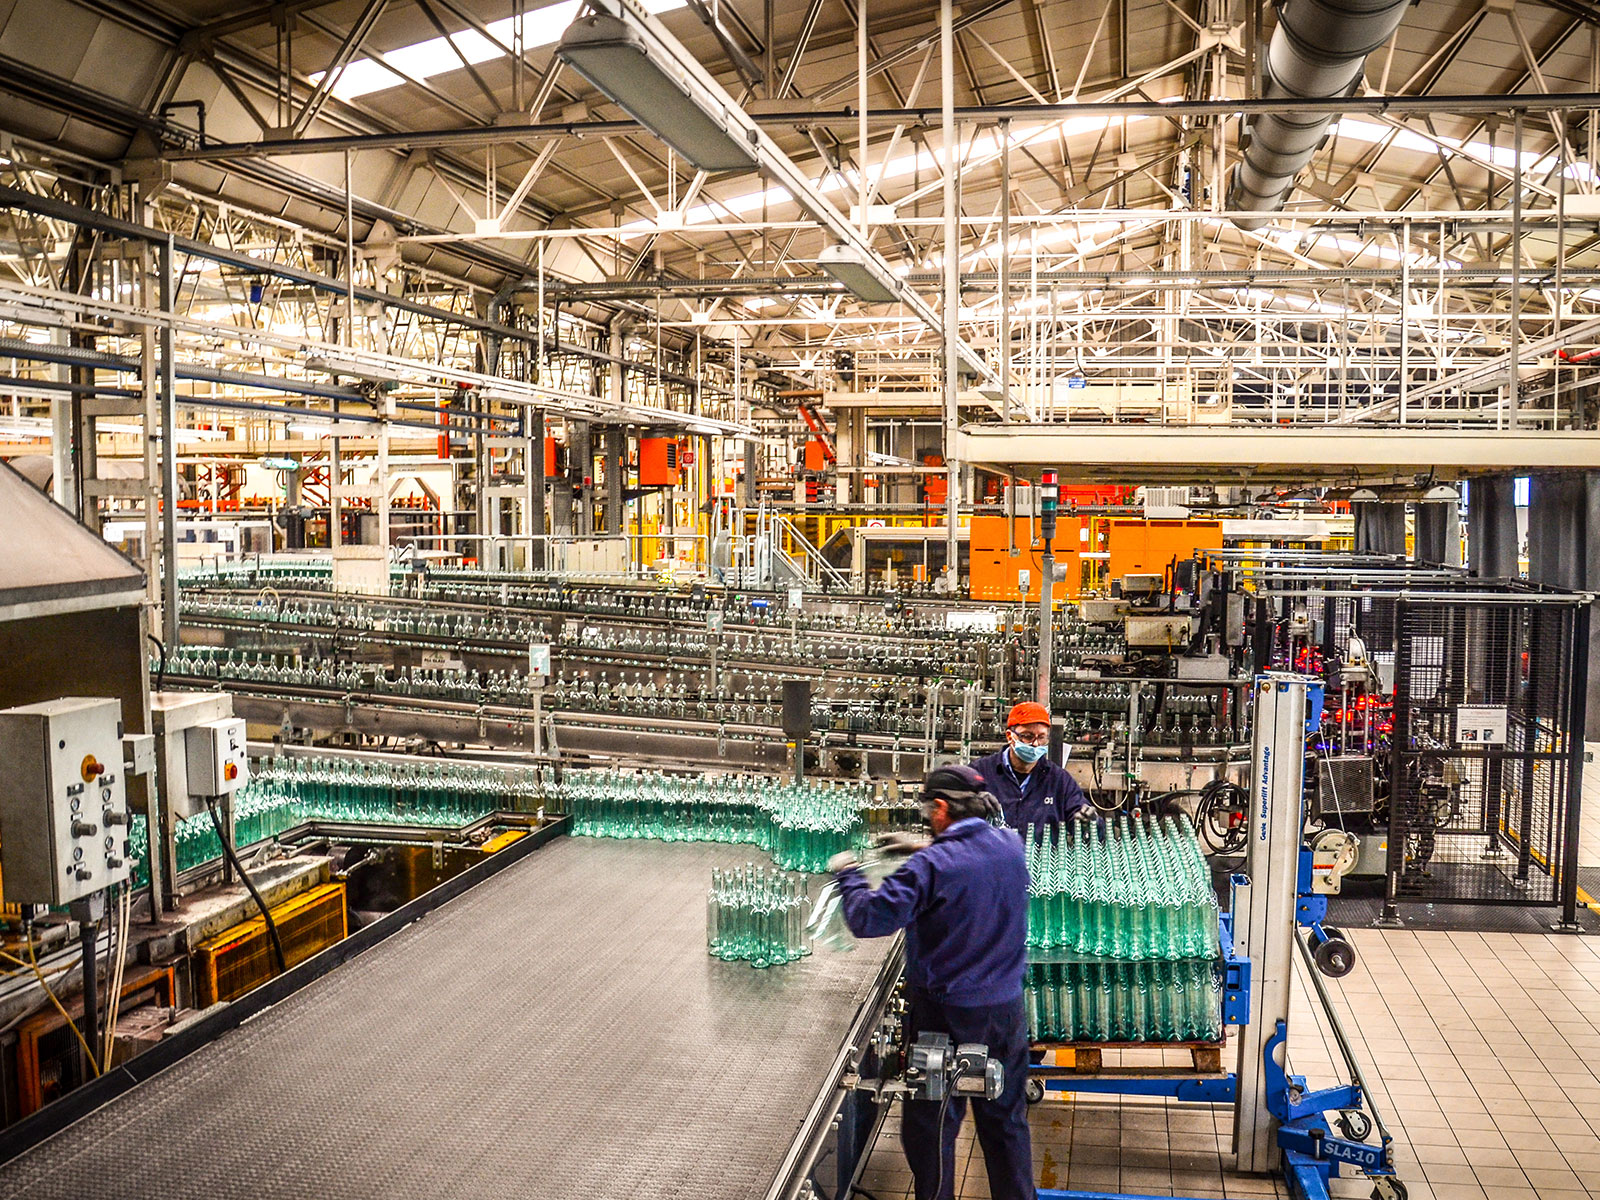
一个玻璃瓶的生产,起点就是一笔可观的能源开支。美国能源信息署(EIA)将熔化与澄清列为玻璃制造的主要耗能环节:窑炉加热原料,后续的成型与后加工还要继续消耗能源。部分装置在燃烧供热之外,还辅以电加热。这份资料年代较早,适合用于理解工厂的生产工艺;对当前燃料组合或天然气价格的估算超出了它的适用范围。[3]
玻璃制造商提高利润,有几种不同的办法:提高每只瓶子的收入,降低单瓶生产能耗,或增加可销售产量,让更多产品分摊工厂成本。每种办法都需要相应的证据。售价上涨本身无法证明热效率提高,燃料降价也无法证明需求增强。若把财报中的改善统归为一个复苏数字,各项改善的持续性就难以辨明。
停产的代价还包括产量损失之外的支出。O-I 年报列出了额外维护、生产切换、运输费用和资本开支,以及设备停运后固定成本分摊不足的问题。工厂仍在发生的成本,要由更少的产品来承担。[2]
因此,将订单集中到保留的工厂具有经营上的合理性,前提是生产转移能够顺利完成。关停公告记录的是一项决策,服务水平、单位成本和现金创造能力的改善,才足以验证这项决策的价值。本文要检验的,正是这一经营假设。
产能缩减后,仍有过剩之虞
行业已经经历收缩。欧洲玻璃容器联合会(FEVE)在 2 月的声明中指出,2022 年至 2024 年间,欧洲产量下降约 10%,同期也有工厂和窑炉关停。FEVE 代表生产商利益,当时正游说争取政策支持,因此这份声明反映了行业自身的立场,对于哪些政策能够恢复竞争力,并未给出独立评判。[4]
供给规模缩小与定价权增强之间,没有自动成立的关系。如果客户的玻璃瓶需求也在下降,剩余窑炉仍会争夺不足的订单。衡量产能,要看它实际服务的市场有多少需求。值得追踪的是,调整后的工厂网络能否获得充足、价格合适的订单,让生产保持高效。
缩减产能与改善保留产能的效率,也应分别考察。O-I 的 Villotta 项目结合了氧气助燃、回收玻璃预热和余热回收。公司在 2021 年的介绍中称,改造带来了 35% 的年度能耗节省。[5]
这项节能数据来自公司对单一工厂的披露,适用范围限于该厂,不能直接作为所有窑炉的节能假设。其参考价值在于热量如何得到利用:过去散失的热量得以重新参与生产。这类投资可以在消费端饮料购买量保持不变时,降低现有生产成本。同时,企业须先投入设备、实施时间与资本,持续收益才会到来。
扣除运营扰动,再计算节省
O-I 披露,第二季度经营改善计划的毛收益为 65 百万美元,扣除运营扰动影响后为 50 百万美元。修订后的全年自由现金流预测,由净流入 50–150 百万美元转为净流出 50–150 百万美元。欧洲市场的价格竞争、能源成本和运营扰动,共同促使公司下调展望;仅凭关停因素,尚不足以解释这次调整。[1]
毛收益与净收益之间的差额,是一条有用的分析线索。企业仍在消耗现金时,节省计划也可以取得进展。投资者需要同时查看经营改善收益的调节分析与现金流量表:前者说明管理层在哪些环节取得改善,后者显示公司满足其他资金需求后,最终还剩多少现金。
最有力的反向证据已在经营中显现
Verallia 的表现说明,这份审慎判断还不足以成为全面看空玻璃瓶行业的理由。其上半年销量持平,披露的自由现金流却从 66 百万欧元增至 102 百万欧元。管理层将其归因于成本控制,以及调整生产布局带来的初步收益。在销量尚未普遍回升时,企业也能取得改善。[6]
这里需要留意预测口径。Verallia 的全年自由现金流目标,剔除了与生产布局调整项目相关的计划重组现金支出。这一指标仍有分析价值,有助于描述过渡期之后的经营状态。投资者若要评估偿债能力,则还须将这些支出计入分析。[6]
O-I 的定义则是从经营现金流中扣除购置物业及设备的现金支出。[1] 比较两家公司披露的主要现金流数字,首先要厘清各自口径。尚未扣除关停费用的预测,与付清这笔费用后余下的现金,回答的是不同问题。
推翻审慎判断的条件:接下来几轮财报,需要在销量与投入品价格稳定时,显示欧洲业务的利润率和扣除重组支出后的现金流普遍改善。公司的调节披露还须将持续收益归因于工厂网络调整。若这些条件同时满足,本文的审慎展望就应被推翻,经营调整已经见效的判断也将得到支持。在此之前,仅统计关停数量,还不足以认定复苏已经完成。
后续观察重点
- O-I 10 月 28 日的业绩电话会:比较毛节省额与扣除运营扰动后保留下来的收益,并核查全年现金流展望是否改善。[1]
- Verallia 下一次经营情况更新:关注工厂间生产转移的进度,以及公司在经营目标之外,对重组现金支出作出更清晰的估算。[6]
- 2026 年全年现金流量表:核对经营现金流、设备开支和关停支出。将三者一并计入后仍能保留的改善,会让复苏更具说服力。
来源
- O-I Glass,2026 年第二季度业绩公告,2026 年 7 月 28 日——节省额、修订后的展望、现金流定义及电话会日程。
- O-I Glass,2025 年年度报告——Form 10-K,第 1 项及第 1A 项,重点参见印刷页码第 13 页的运营扰动风险。
- 美国能源信息署,《玻璃制造是主要以天然气为燃料的能源密集型行业》——制造工艺背景。
- 欧洲玻璃容器联合会,安特卫普新闻声明,2026 年 2 月 11 日——历史产量及行业政策立场。
- Jess Baker,O-I,《O-I Villotta:高能效玻璃制造的范例》,2021 年 4 月 15 日——工厂改造、公司披露的节能数据及照片来源。
- Verallia,《2026 年上半年业绩:现金创造能力提高,维持 2026 年展望》,2026 年 7 月 28 日——销量、现金创造能力及预测剔除项目。