检测、检验和认证(TIC)公司过去被视为能够长期积累回报的专业服务企业,如今市场开始给出新的定价。战略买家和私募买家愿意为稀缺的认证资产支付溢价。对公开市场投资者而言,难题在于是否据此跟进,还是等待经营业绩证明:即便没有收购溢价,有机增长和利润率提高也能持续带来回报。
这门生意的道理简单,价值却容易被低估。TIC 集团以专业服务建立信任:产品测试、工厂审核、认证、工业检验、食品安全、网络认证、可持续性验证,以及专业实验室服务。当供应链变得分散、监管要求趋于专业、产品集成更多电子元件和软件时,客户就更需要第三方证据来验证自身陈述,检测认证需求也随之增加。这类需求有助于行业抵御经济下行,经营风险仍然存在。工资上涨、实验室利用率、合同安排的时间、汇率、收购后的整合及终端市场周期,都会影响财务表现。
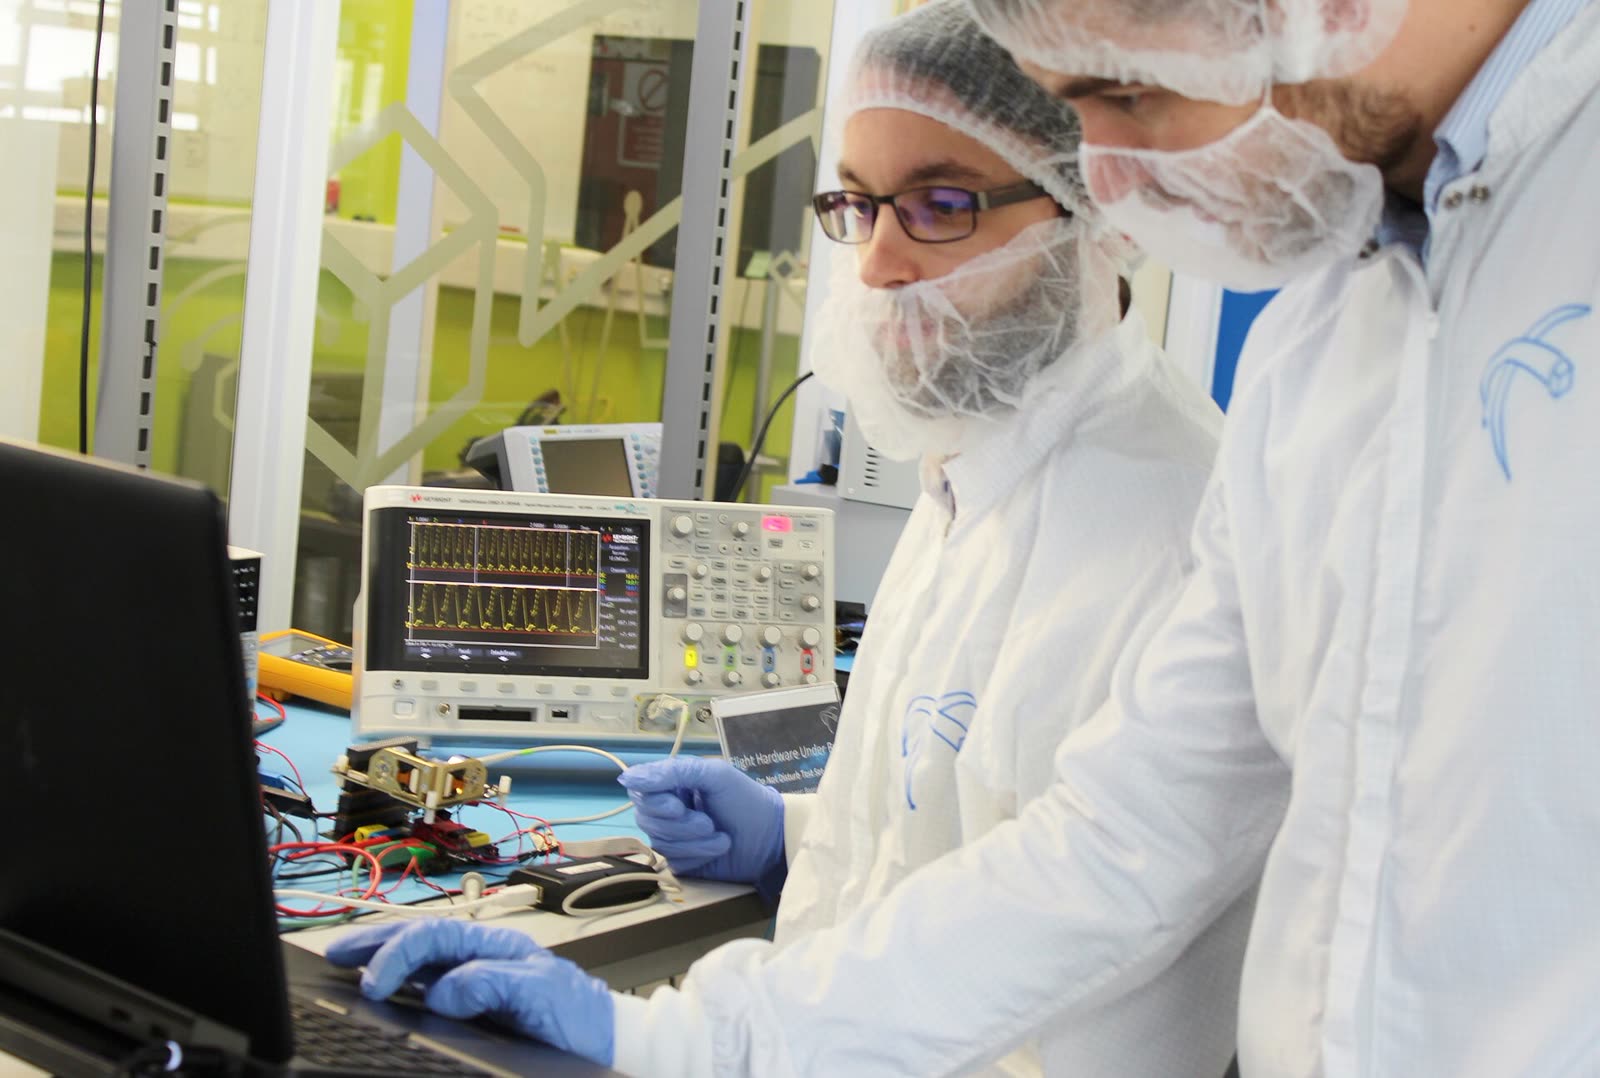
图像背景:封面采用 Wikimedia Commons 的真实照片,画面中洁净室工程师正在使用测试设备,有别于图表或生成图像。照片中的工作正是这项投资分析的起点:熟练人员使用经过校准的仪器,把复杂的要求落实为能够反复验证的认证工作,才有后续的利润可谈。[6]
已经被定价的部分
业务质量已反映在估值中。SGS 称,2026 年第一季度销售额达到 CHF 1.747 billion,有机增长 5.3%,其中检测与检验(Testing & Inspection)业务有机增长 5.0%,商业认证(Business Assurance)业务有机增长 7.4%。[1] Bureau Veritas 报告第一季度收入为 EUR 1.547 billion,有机增长 4.5%。船舶与海工(Marine & Offshore)及建筑与基础设施(Buildings & Infrastructure)业务增长较快,抵消了工业(Industry)业务面临的不利影响。[2] Intertek 4 月经营更新显示,按固定汇率计,第一季度同店收入增长 5.4%,其中企业认证(Corporate Assurance)业务增长 10.8%。[3]
这些业绩解释了市场为何愿意给这个行业较高估值。普通工业服务公司依赖业务量,实力较强的 TIC 公司还受益于监管趋严、认证续期和合规外包。客户向买方、监管者、保险方、贷款方或董事会作出承诺时,也需要独立机构验证其可信度。检测认证因此常是企业经营的必需服务,即使宏观经济偏弱,需求也往往能够延续。
Intertek 收购接洽让这种业务质量有了具体报价。5 月 13 日,Intertek 披露,EQT 提出了最终有条件方案,现金价格为每股 GBP 60.00,股东还可收取最高每股 107.7 pence 的 2025 财年末期股息。[4] 英国收购委员会(Takeover Panel)的披露表显示,Intertek 仍处于要约期,EQT 根据《收购守则》第 2.6 条(Rule 2.6)作出决定的截止时间为 2026 年 6 月 11 日 17:00。[5] 截至本文写作日 6 月 9 日,报价仍是市场估值的参照,交易尚未完成。
新变量
投资者早已熟悉 TIC 的生意优势,如今要验证的问题更具体了。买家愿意支付显著溢价,以现金收购 Intertek,其他同类上市公司便面临更直接的追问:自身增长和把利润转化为现金的能力,是否足以吸引投资者长期持有?还是投资者主要期待这笔报价带动整个板块的稀缺溢价?
SGS 的回应是调整业务组合。其 Q1 公告重点提及数字信任(Digital Trust)、AI 相关认证、连接性测试、网络安全、工业检验,以及补强型收购。公司还确认了 2026 年展望:有机销售增长 5% 至 7%,收购再贡献 5% 至 7%,调整后经营利润率至少 16%。[1] 公司向公开市场传递的思路清楚:增长来源要分散到多个终端市场,收购则要提高增长较快、利润率较高的细分业务在集团中的比重。
Bureau Veritas 的表现有喜有忧,也更能说明经营中的阻力。公司仍保持有机增长,并继续把业务重心移向增长较快、利润率较高的领域,包括数据中心和半导体晶圆厂这类必须可靠运转的关键设施。[2] 与此同时,公司把 2026 年有机收入增长指引从中高个位数下调至中个位数。地缘政治、宏观不确定性、中东扰动,以及对政府服务(Government Services)业务的复核,都影响了近期增长。[2] 单凭稀缺性买入的判断由此受到挑战:即使认证业务质量较高,合同变动、地区扰动和业务梳理仍会打断增长。
Intertek 的情况介于两者之间。其 Q1 公告提及中个位数同店增长、利润率提高、强劲盈利增长和自由现金流。结合公司的战略复核及 EQT 方案来看,外部买家既看重经营价值,也看到了复杂组织中尚未释放的价值。[3][4] 对整个行业而言,实验室能否增长只是问题的一部分。上市集团组织复杂,私有化买家则认为可以将其简化;在这样的情况下,市场会如何为上市公司的增长定价,仍有待检验。
制衡因素
最有力的反驳在于,投资者会从这笔报价中推导出过高的行业估值。仅仅数周,一项尚在洽谈中的收购就足以让市场把所有同类资产视为稀缺资源,而各家公司的日常经营仍需扎实到位。TIC 业务依赖人员和流程,也要为实验室、资质认证和本地服务网络投入固定资本。如果工资涨幅扩大、实验室利用率下降、被收购业务未达整合目标,或客户推迟可自主安排的认证工作,现有估值倍数便会很快被认为过高。
业务组合也值得细看。“认证”这个统称容易让人忽略各项业务的差异。网络安全和 AI 治理有快速增长的空间,政府服务则面临复杂的政治因素。大宗商品测试随贸易和资源周期起伏,消费品测试受零售库存和监管实施时间影响,工业检验则更多随项目开展。行业要维持溢价,管理层就得持续把资本投向回报更好的业务,同时避免增长较慢的业务拉低集团回报。
证伪条件
如果有机增长维持在中个位数附近,利润率却停止改善,以稀缺性为由看多行业的判断就会失效。具体要看 SGS 增长时能否守住至少 16% 的调整后经营利润率目标,以及 Bureau Veritas 是否继续下调增长预期,或在固定汇率口径下未能提高调整后利润率。若出现这些经营压力,同时 Intertek 收购洽谈结束时既无确定报价,也拿不出令人信服的独立经营价值方案,那么这轮估值上调就主要来自收购热度,持续盈利的依据仍然不足。[1][2][3][4][5]
能够支持看多判断的证据则是:认证占比较高的业务继续跑赢集团整体表现,补强型收购增加收入且不压低利润率。Intertek 的要约期限也需有明确安排,且能帮助投资者更清楚地衡量一家规模化 TIC 集团的价值。
观察清单
- 2026 年 6 月 11 日: EQT 对 Intertek 的 Rule 2.6 截止时间,是近期最明确的估值观察节点。[5]
- 2026 年 7 月 24 日,SGS 半年业绩: 重点看 Digital Trust、Business Assurance 及收购纳入的业务能否帮助公司达到 2026 年利润率与增长目标。[1]
- Bureau Veritas 下一次经营更新: 重点看中个位数增长是否只是暂时下调后的预期,还是预示此后的增速将维持在较低水平。[2]
- 2026 年 7 月 31 日,Intertek 半年业绩(若交易尚未完成): 投资者需要看到,即便没有买家报价,公司的战略复核也能释放价值。[3][4]
检测实验室的稀缺性要体现为财务业绩,溢价才有依据。监管、供应链验证、网络和 AI 信任、食品与健康安全,以及关键工业设施,都带来了长期需求。2026 年需要验证的问题更具体:现金报价可以揭示价值,待收购消息的热度消退,有机增长、业务组合改善和利润率管理能否让上调后的估值站得住。
来源
- SGS,《First Quarter 2026 Sales Update》(2026 年 4 月 23 日)——Q1 销售额、有机增长、分部增长、Digital Trust、收购纳入的业务和 2026 年展望。
- Bureau Veritas,《A steady organic revenue growth in the first quarter 2026》(2026 年 4 月 22 日)——Q1 收入、各业务有机增长、业务组合说明和更新后的 2026 年展望。
- Intertek,《Strategic Review Initiation and Trading Statement》(2026 年 4 月 14 日)——Q1 同店收入增长、各业务增长情况、战略复核安排和 2026 年指引。
- Intertek via Investegate,《Statement re final proposal from EQT》(2026 年 5 月 13 日)——每股 GBP 60.00 的最终有条件方案,以及 FY25 股息处理。
- The Takeover Panel,《Disclosure Table》(2026 年 6 月 9 日访问)——仍在要约期的条目,以及 Intertek/EQT 的 Rule 2.6 截止时间。
- Wikimedia Commons,《File:Test Engineers in the cleanroom.jpg》——文章图像所用真实实验室照片的来源页面。