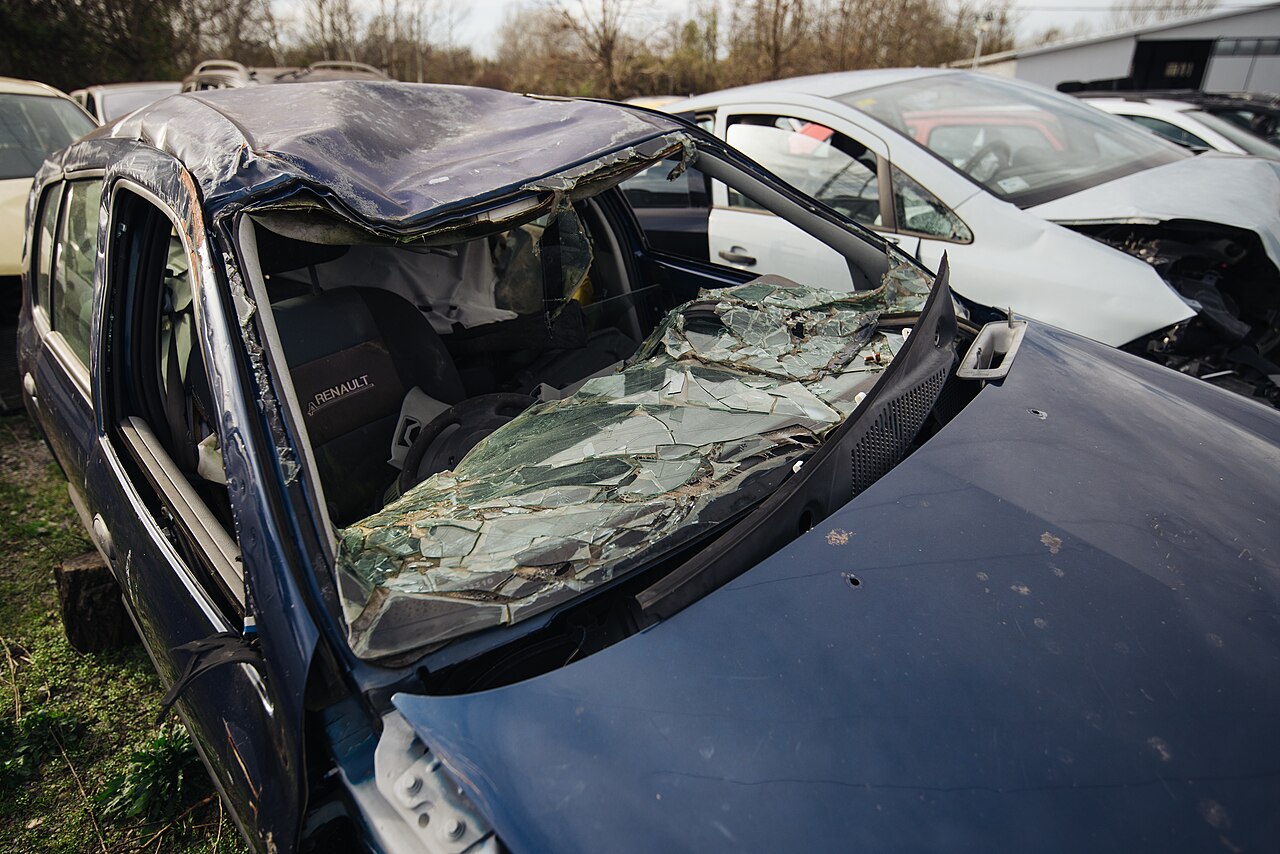
残值报价提高,最直接的收益是受损汽车能卖出更多钱。另一层影响发生在拍卖之前,也更容易被忽略:预期残值回收额上升,可促使保险公司把原本打算维修的车辆判定为全损。[1]
投资者理解残损车拍卖业务时,也要把这层影响纳入考量。拍卖场内的需求,能够影响流入拍卖场的供给。保险公司决定如何处理受损车辆,要同时考察残损车价值、维修报价和车辆事故前的价值。
随着全损案件在理赔中的占比扩大,这一区分愈发重要。CCC Intelligent Solutions 报告称,截至 2026 年第二季度,所有损失类别的理赔案件中,有 23.5% 被标记为全损。该公司在 10 月更新中也提醒,小额索赔减少同样会推高这一比例。[2] 这项统计交代了行业背景;残值报价走高是否促成了占比上升,仍需另行验证。
同一辆车,两种价格
对车主而言,原有资产是一辆能正常行驶的汽车。对残损车买家而言,资产则是眼前这辆受损的车:可以修复后使用,也可以拆取能够再利用的零部件。
保险公司要比较这两个市场中的处理方式。选择维修,就要支付维修费用;选择全损赔付并接收车辆,就要支付赔款,同时取得一辆可出售的汽车。售车回收的款项会降低保险公司的最终成本。
得克萨斯州保险局介绍,通常采用的经济性判断标准,是维修成本与残值之和是否达到或超过车辆受损前的实际现金价值,同时强调应逐案决定。[1] 将这一关系换一种写法,计算逻辑就更清楚了:
将维修成本与“受损前价值减去残值回收额”比较。
残损车越值钱,全损赔付这条路的成本就越低。即使车辆的受损程度保持原样,经济上更合算的处理方式也可随之改变。
改变理赔选择的报价
来看一个刻意简化的美国案例。车辆受损前用于赔付的估值为 $20,000,完整修复的费用为 $13,000。假定维修既安全又合法,保险公司赔付后取得受损车辆,且没有强制性规定改变这项经济选择。
残值回收按扣除处置成本后的预期收入计算。暂且搁置税费、免赔额及两种处理方式之间的其他差异,以单独观察报价的影响。这些金额仅用于举例,未采用已披露的拍卖结果。
| 同一辆车,不同回收额 | 回收额较低 | 回收额较高 |
|---|---|---|
| 预期残值处置净收入 | $4,000 | $8,000 |
| 赔付金额减去残值处置收入 | $16,000 | $12,000 |
| 与 $13,000 的维修费用相比,成本较低的选择 | 维修 | 全损赔付 |
回收额较低时,维修比支付赔款后出售残损车更便宜。回收额提高后,两种方式的成本高低发生逆转。在此期间,维修报价和车辆完好时的价值都保持不变。
车主获得的赔付金额与保险公司承担的净成本,仍是两个不同的数额。车主交出了受损车辆,也一并转让了将其剩余价值变现的权利,保险公司由此才能回收残值。若车主保留被判定全损的车辆,得克萨斯州面向消费者的指引说明,保险公司会从原定赔款中扣除该车的残值。[4] 留下资产与将其价值以现金形式取回,对应着不同的结果。
拍卖买家看到了什么
残损车竞价所依据的价值,可以超出废金属本身。Copart 的 2025 财年年报列举了影响拍卖成交价的因素,包括可修复车辆与回收零部件的需求、车辆构成、汇率和大宗商品价格。年报还明确指出,维修成本、二手车价值与拍卖回收额的相对高低,也会影响全损发生率。[3]
残损车场因而既承接理赔后的车辆处置,也会影响更早的理赔决策。某个买家若能以合算的成本利用完好零部件,就有理由给出其他买家难以接受的报价。国际需求同样可产生影响,因为以美元计价的购买金额,换算为买家本币后会呈现不同的成本。
由此得出的投资启示带有条件,也有分析价值。残值回收的经济性改善,既可提高已确定送拍车辆的处置收入,也可让处于维修与全损临界点的理赔案件转向全损。这是两种不同的增长来源。将拍卖量视为完全独立于买方需求的指标,就会漏掉后一种影响。
这也带来了统计上的难题。若理赔决策的门槛改变,下一批出售车辆的构成也可有别于上一批。平均拍卖价格上升,既可以来自更高价值车辆进入拍卖,也可以来自同类车辆竞价更强,或者两者同时发生。单看均价,还无法区分各自的影响。
最有力的抵消因素,是另一个价格
二手车升值可抵消上述影响。Copart 提醒,二手车价格大幅上涨,可降低保险公司判定全损的意愿。[3] 放在前述算例中,车辆受损前的赔付估值上升,就会抬高全损赔付的成本,也可抵消残值回收改善带来的收益。
因此,比较时要同时跟踪这两种价值。较高报价能带来多大的全损赔付成本优势,还要看其他项目如何变化。处置费用可消耗部分优势,车辆在重置市场上的估值上涨,也可抵消其余部分。
实际决策还要考虑这笔简化计算之外的因素。得克萨斯州的指引提到,即便维修费用低于车辆价值,保险公司也会判定部分车辆全损;车主保留并修复全损车辆,还会涉及残损车辆产权登记的相关要求。[4] 账面上更合算的选择,与车辆是否适合上路、是否获准重新投入使用,仍需分别判断。
本文采用的投资假设,比“残值价格越高,拍卖量就越大”有更严格的条件:在维修成本和车辆受损前价值具有可比性的条件下,残值净回收额提高,可以扩大按经济性适合判定全损的车辆范围。若某一报告期内,公布的拍卖价格虽然上涨,可比理赔案件中“赔付估值减去残值净回收额”的数值却未下降,这一假设就无法解释该期的变化。车辆构成、费用或车辆价值上涨,足以消解原先设想的成本优势。
值得跟踪的三项披露
- CCC 下一次理赔数据更新:将全损案件数量与全损占比、可维修案件数量对照阅读。其 10 月报告明确指出,小额索赔减少会缩小分母,推高全损占比。[2]
- Copart 下一次季度业绩:结合车辆成交量,以及有关车辆构成和汇率的说明,审视保险理赔车辆的拍卖价格。要考察的是可比车辆的残值回收额是否改善,均价上涨本身还不足以回答这个问题。
- 保险公司下一次披露案均赔付金额时:结合赔付估值和维修成本,查看实际残值回收情况。若披露缺少必要细节,残值回收带动拍卖量增长的解释就仍待证实。
来源
- 得克萨斯州保险局,《火灾、烟熏及爆炸损害常见问题》,“全损车辆”部分——维修成本、残值与逐案作出的全损决定。
- CCC Intelligent Solutions,《Crash Course 2026 年中更新》,2026 年 10 月 15 日——截至第二季度的全损发生率,以及理赔案件构成变化的影响。
- Copart,2025 财年 Form 10-K 年报——拍卖价格的影响因素、全损赔付的经济性,以及二手车价值上涨带来的抵消作用。
- 得克萨斯州保险局,《我的车被判定全损了,接下来怎么办?》——保险公司的决定、车主保留残损车辆及产权登记事项。
- Nenad Stojković(Shixart1985),《废车场内一辆挡风玻璃破碎的受损汽车》,2023 年 12 月 2 日——摄影作品,Wikimedia Commons,CC BY 2.0;此处以缩小尺寸展示。