果蔬经销商账面上的担保资产充足,贷款银行仍有回收不足的风险:用于贷款担保的发票债权,尚未获付款的供应商也可对其享有优先受偿权。仅按应收账款总额为贷款定价,就会忽略供应商获偿之后银行实际能够留下多少。[1][2]
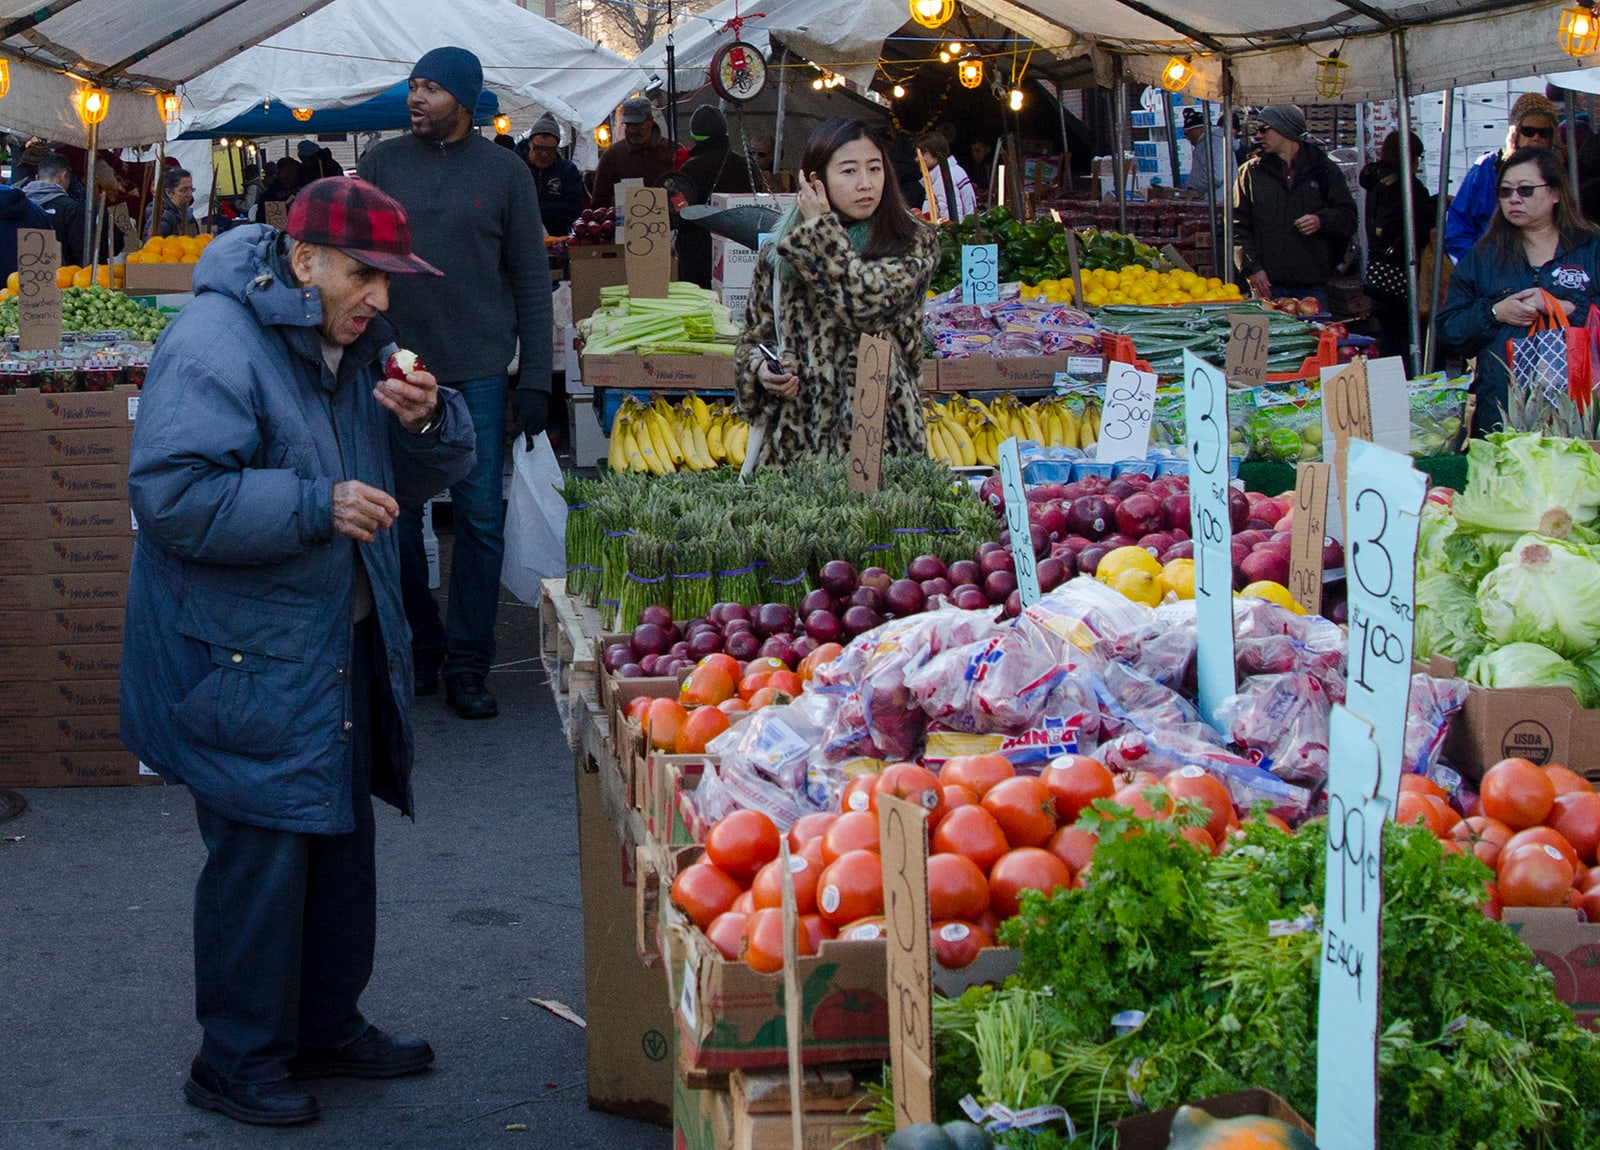
债权随货物流转,延伸至销售所得
通常的放贷逻辑从存货出发,经过开票,最后到回款。批发商以货物和客户应收账款作担保借款,再将这些资产变现,用于偿还贷款。美国货币监理署(OCC)将这一变现过程视为应收账款与存货融资的基础。[4]
新鲜及冷冻果蔬还涉及另一层关系。根据美国《易腐农产品法》(Perishable Agricultural Commodities Act,简称 PACA),符合资格且尚未获付款的供应商,可以保全其在法定信托中的权利。美国农业部(USDA)解释,企业经营失败时,只有有效的信托债权得到清偿,信托资产才可向其他债权人作一般分配。[1]
这项保护还覆盖售出果蔬后的资产。法律将果蔬本身、由其制成的产品,以及销售这些货物产生的应收账款或所得款项,都纳入信托范围。因此,仅仅售出一箱果蔬,供应商的保护仍然存续。发票债权可以接替果蔬,现金又可以接替发票债权,信托持续至相关款项付清之时。[2]
国会曾直接指出其中的融资冲突:供应商尚未收到货款,买方就已将果蔬及其销售所得的担保权益授予贷款人。[2] 因此,贷款人考察一笔发票债权时,除客户的付款能力之外,还须追问款项的归属。即使发票如期收款,所得款项或须先归入用于偿付受保护供应商的资金池。
银行实际能够收回多少
设想一个简化的企业经营失败案例。某经销商拥有 $500,000 可变现的果蔬相关信托资产,包括可收回的发票款项和现金。供应商已经有效保全的信托债权合计 $300,000。银行对同一资产池持有 $400,000 的有担保债权。假设此外没有其他资产、竞争债权、追偿费用或保证。
只看担保资产总额,银行的债权有足额覆盖。按美国农业部所述的供应商优先受偿顺序,清偿信托债权后,资产池剩余 $200,000。在这个例子中,这就是银行全部可获偿的金额:所列资产价值已全额变现,银行却只能收回贷款的一半。[1]
这些金额仅用于演示,与已报道的破产案例或行业回收率估计无关。例子特意排除了果蔬腐损和坏账,以说明即使回款预测准确,回款预测与贷款回收预测仍会得出不同结果。
在电子表格中删除供应商应付账款,也无法填补这一缺口。用现有资产池向供应商付款,债权减少的同时,现金也随之减少。更严谨的付款管理有助于防止风险敞口累积;企业一旦出现资金缺口,付款本身并不能增加资产。
账簿须同时追踪应收与应付
PACA 信托采用非隔离形式,法规允许信托资产混同存放,同时要求买方维持这些资产,使其始终可用于清偿尚未结清的果蔬货款。[3] 即使没有标为“信托”的银行账户,也不能据此认定现金可自由支配。
贷款评估所需的信息也随之改变。客户应收账款账龄表列明谁还欠经销商的钱,供应商记录则列明经销商还欠谁的钱。据此可以推论,即使每张客户发票都真实有效,单看前者而忽略后者,仍会高估这笔授信实际得到的保障。
这与 OCC 手册中更广泛的审贷要求一致。手册在分析经营周期时,将存货、应收账款和应付账款放在一起考察;讨论担保资产时,则区分可变现价值与乐观的账面估值。[4] PACA 为审查供应商应付款项增加了具体依据。发票债权规模扩大,有时也伴随尚未履行的信托债务增加,因此单凭销售增长,还不足以认定担保覆盖有所增强。
延长付款期限,会改变保护资格
供应商获得保护也有资格限制。美国农业部指出,通常的及时付款期限为 10 天,其他期限须在交易前以书面约定。根据信托法规,交易前约定的付款期限如要保留信托保护资格,最长为收货并验收后 30 天。[1][3]
这些规定约束的是合同条款是否符合资格。对于原本符合资格的发票,逾期本身不会自动终止保护。法规明确允许原本符合资格的卖方,在买方违约后同意付款计划,或接受部分付款,并保留其资格。[3]
通知要求则须另行核对。持牌卖方可以在发票中使用规定措辞来保全权利,也可在满足相应要求的前提下采用另行书面通知的程序。[1][2] 因而,“所有果蔬应付账款都受保护”与“逾期发票已经失去保护”这两种笼统判断都缺乏依据。哪些债权应纳入计算,取决于交易条款和权利保全记录。
已将这些债权计入的授信安排,是对上述风险判断的制衡
最有力的反驳是,审贷充分的贷款人从一开始就能将这一风险计入授信安排。核实供应商债务,在担保资产计算中作出适当剔除或预留扣减额,并确保余下资产价值充足,可避免上述例子中的意外缺口。PACA 的存在,本身不足以认定每一笔果蔬贷款都缺乏充分担保。
对一笔具体授信而言,若压力情形下可变现资产在清偿有效信托债权后,连同其他可独立用于偿债的担保资产,足以全额覆盖银行风险敞口和追偿费用,那么担保资产存在缺口的论点在这笔授信中便不成立。 这项检验依据的是实际资产池及相关债权,“有担保”的名称本身无法回答这个问题。
接下来应在三个具体时点取得证据:
- 下一次提交借款基数报表时:将客户应收账款与未付果蔬货款相核对,并说明授信安排如何计入有效的信托债权。[3][4]
- 下一次批量支付供应商货款时:确认哪些债务已经清偿,哪些仍未结清;根据法律规定,遭拒付的支付票据不算付款。[2]
- 下一次续签合同或订立违约后付款协议时:区分发货前约定条款的变更,与针对已逾期且符合资格的债务所作的安排,并检查相应的权利保全记录。[1][3]
来源
- 美国农业部农业市场服务局,《PACA 信托》——债权人受偿顺序、权利保全方式与付款期限要求。
- 《美国法典》第 7 编第 499e(c) 条,“为未获付款的供应商、卖方或代理人利益而设的商品及销售所得信托”,经康奈尔大学法律信息研究所提供——立法目的、涵盖资产、付款与通知。
- 《联邦法规汇编》第 7 编第 46.46 节,“法定信托”,尤其是第 (b)–(f) 款,经康奈尔大学法律信息研究所提供——资产混同、资产维持、资格及违约后付款安排。
- 美国货币监理署,《应收账款与存货融资》,《货币监理署手册》,2000 年 3 月版,含 2025 年 3 月修订,印刷页码第 1、15–16 和 20–21 页——资产变现、经营周期融资与担保资产评估。
- Mark Cowell,《海马克特果蔬市场》,摄于 2015 年 12 月 4 日,经 Wikimedia Commons 提供——图片、署名与地点元数据。