将核电运营商的退役清理信托直接按现金估值,便跳过了最重要的问题:谁有权动用这笔钱?投资收益增强了基金的财力,但首先改善的是支付未来费用的能力;股东若要从中获得额外收益,还须对最终结余享有独立的权利。[1][3]
资料截止日期:2026 年 9 月 23 日。行业数据截至 2024 年末;公司案例采用 Constellation 的 2026 年 6 月申报文件。两者的统计范围与报告日期各异。
拆除作业背后的投资组合
Callan 最新研究所调查的核电退役信托资产合计达 1,000 亿美元。资产增长主要来自股市上涨,规模已接近研究样本所估算的退役清理总成本。样本涵盖持有在运反应堆及部分已关闭核电厂权益的投资者所有制电力企业和公营电力企业。[1]
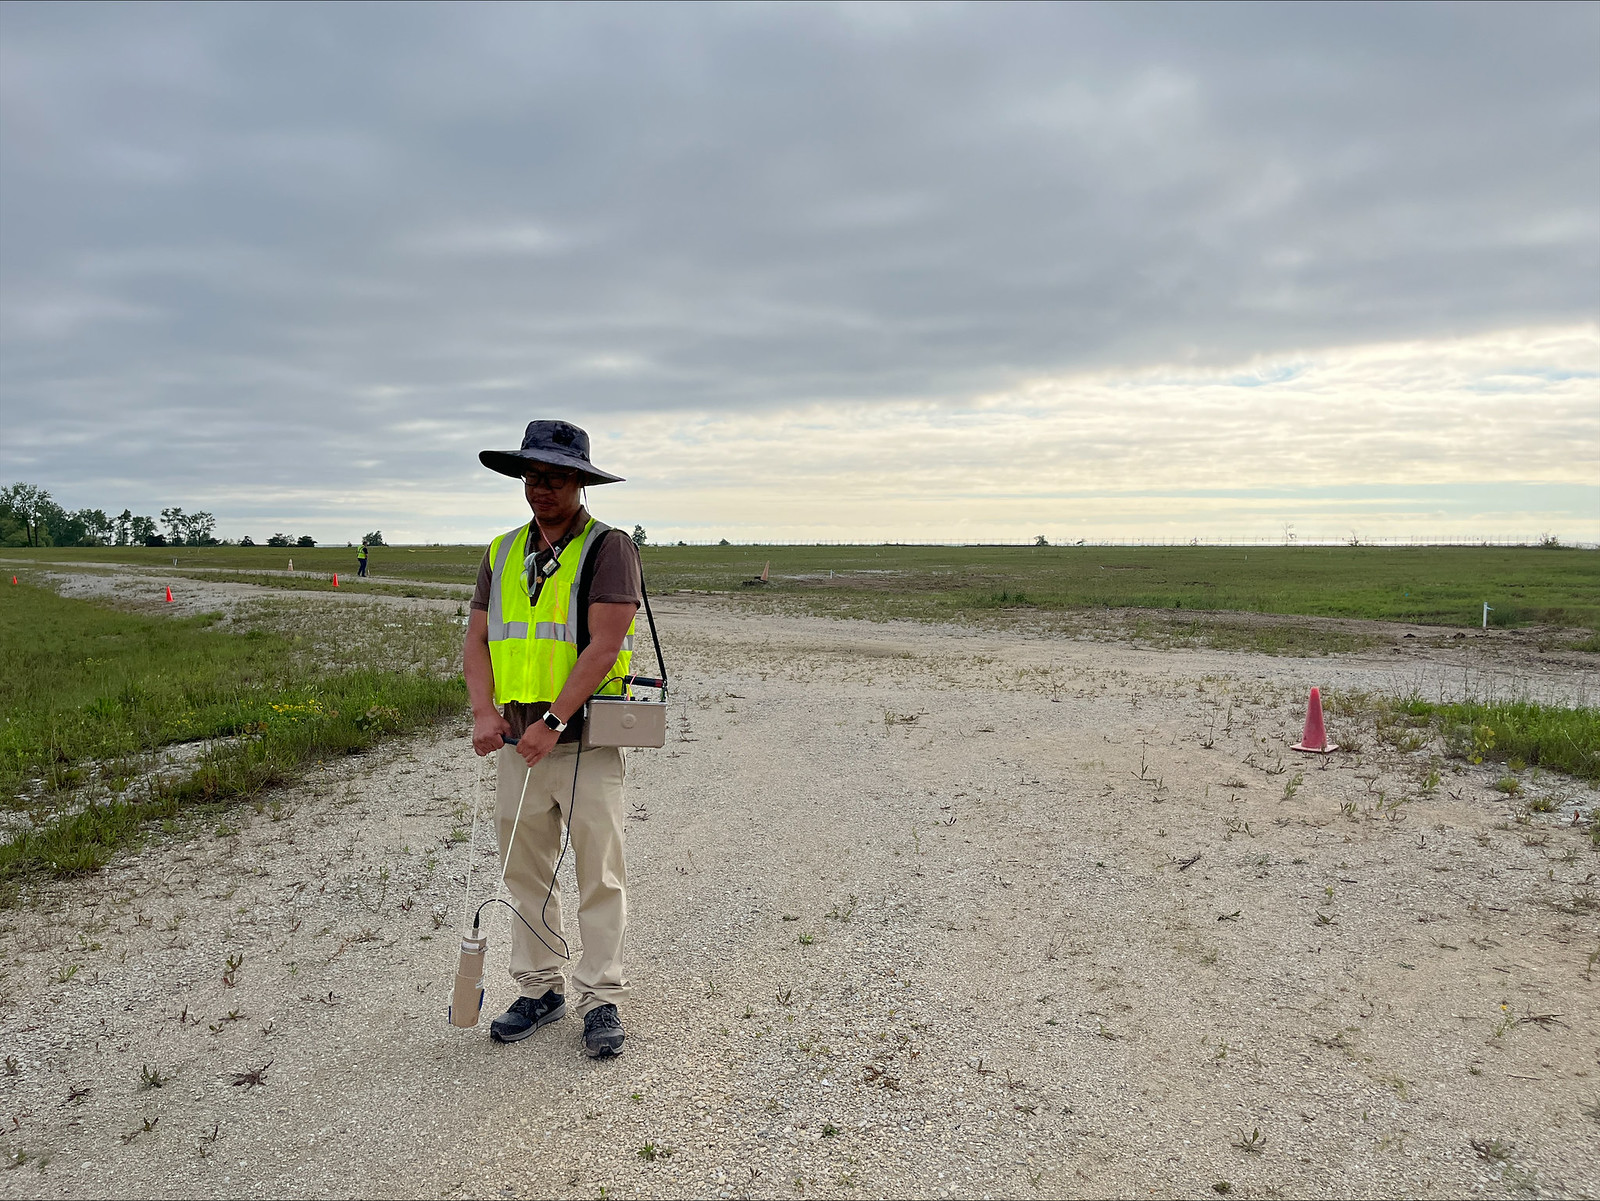
投资组合因而也是核电厂全寿命周期经济核算的一部分。反应堆运行期间,发电带来收入;收入终止后,信托则帮助支付后续工作。美国核管理委员会(NRC)检查员在锡安核电站查看裸露地面的照片,呈现了这笔钱最终对应的实体工程:核电厂从盈利模型中退出后,场址仍须接受评估、完成清理。[6]
信托的法律安排决定了其余额应与普通公司现金分别看待。根据 NRC 的外部积累基金(external sinking fund)规则,资金须在独立账户内逐步积累,账户置于持证方的行政控制之外。资金报告既须披露已积累的资产,也须披露未来成本及投资收益的假设。[5]
资金提取还须符合用途要求。退役基本规则将提款用途限定于合规的清理活动,并要求保留足够的财务保障,确保设施安全封存、退役工作最终完成。仅凭余额充裕,企业仍没有将其改用于股份回购的权限。[4]
三种计量,各自回答不同问题
Constellation 提供了一个具体案例。其第二季度申报文件披露,截至 6 月 30 日,核电退役信托基金总额为 205.83 亿美元,核电资产退役义务为 119.42 亿美元。信托总额包含流动部分,这一部分在资产负债表中单独列示。[2]
两项数字相减很容易;要将差额认定为可动用的结余,还需要充分得多的证据。
资产退役义务,是对未来依法必须承担的成本作出的折现估值。Constellation 年报介绍了各场址的成本估算与不同退役方案,相关费用还可涵盖放射性设施拆除之外的支出,包括乏燃料管理。NRC 最低资金要求的计算另有一套框架与假设。[3]
这些计量各有用途。当前投资组合的市值,反映已持有的资源;会计负债将未来义务折算为当下的金额;监管检验则考察符合要求的资金安排能否保障必要的退役清理。股权投资者若想知道多少资金能从信托中转出、何时转出,单靠其中任何一项都得不到答案。
时间安排足以显著改变会计数值。Constellation 上半年因调整未来现金流估计及其发生时间,录得资产退役义务减少 12.77 亿美元,主要原因是修订了数座核电厂的假定退役日期。[2] 这一变动反映估值调整,尚不能据此认定施工团队已经完成了等额工程。
结余也有其他权利人
从投资组合到股东收益之间,还隔着另一类权利。Constellation 披露,受监管协议约束的机组(Regulatory Agreement Units)完成退役后,剩余资金一般须退还给相应电力企业的用户;原属 PECO 的机组则适用有限的结余分享安排。其余核电机组的剩余资金由公司保留,但部分电厂仍受特定追索条款约束。[3]
因此,汇总的信托余额掩盖了资产增值收益的不同经济归属。有效的估值须逐厂展开:先确认承担哪些义务,再估算何时付款,最后查明剩余资金归谁。直接在集团层面做减法,会遗漏最后一步。
这一区分也能防止重复计值。若分析师已按未来退役清理缴款负担减轻后的现金流为运营商估值,再将整笔信托资产加上去,就会把用于减轻缴款负担的资源,又算作一笔额外分配。任何剩余价值,都须另行设定成本、时间与归属方面的假设。
市场上涨有助于筹资,工程仍待完成
审慎看待结余时,也有一项最有力的理由值得权衡:义务获得更充足的资金保障,本身就有经济价值。即使眼下没有资金分配,也有助于减少今后补充资金支持的需求。Constellation 披露,机组若未通过最低资金要求检验,公司视情况须注入现金或提供财务担保。[2]
投资组合同时将市场风险带入了工业项目的退役义务。Callan 研究中披露资产配置的投资者所有制企业信托,其股票配置比例中位数为 64%。这一统计只涵盖样本中的部分信托,不能据此认定全国信托资产总额中有同等比例投向股票。[1]
分析由此转向付款时点。若支出尚在远期,基金对市场波动可有更大的承受空间;若当下已须出售投资来支付承包商,承受波动的余地便会收窄。市场回撤一旦与大额提款重叠,等到资产价格回升时,部分资产已经售出。因此,压力测试须将投资组合与实际付款计划一并考察。
据此可以提出一项审慎判断:在可分配结余得到证实之前,近期信托资产增值应主要视为履约保障的增强。能够推翻这一判断的证据,是必要工程完成、用户权益得到清偿后,有文件证明大额资金已经拨付给拥有相关机组的公司,并有更新后的逐场址估算作为依据。这将确认股东能够获得的现金价值,超出了补充资金风险下降所带来的收益。
后续关注事项
- Constellation 下一份季度申报文件:结合支出与负债修订,核对信托资产的变动,将投资表现与退役假设调整的影响分别列清。
- 截至 2026 年 12 月 31 日的资金状况及 2027 年 3 月 31 日的报告周期:检查各反应堆的资金覆盖情况、投资回报假设,以及新增的资金支持承诺。规则一般要求每两年报告一次,特定情形下则须每年报告。[5]
- 各场址完工或信托资金解除限制的决定:查明文件指定的资金接收方,以及已经履行的义务。退役清理完成,加上可依法执行的结余索取权,才是投资组合余额成为所有者资金的证据。[3][4]
资料来源
- Julia Moriarty,Callan,《Callan 研究:股市上涨推动核电退役信托基金余额达到 1,000 亿美元》,2026 年 2 月 17 日——研究范围、2024 年末资产及披露的投资配置。
- Constellation Energy,2026 年 8 月 6 日提交的 Form 10-Q——附注 9:核电信托余额与资产退役义务变动;流动性部分关于 NRC 最低资金要求的讨论。
- Constellation Energy,2026 年 2 月 24 日提交的 2025 年 Form 10-K——附注 10:折现后的义务、监管资金要求的差异,以及信托剩余资产的归属权。
- 10 CFR 50.82,“许可证终止”,康奈尔大学法律信息研究所提供——第 (a)(8) 款:退役基金提款条件。
- 10 CFR 50.75,“退役规划的报告与记录保存”,康奈尔大学法律信息研究所提供——第 (e) 和 (f) 款:资金隔离与报告要求。
- 美国核管理委员会,《锡安核电站退役检查》,2023 年 10 月 2 日发布——照片来源与检查员身份信息,CC BY 2.0。