无追索权保理收取的额外费用,对应的是针对约定未付款情形的保障。若把这项安排视为发票风险的全面转移,就会高估保障价值:货物争议仍会让供应商承担风险。[1][2]
对制造商而言,两类风险的区别在货物送出后便会显现。客户若资金耗尽,或因缝制质量提出异议,回款都会中断;融资协议对两种情况的处理结果,却各有条件。
资料核对日期为 2026-11-02。下文英镑金额均为假设,不含增值税及费用,用于说明资金流动,并非具体产品报价。
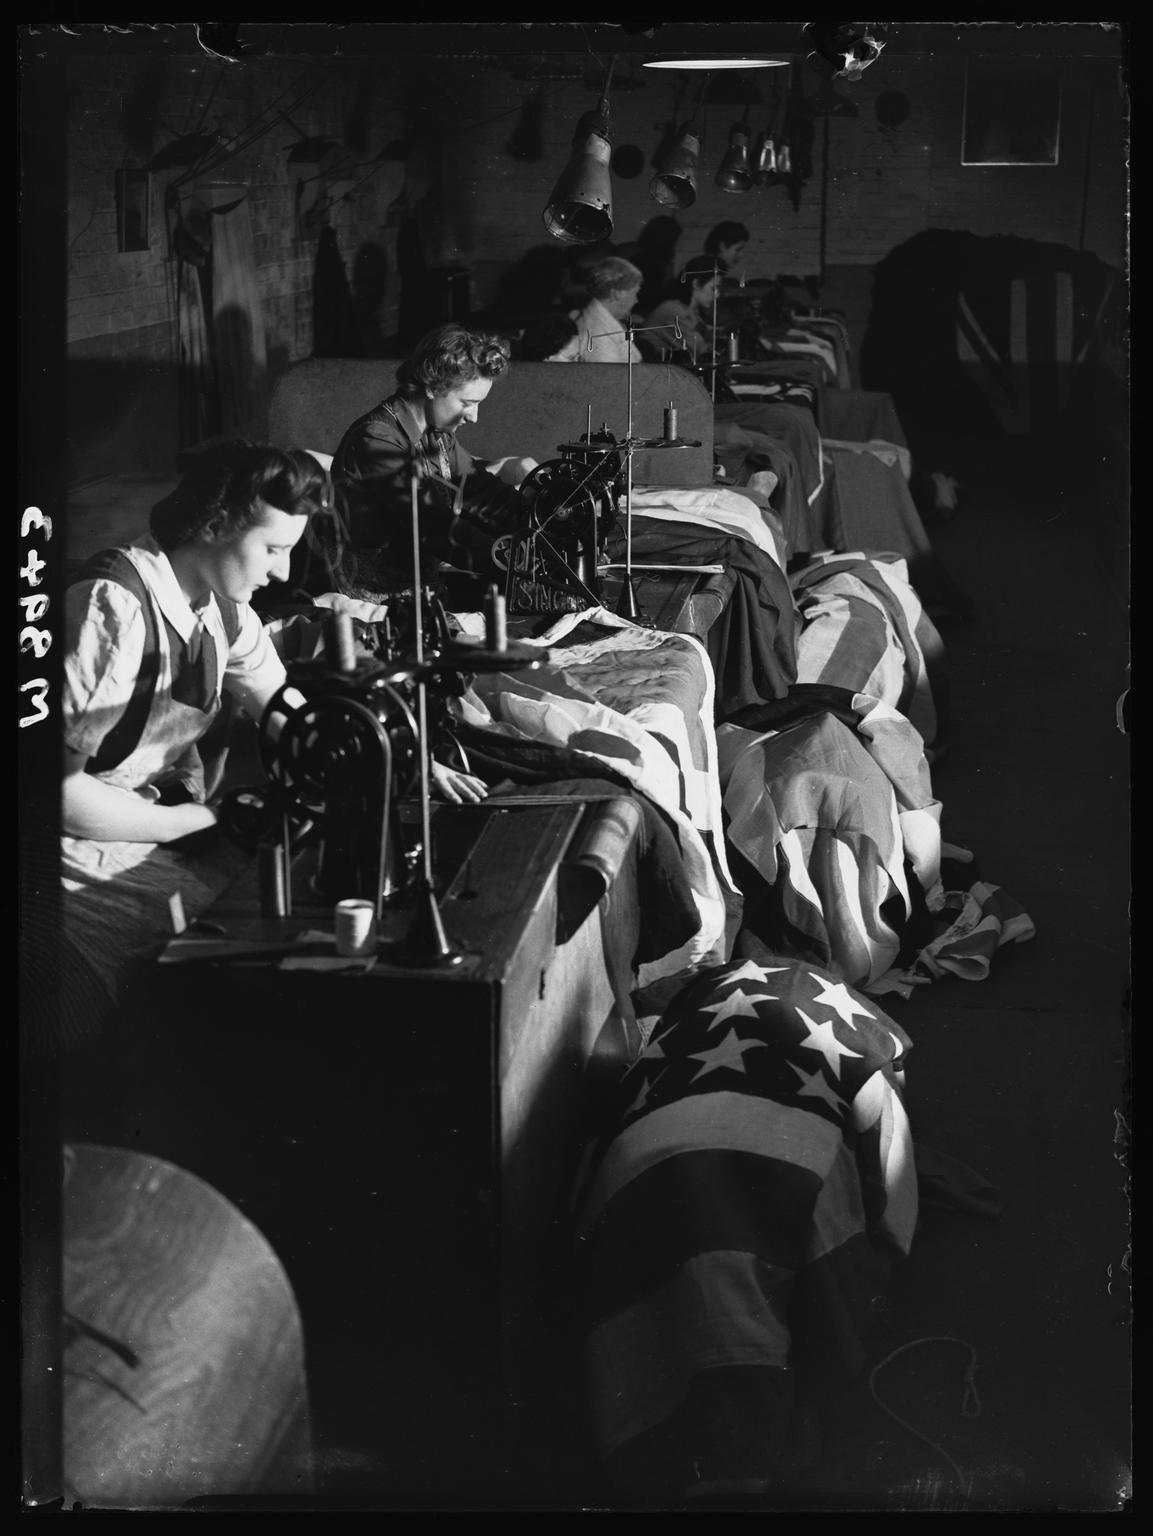
结果未定,预付款先到账
假设一家旗帜制造商向批发客户开出 £100,000 的发票,再将这张发票对应的债权转让给保理商,取得 £80,000 的融资预付款。其余 £20,000 作为保留款,待货款收回后处理。若买方全额付款,保理商从回款中扣回已预付的金额,再将余款扣除费用后支付给制造商。
这一过程符合英国商业银行(British Business Bank)对发票融资基本安排的说明:应收账款中的一部分先转为即时可用的资金,余款在客户付款后释放。保理服务还包括管理销售账簿,以及向客户收款。[3]
本例假设,协议为已获批准的发票提供客户无力偿债风险保障,商业争议则列为除外事项。另假设获批金额内全额受保,免赔额为零。这些合同条件仅为简化本例分析而设定,其他无追索权保理业务是否提供相同保障,须以各自条款为准。
英国税务与海关总署(HMRC)对保理的说明划清了核心责任:在有追索权保理中,保理商可将未收回的债权退回给客户;在无追索权安排下,只要客户遵守协议,损失就可由保理商承担。[1] 因此,理解“无追索权”这一名称,还须一并审视附带条件。
客户无力偿债,发票债权仍然有效
在第一种情形中,旗帜符合规格,买方认可发票全额应付,随后却陷入无力偿债的境地。制造商已履行协议要求,这笔债权仍在获批保障范围内。
按上述假设条款,保障范围内的信用损失由保理商承担。即使买方无力偿债,制造商仍可保有已收取的预付款。保留款何时到期应付,仍取决于协议;信用保障与“立即、无条件结清余款”的承诺须分别理解。
这是购买此项保障最有力的理由。制造商能够生产并交付合格产品,对客户的其他债务却鲜有掌控余地。将这一明确界定的风险转出,具有实际价值。对于原本有效的销售,这项保障可防止供应链其他环节的偿付危机迫使企业退还已经取得的融资款。
客户有偿付能力,却对货物提出异议
回到最初那批货物。这一次,买方资金充足,却认为缝线达不到约定标准,因而对发票提出争议。这项争议在本例的保障范围之外。涉及供应商交付内容的索赔,应按履约争议处理,与买方单纯无力付款的情形有所区别。
汇丰英国(HSBC UK)2025年2月的信用保障指南具体说明了这一区别。指南将争议债权列为除外事项,并指出,债权失去资格后,基于该债权取得的融资可被撤销或冲回。指南还说明了按合同要求回购不合格债权的权利。已签署协议的效力优先于指南。[2]
假设保理商行使要求还款的权利,账户中也没有其他余额可供抵扣,制造商就必须在争议尚未解决时筹措 £80,000。这笔金额是争议期间的资金需求,最终损失要看后续回款。客户日后若支付货款,仍能收回相应金额;眼前的问题是如何为这段等待期筹措资金。
若预付款已经用于支付面料供应商货款和工资,退还时就须另找现金来源。订单按最初估算能够盈利,与此刻能否拿出现金是两回事。发票中未获预付的部分也尚未收回,仍停留在应收款上。
和解后的损失,小于此前的现金冲击
接下来假设,制造商退还预付款之前,双方就货物瑕疵索赔达成和解。经保理商同意,客户直接向保理商支付 £70,000,以此结清这笔债务。此处忽略费用,并假设各方对被拒收货物已无进一步追偿其价值的权利。
保理商收回的金额低于此前预付的金额。按本例针对争议债权的追索条款,制造商须补足 £10,000 的差额。
相较于原始发票全额收款,制造商少得 £30,000:预期收到的保留款落空,同时还要退还多付的预付款。保理交易让现金提前到账,货物瑕疵造成的经济损失仍然存在。
若制造商此前已经全额退还预付款,后续和解款就须在账户中另行核对结算。按本例假设,最终商业损失相同,现金需求的峰值却会随先后顺序变化。因此,预测应列明实际收款与还款,仅列一个净损失数字会遗漏这段资金压力。
哪些变化会改变结论?
争议发票仍有重新纳入保障的机会。汇丰的指南允许就个案另行约定或恢复资格,其中包括争议被撤回,或法院确认债权成立后的情形。[2] 因而,供应商的交付记录、验收凭证和往来函件,其作用有时与买方的财务状况同样重大。
就这批货物而言,若保理商确认争议发票将继续获得融资,或在任何还款或可用融资额削减生效前恢复其资格,那么“争议引发融资冲击”这一论点即被证伪。 在这种情况下,仅凭客户提出异议就推断现金后果,会高估实际冲击。
英国商业银行的融资准备清单要求企业预测融资带来的影响,并了解费用、收款责任及协议期限。[4] 对本例而言,以下三个交易节点尤其值得关注:
- 客户首次对发票提出争议时: 核实争议金额,并取得保理商是否继续提供融资的决定。
- 贷项通知单或和解方案议定时: 核对调整后的应收款、已收取的预付款及应退还的款项。
- 争议解决后的下一期账户对账单出具时: 确认已收现金及恢复的融资确已计入可用资金的计算。
来源
- 英国税务与海关总署,《增值税金融手册》,VATFIN3220,“保理(含发票贴现)”——有追索权与无追索权安排,以及客户账户的运作方式。
- 汇丰英国,《应收账款融资信用保障产品指南》,2025年2月,第3–6页及第8页——受保障融资、回购权、争议债权、资格恢复及协议的优先效力。
- 英国商业银行,“发票融资”——预付款、保留款、收款服务及成本。
- 英国商业银行,“发票融资清单”——现金预测、费用、收款责任及协议期限。
- 科学博物馆集团,“缝制旗帜的女工”,F. Greaves 摄,1945年4月3日——《每日先驱报》档案,藏品编号 1983-5236/M08943;照片出处。