Eli Lilly 的减重药需求已经体现在股价里。到了 2026 年,公司需要更快地增加供货、争取有利的报销条件,并维持利润率。投资者由此才能判断,眼下的增长究竟有多少来自供不应求,又有多少能够凭借公司的长期经营能力延续下去。[1][2][4]
Mounjaro 与 Zepbound 已经从前景可期的产品成长为收入主力,足以改变 Lilly 的收入来源、生产预算和支付方谈判。GLP-1 需求得到验证后,投资者还需要看销量增加能留下多少收益:实际售价下降、为争取准入作出的让步、经营成本和扩产延误,都会消耗这部分收益。
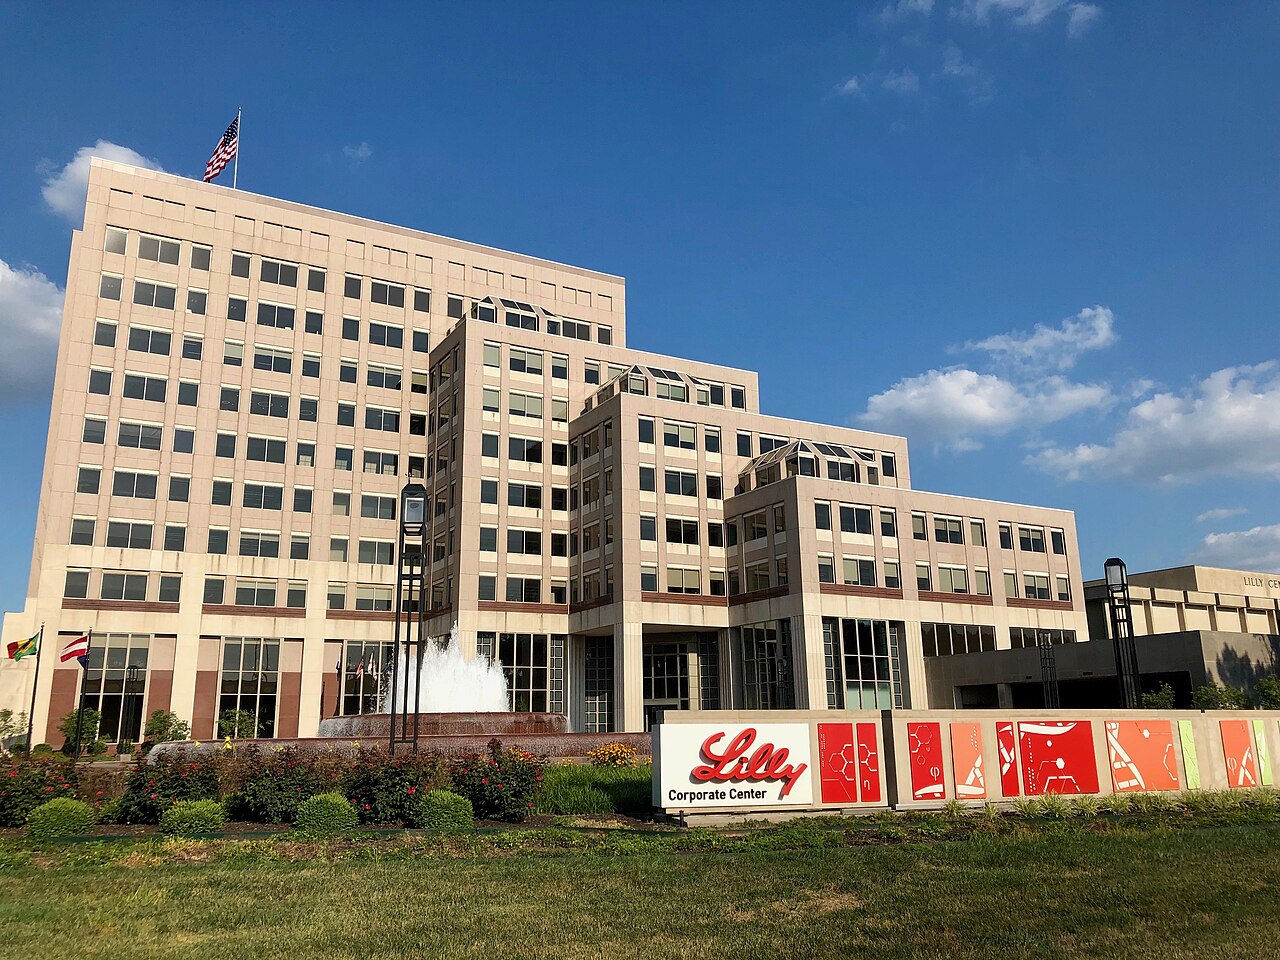
图片说明:题图为 Eli Lilly and Company 位于印第安纳波利斯的公司中心实景。本文讨论的财务问题,都要在这家大型药企的经营中得到解答:研发、生产、报销、药品灌装与注射装置制造,以及资本配置,需要相互配合。[1][2][5]
市场已计入与新增变量
市场已计入: 在大型制药公司中,Lilly 的增长前景属于最清晰的一类。2025 年第四季度,收入增长 43% 至 $19.3 billion,管理层将增长主要归因于 Mounjaro 与 Zepbound 的销量增加。[1] 这组数据充分表明,减重与糖尿病药物已经成为盈利预测的核心。
新增变量: 需求得到确认后,难点转向供货与盈利。Lilly 对 2026 年的指引为收入 $80 billion 至 $83 billion,非 GAAP 每股收益(EPS)为 $33.50 至 $35.00。[1] 要达到这些目标,公司能增加多少供应、如何向各地区和渠道分配,都值得追踪。销量增长能否抵消实际售价下降的影响,也将左右结果。
生产投资公告的重要性,因此也能接近一份在研药物进展摘要。Lilly 新宣布的宾夕法尼亚注射药物与装置工厂投资额为 $3.5 billion,预计 2031 年投入运营,将带来约 850 个长期岗位与 2,000 个建设岗位。[2] 工厂将为包括 retatrutide 在内的下一代减重疗法提供产能。这笔投资属于 Lilly 自 2020 年以来承诺在美国制造业投入的超过 $50 billion 资本的一部分。[2]
美联社(Associated Press)对宾夕法尼亚项目的报道同样着眼于生产:新工厂位于 Fogelsville 一带,将扩大美国国内产量,而 Lilly 正受益于减重与糖尿病药物的强劲销售。[3] 这份外部报道把需求热度与实体产能联系起来,为评估扩产计划留下了具体依据。
需求已可见,供货与盈利决定估值溢价
1. 两款主力药物的预测需要更细
Mounjaro 在 2025 年第四季度的全球收入为 $7.4 billion,同比增长 110%。Zepbound 在美国的收入为 $4.2 billion,同比增长 122%。[1] 以两款药物如今的收入规模,准入、供货或实际售价的预测稍有变化,就会影响 Lilly 的整体利润。
各地区的收入占比同样值得细看。Mounjaro 在美国以外的收入从上年同期的 $899 million 增至本季度 $3.3 billion,美国收入增长 57% 至 $4.1 billion。[1] Lilly 正从最早上市的美国市场向全球扩展减重与糖尿病业务。各地报销制度、标价、销售渠道和上市先后有别,盈利情况也会随之变化。
2. 产能直接影响估值
宾夕法尼亚建厂公告看似常规扩张,却直接关系到 Lilly 的估值。从减重药需求出现,到可供销售的注射笔、装置与注射药品达到所需产量,有时还要相隔数年。目标 2031 年投产的工厂,解决的是更长期的供应需求,2026 年的供货问题仍待处理。投资者也能据此判断,Lilly 预期这类药物的增长能持续多久,以及公司愿意在后续产品收入充分体现需求之前投入多少资本。[2]
公告提及 Retatrutide,显示公司已经在为 Mounjaro-Zepbound 这一轮增长之后作准备。若下一代减重疗法扩大潜在市场,或改善临床获益与代价之间的平衡,Lilly 就需要充足产能,让使用者真正受益于研发成果。若增产太迟或成本太高,公司增长的周期波动就会加剧:需求激增之际,准入收紧、价格让步增加,利润率也更难预测。
3. 实际售价与支付方构成决定收益能留下多少
第四季度业绩公告在强劲增长之外,也披露了明确的价格压力。美国收入增长 43%,其中销量增长 50%,实际售价下降带来 7% 的负面影响。Lilly 表示,销量增长与实际售价下降都来自 Zepbound 与 Mounjaro。[1]
投资者的分歧也集中在这里:销量增长强劲,实际售价却在下降。对于有望长期用于慢病治疗的药物,支付方有动力收紧准入条件、要求阶梯治疗、争取返利并控制渠道。若疗效、供货、患者依从性与品牌影响力足以争取报销,Lilly 仍有望谈成有利条件。处方需求能给公司带来多少收益,要等这些条件确定后才能判断。
毛利率数据反映了公司目前的承受能力。Lilly 披露第四季度毛利率为 82.5%,非 GAAP 毛利率为 83.2%,按非 GAAP 口径与上年同期大体持平。[1] 毛利率保持稳定是有利迹象,实际售价仍值得持续追踪。高利润率药物的增长能抵消部分价格和销售组合变化的压力,长期影响仍待观察。
六组关键数字
- 公司收入迈上新台阶: 2025 年第四季度收入增长 43% 至 $19.3 billion。[1]
- Mounjaro 已成为收入主力: 第四季度全球收入 $7.4 billion,增长 110%。[1]
- Zepbound 迅速扩大收入规模: 第四季度美国收入 $4.2 billion,增长 122%。[1]
- 实际售价承压: 美国收入增长 43%,伴随 50% 的销量增长,以及实际售价下降带来的 7% 负面影响。[1]
- 2026 年需要把需求变成业绩: 管理层指引收入 $80 billion 至 $83 billion,非 GAAP EPS $33.50 至 $35.00。[1]
- 扩产需要多年资本投入: 宾夕法尼亚工厂单项投资 $3.5 billion,目标 2031 年运营,属于公司自 2020 年以来承诺在美国制造业投入的超过 $50 billion 资本的一部分。[2]
这些数字将 Lilly 的增长放到了整条制药生产链上。新药上市之后,研发、供应链、装置生产、支付方准入与全球销售都需要同步扩展。
多空双方的主要反驳
看多者最有力的反驳是,Lilly 有条件成为少数能够应对这些复杂挑战的公司。现有 GLP-1 业务规模庞大,下一代减重药物已进入后期研发阶段,毛利率处于高位。公司的财务实力也允许它在需求充分体现为收入数年前,就持续投资扩产。[1][2][4]
这些条件为较高估值给出了具体理由。许多高估值成长股的未来市场仍有待验证,Lilly 则已有庞大的药品收入和高速增长,并列出了满足需求的具体投资计划。
看空者的反驳是,业务越成功,各方对收益分配的要求也越多。支付方希望药价更易负担,并限制药物使用;政府希望扩大用药准入;竞争者争取市场份额;患者要求供货充足;建厂扩产还需要资本。每项要求单独看都有道理。这些要求叠加后,实际增长带来的价值仍有低于处方需求所暗示预期的风险。
证伪条件
如果未来几个季度 Mounjaro 与 Zepbound 销量仍然强劲,实际售价的下降却加快,新增供应也跟不上需求,就需要进一步查看毛利率与业绩指引。若其中一项显示公司为突破准入限制和产能瓶颈付出了过高代价,本文的判断就会削弱。[1][2][4] 届时,Lilly 仍拥有出色的药物,市场估值却需要充分考虑制药业务在高速增长中的周期波动,重新检验持续、平稳增长的预期。
若销量继续高速增长,实际售价降幅在公司承受范围内,扩产按计划推进,下一代减重药物的研发也持续取得进展,这一判断就会增强。前提是现有药物的预期价值免于因新药进展而过快折损。
观察清单
- 下一份财报的量价变化: 美国收入增速是否仍因实际售价降幅扩大而落后于销量增速。[1]
- 扩产进度: 宾夕法尼亚工厂与美国其他扩产项目是否按时间表推进,尤其要结合 2031 年投产目标,查看更长期的供应安排。[2]
- 新旧药物接续: Retatrutide 与口服 orforglipron 能否增强公司的药物竞争力,同时使市场继续重视 Mounjaro-Zepbound 的盈利贡献,避免过早将它们视为过渡产品。[1][2]
- 报销准入条件: 支付方扩大覆盖范围,依靠的是可持续的报销安排,还是 Lilly 作出让步、过多让出了收益。[1][4]
结语
第四季度的数字已经验证了 Lilly 减重药的需求。2026 年,需要继续观察的是公司能否生产足够药品、合理分配供应、维持有利售价,并持续推进新药研发,让异常强劲的需求带来持久盈利。产能决定药品能否交付,支付方构成影响销售条件与收益留存。两者将帮助投资者判断,Lilly 能否把供不应求带来的优势转化为长期、稳定的经营能力。
来源
- Eli Lilly and Company 经 PRNewswire,"Lilly reports fourth-quarter 2025 financial results and provides 2026 guidance"(2026 年 2 月 4 日)。
- Eli Lilly and Company 经 PRNewswire,"Lilly selects Pennsylvania as home for its newest injectable medicine and device manufacturing facility"(2026 年 1 月 30 日)。
- Associated Press,"Drugmaker Eli Lilly announces new plant in Pennsylvania as part of broader domestic expansion"(2026 年 1 月 30 日)。
- Eli Lilly and Company,截至 2025 年 12 月 31 日财年的 2025 Form 10-K。
- Wikimedia Commons,"File:Eli Lilly Corporate Center, Indianapolis, Indiana, USA.jpg."