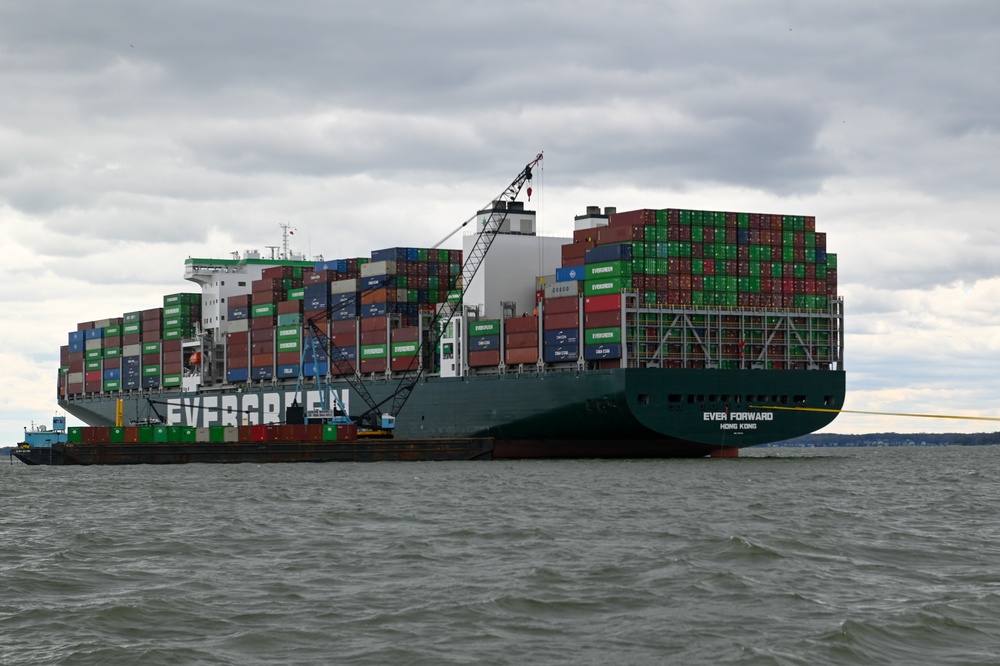
若只把货物保险理解为货损或灭失的保障,就低估了保费所购买的服务:对于完好抵达的货物,保险也可提供提货所需的担保。在共同海损制度下,一次成功的救助,足以在最终账单确定之前,先给进口商带来现金缴付要求。[3][5]
企业是否投保的经济权衡也随之改变。有些企业有能力承担海事损失中最终归属于自己的份额,却难以在金额核定期间承受现金被占用的压力。除了已经投入海上存货的资金,企业还须考虑应当保留多少可随时调动的资金。
资料核查日期为2026年10月16日。下文所有金额均为说明问题而设定的假设或计算结果,与报价、预测及已公布的海事事故理算结果无关。
救助费用如何传导至货主
共同海损(general average)由海上共同航程的各方分担为共同安全作出的、符合条件的牺牲与支出。按照《约克—安特卫普规则》,有关措施须属特殊措施,出于有意且合理的决定,目的在于使财产免于危险。船舶搁浅可成为触发背景;为保全船货而采取的紧急措施,则可产生各方分摊费用的请求。[1]
海损理算师核定可列入共同海损的费用,以及各利益方应承担的份额。船舶与货物共同参与分摊,账单依相关财产价值按比例分配,各集装箱承担多少也须据其价值核算。适用合同同样重要,因为这些规则经运输合同条款纳入后,才取得合同效力。[2]
对货主而言,这是一种特殊的财务风险:货物成功获救、完整保全之后,仍有一笔分摊款待付。Chubb 的货物保险指引明确提醒,即使货物完好,放货仍可附带提交保证书或现金保证金的要求。[3]
最终账单与提前到来的资金要求
设想一家进口商,其完好货物的最终分摊价值为 100万美元。包括这批货物和船舶在内,整个共同航程经调整后的分摊价值合计为 1亿美元。假设理算师核定,可列入共同海损的费用为 1,000万美元。
进口商应分摊 10万美元:先以该批货物的价值除以分摊价值总额,再乘以获认可的费用。这些价值均已完成理算调整,且算例中该进口商的共同海损牺牲补偿抵扣额、额外利息及费用均为零。实际估值须按规则调整,仅凭发票金额尚不足以完成计算。[1]
再把时间移回可以交货的时点。最终账目尚待核定,通知要求这家未投保的进口商缴纳 15万美元现金保证金,并提交指定的承诺文件。这里的金额是针对本次假设通知的设定,与行业统一保证金标准无关。
保证金高于最终分摊款,是为了担保金额尚待确定的最终责任。按上述假设,从保证金中结清分摊款后,忽略利息和手续费,进口商将收回 5万美元。国际海事委员会(CMI)的指引说明,理算完成后,现金保证金可有余额退还。[2]
因此,现金流预测须列出先行付款与其后部分返还的时序。若把保证金全额与最终分摊款相加,用于结账的那部分资金就被重复计算;若预算只计入最终分摊款,又会遗漏结算前额外占用的现金。
对分销商来说,这笔暂时被占用的差额原本可用于下一张采购订单。救回存货在经济上值得,提货所需的现金却仍足以打断补货周转。
保险人的签字带来什么
同一批货物投保之后,筹资与付款的先后安排便有了变化。CMI 的简明指引介绍了通常的办理方式:货主提交所要求的共同海损分摊保证书和发票,保险人出具共同海损担保函。具体要求以通知为准,部分案件省略单独提交分摊保证书这一项。[5]
假设保单全额承保这笔分摊款,保险人的担保获得接受,进口商也免交现金抵押品。在这些条件下,进口商便可免于缴纳算例中的保证金。最终分摊责任仍然存在,承保范围内的义务由保险人处理,企业则可将现金留作其他用途。
面对货物滞留的惊悚新闻标题,这也是最有力的平衡因素。事先落实保险安排,有助于企业应对担保要求。Chubb 还强调,保险人在加快放货方面具有实务作用;若依靠他人安排的保险,则须关注承保条款、保险估值与限额是否充足。[3]
这项经济利益包含两部分:转移承保损失,以及在损失核定期间提供可被接受的担保。若只将保费与货物损坏的预期成本比较,后面这项服务的价值就会被遗漏。
仍须厘清的保障范围与责任
保险人出具担保之后,错过销售旺季的问题仍然存在。2009年1月版《协会货物保险条款(A)》承保共同海损和救助费用,同时受除外责任约束。其中的迟延除外责任继续适用,并明确将依据共同海损条款应付的费用列为例外。因此,救助分摊款获得承保,货物迟到造成的销售损失是否受保仍须另行判断。[4]
共同海损处理之外,责任归属问题仍有争议空间。规则D保留了涉及过失的救济权利与抗辩权。按照 CMI 标准条款提供担保后,对于所要求的分摊款是否依法应付,货主仍保留抗辩余地。[1][2]
此外,还会有单独提出救助担保要求的情形。CMI 提醒,即使已经满足共同海损的要求,这项额外要求仍可有待履行。[5] 本算例以未发生这项要求为前提;若有此项要求,资金测算就须再列一笔。
如果安排保险担保所占用的进口商现金或借款额度,与缴纳保证金相当,以流动性为依据的论证便失去基础。 仅有保险凭证,资金压力能否减轻仍待核实;担保获接受及其抵押条件得到确认后,才有据可判。
财务风险能否得到约束,取决于三个时点的处理:
- 收到担保通知时: 查明实际要求的文件和担保,包括任何单独提出的救助担保要求。仅凭对最终分摊款的初步估计,尚不足以预测何时放货。[5]
- 保险人回应、放货获准时: 确认承保范围、担保是否获接受,以及抵押要求。再核对交货日期能否满足对客户的承诺;基本货物保险之下,迟延损失是否受保仍待核实。[3][4]
- 收到理算和结算结果时: 将依法应付的分摊款与已提交的担保核对,并追踪保证金退款。只有资金实际退回,占用才告结束。[2]
资料来源
- 国际海事委员会,《约克—安特卫普规则2016》(York-Antwerp Rules 2016),现行已公布英文文本——规则A、D及XVII,分别涉及符合条件的行为、过失与分摊价值。
- 国际海事委员会,《共同海损指引》(Guidelines Relating to General Average),第二版,2022年10月——费用分摊、合同效力、担保、抗辩权保留与保证金退款。
- Chubb,《海运货物保险常见问题》(Ocean Cargo Frequently Asked Questions)——完好货物、放货担保、保险服务与保障充足程度。
- 劳合社(Lloyd's),《协会货物保险条款(A),CL382》(Institute Cargo Clauses (A), CL382),2009年1月1日——第2条关于共同海损与救助,第4.5条关于迟延。
- 国际海事委员会,《共同海损简明指引》(Brief Guidelines Relating to General Average),2022年10月——担保通知、分摊保证书、保险人担保函、现金保证金与单独救助担保。
- 美国海岸警卫队 Kimberly Reaves,〈Ever Forward 号集装箱卸载作业〉(Container removal operations for Ever Forward),2022年4月10日,DVIDS 图片7136994——照片与原始图说。