以欧洲走向无现金社会为依据的投资判断,即使准确预见银行卡支付增加,也仍有误读纸币需求的风险。欧洲中央银行(ECB)最新年报记载的纸币存量持续增长,消费者调查中的现金实体支付份额却在下降。两者之间缺失的一环,是人们在两次购物之间持有多少现金。[1][2]
资料截至2026年9月26日。下文支付份额取自2024年消费者调查,年度流通数据反映2025年末的情况。
支付是流量,纸币是持有的存量
欧洲央行的欧元区消费者支付态度研究(SPACE)显示,2024年现金占欧元区销售点交易笔数的 52%,低于2022年的 59%。这一比例以实体场所的支付笔数为分母,衡量范围限于此,与家庭全部支出或金融财富的占比有别。研究采用支付日记记录消费支付行为,每张纸币在持有人之间如何流转,则在其追踪范围之外。[1]
与此同时,2025年末流通欧元纸币的名义总值达到 1,619.5十亿欧元,全年增长 2.0%。这两组数据的统计对象和观察时期各异,各自衡量不同的活动。[2]
设想一个家庭,改用银行卡支付超市购物费用,同时原封保留装有应急现金的信封。这个家庭的现金支付量随之减少,预防性现金持有量则保持原状。如果某次服务中断后,家庭又往信封里补入现金,支付使用量与持有量便会朝相反方向变化。整个过程也可以发生在家庭财富和支出均未增加的情况下。
“流通”尤其容易引起误读。欧洲央行的纸币统计,以各国中央银行发行的纸币扣除回笼纸币计量。统计只确认纸币仍在央行体系之外,至于它正在商店间流转、存放于保险柜,还是留在境外,数据均未加以区分。不同货币统计序列的口径也有差别:货币统计中有一项指标剔除了银行库存现金,与纸币流通量的计算口径有别。[3]
据此看实际业务,流通存量上升反映了对实物货币的净需求。至于零售销售是否走强、周转是否加快、现金服务公司的收入是否增长,还需要另外的证据。
收银台看不到的现金
欧洲央行的研究将欧元纸币需求分为境内交易、境内储藏和境外持有。2021年发表的一项研究采用回笼频率法,估算2019年用于境内交易的纸币占流通总值的比例,中心估计值约为 20%。这是基于模型的历史估计,不能作为当前占比的实测结果。[4]
这种方法利用了纸币流转留下的实物线索:反复用于日常交易的纸币,通常比留存备用的纸币更频繁地回到中央银行。研究人员还考察季节性变化,以及旧版纸币被新版替换的过程。这些方法均难以逐一识别持有人及其动机,估计结果取决于对不同面额纸币流转方式的假设。[4]
境外持有又增加了一处观察盲区。欧元纸币除经银行正式运送外,也会随旅游和汇款流出欧元区。欧元区居民越来越多地使用手机付款时,货币联盟之外的人仍可出于储值目的持有欧元。境内支付日记覆盖不到这部分需求。[4]
由此推断,这两种趋势可以长期共存。数字支付直接争夺的是购买商品与服务时的支付份额,一些持有实物货币的理由仍可延续。
停电揭示了时间差
2025年4月28日伊比利亚半岛的大停电,让这种区别变得具体。欧洲央行后续分析发现,受影响地区的自动取款机(ATM)停运时,取款量下降,服务恢复后又大幅上升。西班牙未受停电影响的地区,取款量也有所增加,与预防性需求的表现一致。同期,央行与银行之间的批发层面现金流量未见类似的显著激增。[5]
最后这一细节关系到现金如何补给。局部地区家庭的现金需求骤增时,银行可先动用库存满足需求,央行新增发行的现金则未必同步增加。相应地,停电期间ATM取款量下降,也可由取款渠道受阻解释,仅凭这一点还难以判断居民是否突然转向偏好数字货币。[5]
这里的推论着眼于时点:已经持有的现金能在当下发挥作用,日后取款的承诺则有待兑现。现金在服务中断时的用途,与它在日常购物中的使用频率,应当分别考察。
存量长期存在,服务网络的盈利仍有条件
持有现金的成本,是上述分析最有力的制约因素。纸币没有利息。当其他流动性资产的收益率上升,持有人便更有动力压低手头的实物现金余额。欧洲央行2025年年报记载,在利率上升期间,纸币流通量曾趋于平稳,此后才恢复名义增长。即使以欧元计价的总值创下纪录,也仍需结合物价和经济规模来衡量。[2]
商业经营另有一层约束。一张长期存放的纸币,本身尚不足以带来又一次ATM取款、一次上门收款或一笔清分费。据此推断,投资者评估现金物流业务时,需要区分流通货币总量与维持其运转所需的收费服务量。合同条款、服务覆盖范围和处理量,决定了现金体系持续存在的用途能有多少转化为收入。
欧洲央行在现金政策讨论中强调,银行服务和ATM网络仍有持续存在的必要,其中包括现金存入功能。顾客需要从账户取出现金,零售商也需要将现金存回账户的渠道。即使大量纸币长期闲置,维持这套网络仍是一项日常运营任务。[6]
本文暂以如下判断为分析依据:储藏与应急需求,使实物货币需求得以长期延续。若在利率稳定或下降时,纸币持有量相对于名义GDP的比例持续下降,同时可比调查中的预防性现金持有量也下降,这一判断就会被证伪。 这组变化将削弱“非支付用途正在抵消收银台现金使用减少”的推论。单个月份发行数据偏弱,尚不足以确立这一结论。
哪些变化会改变这一判断
- 2026年10月纸币数据更新时: 将流通量与上年同月比较,并查看各面额的占比。欧洲央行的月度序列未经季节调整,仅凭环比下降就作判断,容易产生误读。[3]
- 下一次可比的SPACE调查结果公布时: 将受访者报告的现金储备、获取现金的便利程度与实体支付份额一并考察。现金支付减少而储备保持稳定,将印证区分支付与持有的必要;储备下降,则会削弱现金需求可长期延续的判断。[1]
- 所研究的现金服务运营商下次公布业绩时: 检查现金处理量、网络成本与合同重新定价的情况。判断客户付费是否足以维持服务,需要相应的经营证据,纸币总存量增长本身尚不足为据。
资料来源
- 欧洲中央银行,《2024年欧元区消费者支付态度研究》——支付份额、支付日记方法、现金获取与现金储备。
- 欧洲中央银行,《2025年年报》,第6.1节,2026年5月4日发布——年末纸币总值、年度增长及利率背景。
- 欧洲中央银行,《纸币与硬币流通》——统计定义、银行库存现金的处理、季节调整情况及月度发布频率。
- Alejandro Zamora-Pérez,《纸币悖论:理解交易用途之外的现金需求》,欧洲央行《经济公报》2021年第2期——历史估计、间接估算方法与境外需求渠道。
- Francesca Faella与Alejandro Zamora-Pérez,《保持冷静,备好现金:四场危机中实物货币独特作用的启示》,欧洲央行《经济公报》2025年第6期,第2.3节——伊比利亚半岛停电前后的ATM取款与批发层面现金发行。
- Piero Cipollone,《让欧元现金适应未来》,欧洲央行博客,2025年8月4日——现金获取、受理与流通所需的基础设施。
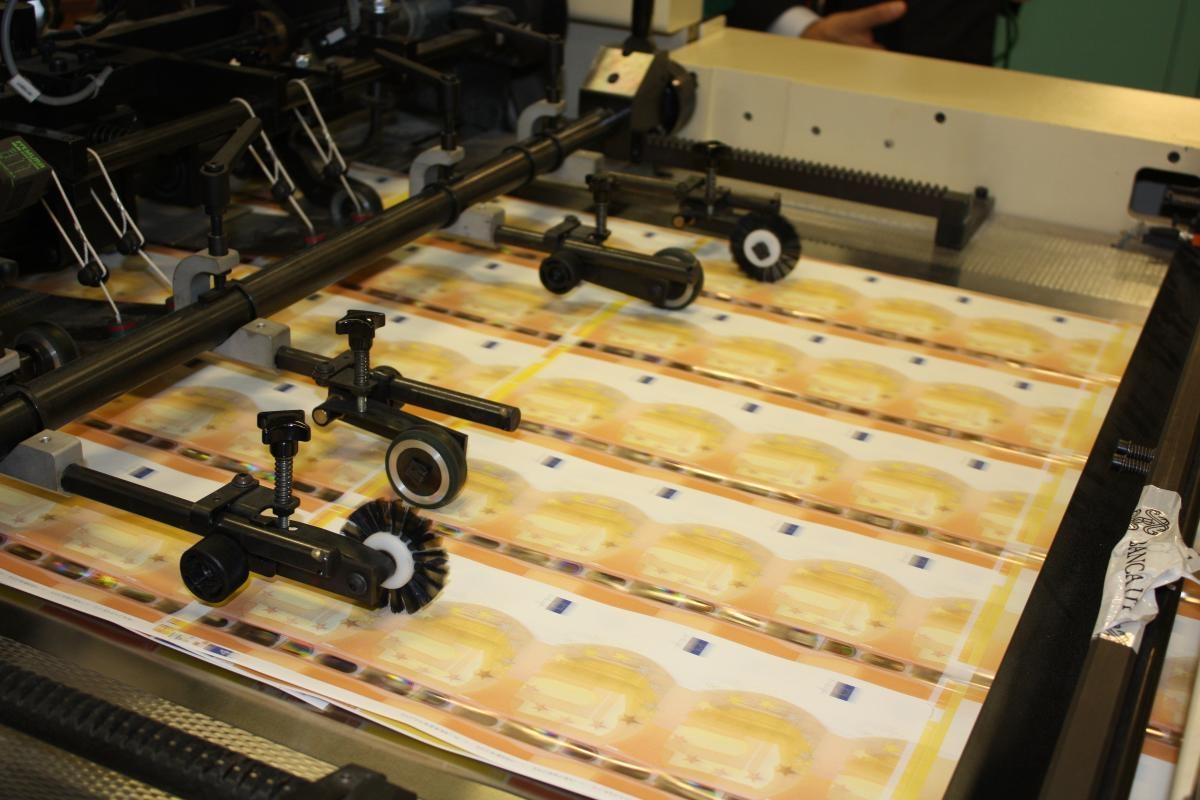
- 欧盟委员会视听服务,《欧元——欧洲中央银行》,藏品编号P-038925,2016年1月15日——纸币生产照片来源。