为取得 6% 的票面利率而以高于面值的价格买入债券,最终收益却会低得出人意料:在下文的假设中,提前赎回使投资者的收益率仅为 1.92%。买价对应的是合同约定的剩余现金流,其中也包含发行人提前终止这些支付的权利。若将票息收入视为已经稳妥锁定,就高估了这笔买价所换来的权益。[1][2]
买价中的溢价需要收回
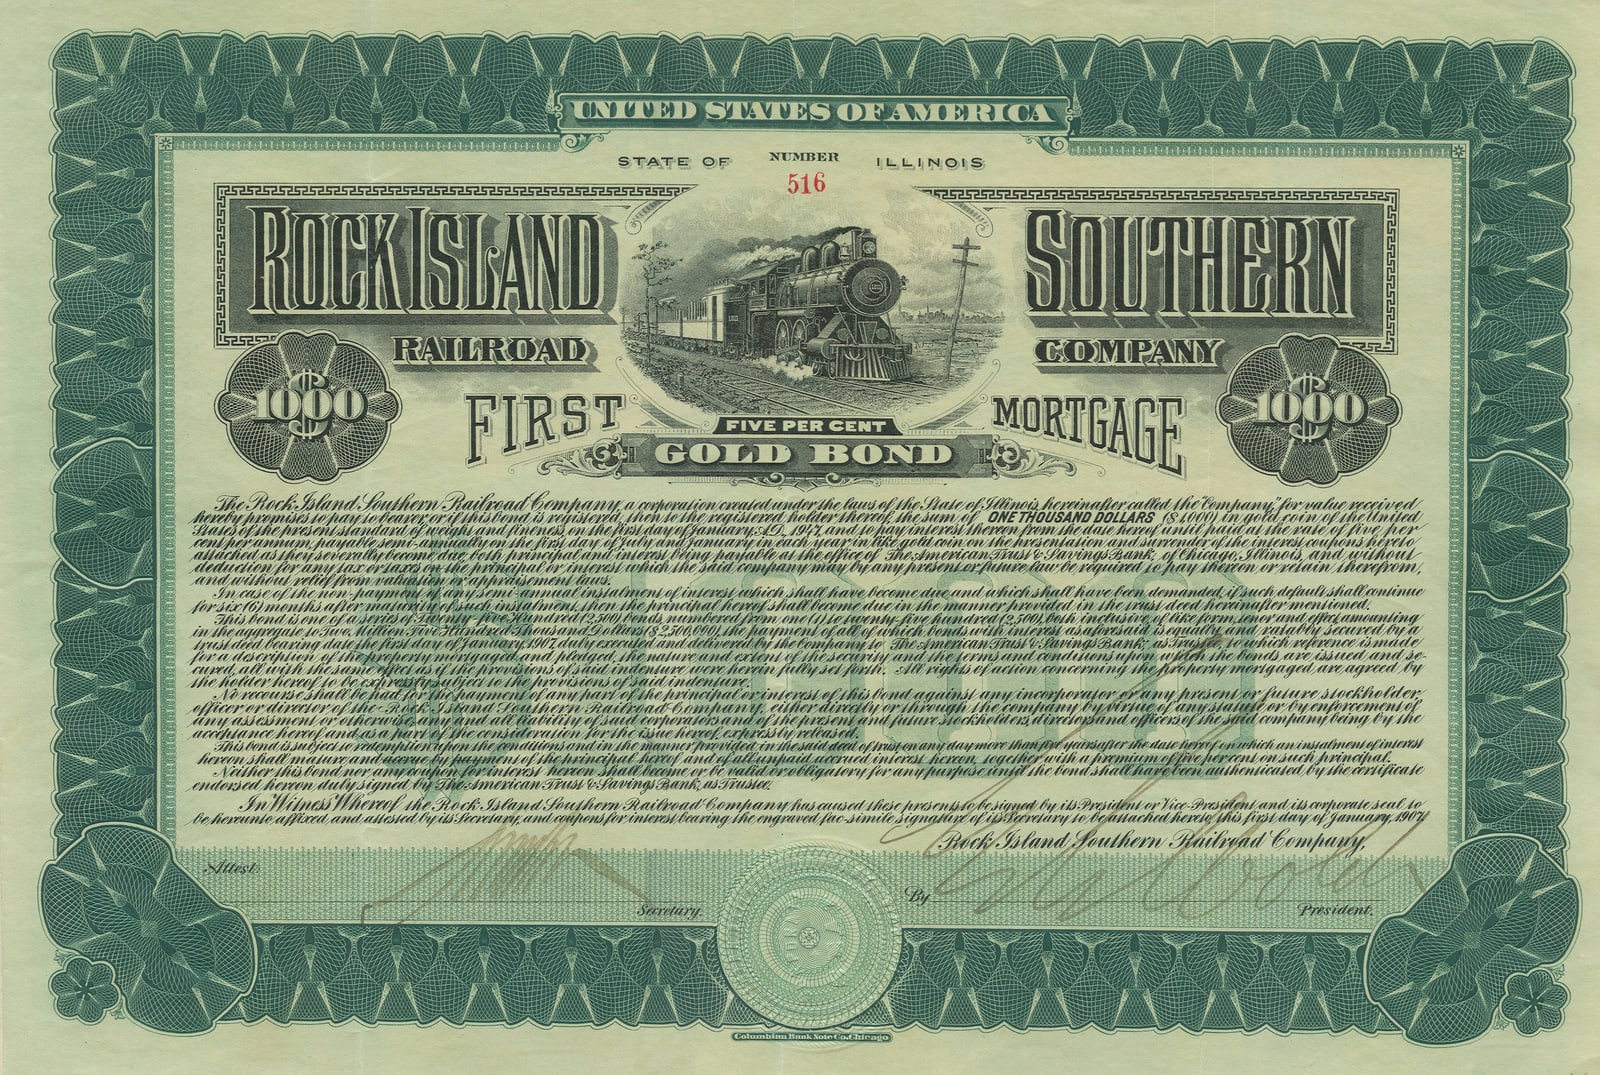
图中这张馆藏铁路债券,醒目的票息标识下方,偿付条款的字号小得多。其中的赎回规定提醒人们:诱人的数字与取得这笔收入的条件,同属一份合同。[5]
设想一只固定利率债券,投资者在一次付息后立即买入,价格为每 $100 面值支付 $104。债券每年付息一次,距离到期尚有数年。首次允许赎回的时间是买入后一年,即下一个付息日,赎回价为面值;此后也仅允许在每年的付息日按面值赎回。
假定一旦赎回,投资者持有的全部债券均获偿付;所有款项按时支付,且在此之前没有特别赎回或强制赎回的安排。税费与通胀均从计算中剔除。这组条款专为现金流演算而设,与当前债券报价无关。实际债券也有每半年付息一次的安排,并会采用不同的计息天数与收益率计算惯例。
每年的票息为 $6,按面值计算,即使买方支付了更高的价格,计息基础仍是面值。超出面值的购入成本就是溢价。这笔钱在买入时便已投入,而按本例假定的赎回条款,发行人没有返还这部分金额的义务。
高票息能够成为溢价买入的理由,前提是有足够长的付息时间,让买方取得足够的票息收入,在弥补溢价之后仍有收益。赎回时间表决定了可供收取票息的时间长短。美国金融业监管局(FINRA)区分票面利率、当期收益率和赎回收益率(yield to call),其意义就在于:这三项指标中,只有最后一项计入了假定提前赎回时的偿付款。[2]
若发行人在首次获准时赎回
假设发行人取得了更便宜的融资,并行使赎回权。它偿还面值及当日应付的票息,此后的利息义务随之终止。美国证券交易委员会(SEC)说明了这种再融资动机:发行人可以用成本较低的新债替换昂贵的旧债,持有人则须为收回的资金另寻投资去处。[1]
对本例的买方而言,大部分票息都用于抵消买价与赎回款之间的差额。收益率计算如下:
(面值 + 年度票息 − 买入价格)÷ 买入价格 = 1.92%,按四舍五入计。
全部现金收入恰好在买入一年后一次到账,因此这项持有期收益率,也就是按此次赎回计算的有效年收益率。期间没有需要再投资的票息。发行人履行了每一项承诺,投资者所得的收益率却远低于票面利率。
债券行情页面即使每项信息都属实,也会在这里造成误读。票面利率描述付息义务,赎回收益率则将买入价格与某一组特定付款时间及金额相对照。两者回答的是不同的问题。
美国市政证券规则制定委员会(MSRB)记录了市政债券中更极端的情形:以高于面值的价格买入后,若很快便按面值赎回,即便债券支付正利息,收益率也会为负。该机构还解释了,为何将较短持有期的收益年化,会使报价中的负收益率幅度远大于投资者实际现金损失的百分比。[3]
若赎回日已过,债券继续付息
选择性赎回条款赋予发行人一项权利,是否行使由其决定。若发行人让本例债券继续存续,持有人便收取票息,并继续持有债券。后续付息增加了收入,也让最初支付的溢价有更多收入可供摊补。
仅凭最早赎回日对应的收益率来评价这笔购买,最有力的制衡因素就在这里。MSRB 介绍过一类投资者:即期赎回收益率欠佳,仍买入溢价债券,因为他们预期赎回会更晚发生。这一策略可以奏效,其成败取决于发行人的行为,单看票息无法判断。[3]
因此,本例的买入依据可以设定为:再融资仍不划算,债券将继续存续,跨过数个付息日。这项预期可以检验,合同却没有赋予持有人这样的权利。收到第一笔票息,也不足以证明当时的总回报具有吸引力;投资者手中仍有一只债券,计算总回报时还须计入其市值。
若债券一直存续到期,并按约偿付,投资者将收到剩余票息与面值本金。到期收益率衡量的是这组既定现金流相对于买入价格的收益水平。至于发行人拥有赎回权时,这组现金流能完整持续至到期的概率,则在该指标的测算范围之外。[2]
若投资者需要先行卖出
第三种情形打破了赎回与到期二者择一的简单划分。假设持有人在这两件事发生之前需要用钱,而市场收益率此时已经上升。卖价若下跌过多,损失就会超过票息收入。若这只债券本身交投困难,实际成交价格还存在进一步恶化的风险。SEC 将利率风险、流动性风险与发行人的偿债能力分别讨论。[4]
此时须谨慎理解最差收益率(yield to worst)。它在特定付款假设下比较合同约定的各项收益结果,既不保证账户的实际回报,也不为提前卖出时的成交价格设定下限。违约同样超出这项计算所能保证的范围。[2][4]
本例特意排除了特殊赎回权。阅读真实债券的募集说明书时,选择性赎回、偿债基金赎回与特别赎回需要分别审视;SEC 将三者列为不同的赎回安排。[1] 行情页面上的单一收益率无法替代对这些条款的阅读。
哪些条件会改变评估
在现实可成立的赎回情形下,只要可得现金流足以补偿买方,溢价买入就有其依据。若认定仅凭较高票息就能在整个约定存续期内锁定丰厚收入,这项买入判断的基础便很薄弱。
要排除对提前按面值赎回的担忧,依据在于合同:若经核实,条款禁止在计划持有期内按面值或接近面值赎回,本文所推演的核心情形便失去了成立条件。买入价格仍会影响收益率,但发行人已无权采取上述假定的提前偿付方式。这一点须以实际募集说明书为准。[4]
对于一只具体债券,有三个时点值得列入观察清单:
- 交易交收前:将证券识别代码、购入总成本、付息日历、赎回价格及收益率计算与发行文件逐项核对。赎回价格一变,计算结果也随之改变。[2][4]
- 下一个赎回通知截止日:查验发行人或受托人发布的正式通知。仅凭赎回日临近,尚不足以确认债券届时会获偿付。[1]
- 下一次再融资公告或财务报告发布时:重新评估让债券继续存续是否仍合乎经济利益,以及信用状况是否恶化。前者会改变继续收取票息的依据;后者则会动摇所有款项均按时到账的假设。[1][4]
资料来源
-
美国证券交易委员会,《可赎回债券》(“Callable or Redeemable Bonds”),Investor.gov——发行人的赎回权、再融资动机与赎回类型。
-
美国市政证券规则制定委员会,《负收益率市政债券》(“Negative Yield Municipal Bonds”),2023 年 3 月——溢价买入、提前赎回、年化计算及预期延后赎回的投资依据。
-
美国证券交易委员会,《什么是公司债券?》(“What Are Corporate Bonds?”),2013 年 6 月 4 日——价格、本金、利率风险、流动性风险、违约与发行文件。
-
诺克斯学院,罗克艾兰南方铁路公司(Rock Island Southern Railroad Company)黄金债券,1907 年,经美国数字公共图书馆及维基共享资源提供——馆藏图片与来源记录。