根据下一个国家推行押金返还制的机会,为瓶罐回收设备供应商估值,着眼的是设备销售;更难回答的问题是,每台设备装好之后还能赚多少钱。TOMRA 回收业务(Collection)2026 年第二季度披露的收入同比增长 45%,管理层同时表示,波兰的设备安装量已在当季见顶。这让区分设备销售与后续收入变得尤为迫切。[1]
这一投资逻辑的基础在于,押金返还制度持续扩大在用设备规模,机器投入运营后仍能创造收入。估值上的陷阱,则是把这些后续收入的利润率、资金需求和可靠性视作相同。以新市场推广机会为依据的估值,如今还需要在用设备创造现金的实绩来验证。
信息核对日期为 2026 年 10 月 8 日。除另有说明外,下文财务比较均针对回收业务部门。
沿着瓶罐的流向,追踪款项的归属
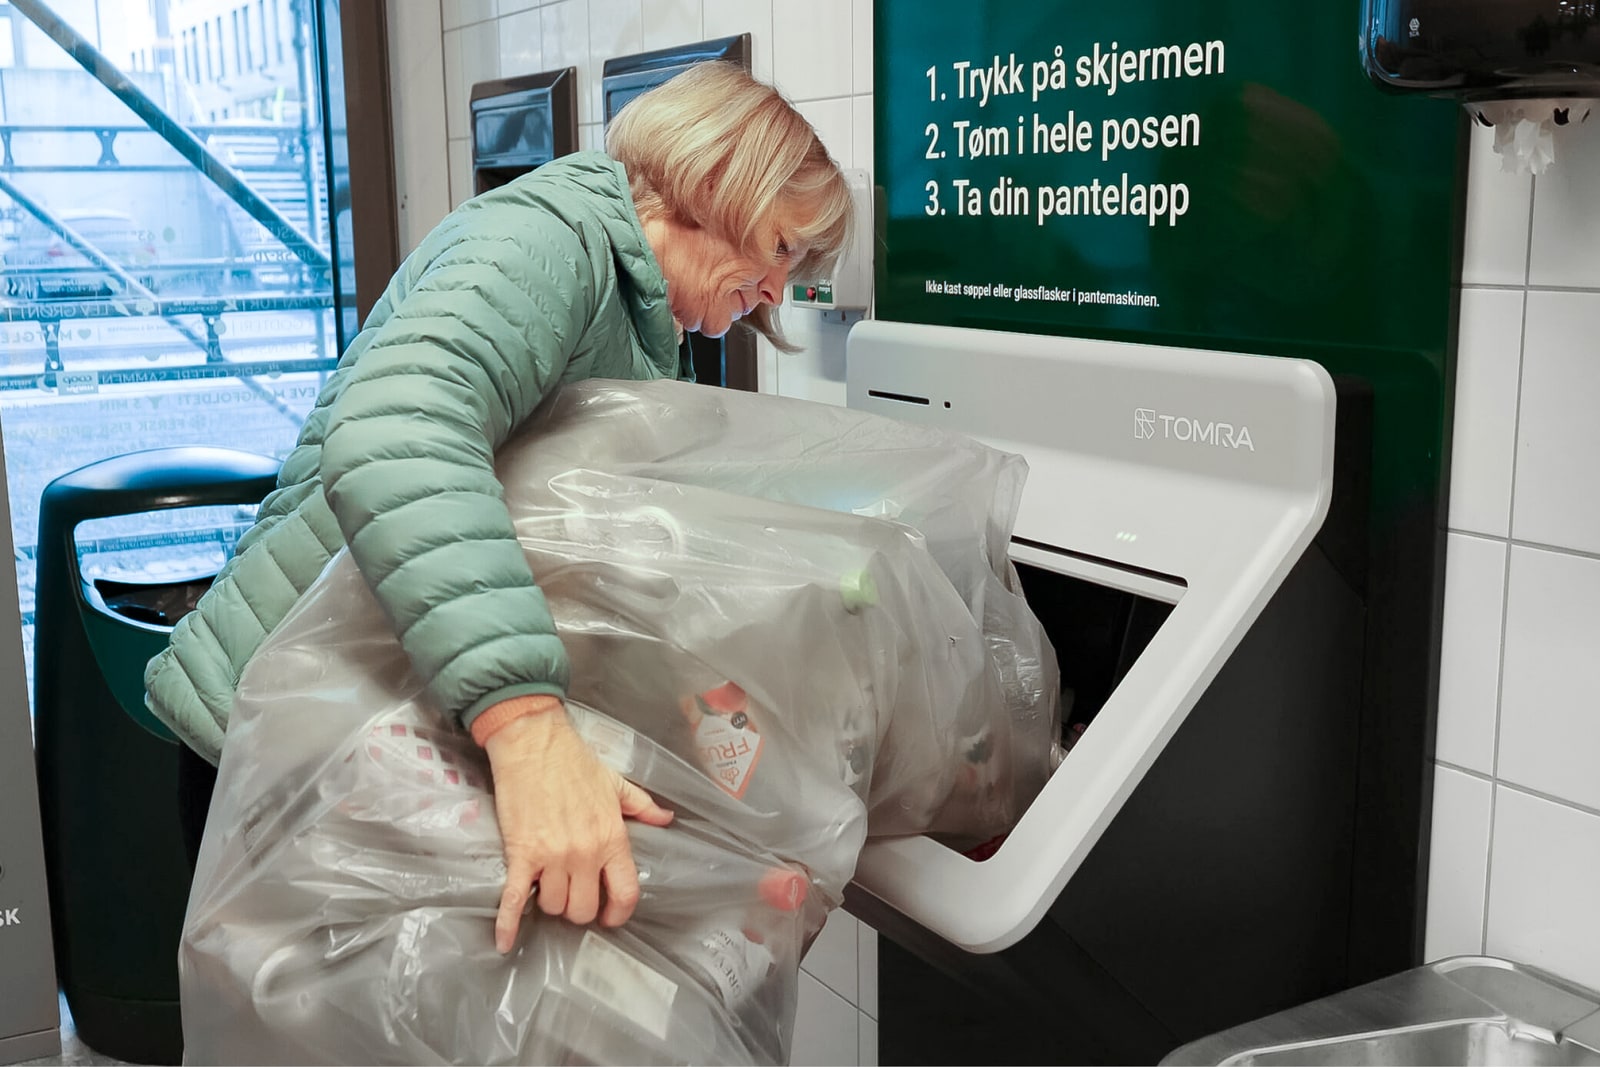
在挪威的 Coop Mega Lillehammer 超市,顾客可以将一袋空瓶和空罐倒入 TOMRA R2,省去逐个投放的步骤。这套设备还允许员工在机器持续运转时更换收集袋。这些细节来自供应商发布的客户案例,能够说明设备如何工作,对财务回报的独立验证仍有待其他证据。[6]
这些细节也说明了零售商采购设备的目的:完成瓶罐退还处理,同时减少排队、人工操作和运行中断。一台占用宝贵营业面积的机器,在安装团队离开后,仍须证明自己值得留在店内。
英国即将实施的制度,展示了这类需求如何转化为采购决策。英国环境、食品与农村事务部(Defra)面向英格兰和北爱尔兰的指引要求,符合条件的食品杂货零售商须设置退还点,豁免情形除外;收取方式可以采用人工,也可以使用自动设备。零售商须退还押金,并存放容器以待收运。[4] 这项义务产生的是对退还处理功能的需求,设备合同最终仍取决于采购选择。
制度管理机构 Exchange for Change 另列了一项处理费,用于覆盖接收、存放和处理退还容器的成本。这笔费用支付给退还点运营方,与消费者可退还的押金各有用途。[5] 投资者若将押金金额乘以机器处理的瓶罐数量,所得金额与供应商收入分属不同口径。
设备装好之后,哪些收入还会延续
TOMRA 的 2025 年年报将回收业务收入的 61%归入设备销售以外的广义服务类别。在更细的商业模式拆分中,单列的服务业务(Service)仅占 22%。广义服务类别的其余部分包括租赁、按回收量收费业务和材料回收。[2]
这些类别的差异关系到实际收益与风险。在按回收量收费的安排下,TOMRA 保留机器所有权,并根据收集量收取费用。维护服务、设备持有和回收材料处理,即便围绕同一批瓶罐展开,各自承担的经济风险也有区别。年报还记载,在回收业务总收入下降的这一年,服务收入增长了 11%。[2]
这表明该业务在设备安装周期之外仍有赚钱的能力。若要把设备销售之外的每一欧元收入都按同样可靠的年金估值,证据仍显不足。
收入确认时间又增加了一层差异。TOMRA 通常在安装时确认产品销售和销售型租赁收入,服务合同与经营租赁的收入则在协议期限内确认。[3] 因此,即便实际部署的机器数量相近,合同类型的变化也会改变收入在各期的分布。
分析时,一个有用的单位是装机批次,即某一市场在特定时期投入运营的一组机器。随后应持续追踪这批设备赚取多少收入、维护成本多高,以及仍有多少资金占用在设备上。单凭新市场启动的公告,上述问题仍悬而未决。
当季业绩已经给出了最有力的另一面证据
回收业务第二季度毛利率较上年同期下降了 3.2 个百分点。TOMRA 将其归因于波兰产品利润率下降,以及设备销售在收入中的占比提高。与此同时,该部门的 EBITA 利润率,即息税及摊销前利润占收入的比重,上升了 1.5 个百分点。这两项变动均根据已披露的利润率计算。[3]
当季业绩因此也支持另一种值得认真考察的解释:一轮大规模设备销售即便拉低毛利率,仍能立即提高经营利润率。规模效应带来的收益,可以先于维护合同显现。
风险在于把当期表现向后外推。装机高峰抬升当期业务量,也为下一年留下较高的比较基数。真正需要考察的是,这轮高峰退去后,还能留下多少利润。服务占比上升,既可来自服务收入增长,也可来自设备收入下降,或两者共同作用;单看占比,三种情形难以区分。
持续收费同样伴随着资金需求。供应商持有设备时,须靠后续回款收回投资。一台使用频繁的机器,如果收费不足,回收量数据再亮眼,投资回报也会令人失望。运营上的成效有多少归属供应商,取决于商业合同的约定。
怎样的证据足以支持更长的估值期限
英国的制度推行为此提供了一项清晰的检验。Exchange for Change 表示,零售商应考虑机器占地面积、门店可用空间和预计退还量。其常见问题页面计划于 2026 年 10 月公布认证供应商名单,并从 2027 年 1 月起开放详细登记,为 2027 年 10 月正式启动做准备。[5] 这些节点将政策要求与设备选型、运营准备衔接起来,每一项都比演示文稿上再增加一个国家更有分析价值。
如果装机高峰退去后,扩大的在用设备规模在扣除服务成本和必要的再投资后,仍无法带来更多现金,这一投资逻辑便告失效。 届时,更多机器只会扩大业务活动,本文所讨论的持久盈利改善仍将落空。
以下三个明确的时间点,有助于检验这一判断:
- 2026 年 10 月 23 日,TOMRA 计划发布第三季度业绩:考察波兰装机见顶后的过渡,将设备销售占比变化与持续性收入区分开来。仅凭整体收入增速下降,还不足以判定投资逻辑成败。[1][7]
- 2026 年 11 月 24 日,TOMRA 计划举办资本市场日:寻找供应商自有设备投资回报、以及已投运设备收益与成本的证据。公布设备部署目标时,也应相应说明这些设备如何创造现金。[7]
- 2027 年 1 月开放登记,随后英国计划于 10 月启动制度:跟踪人工与自动化退还点逐渐显现的组合,以及设备从通过认证到形成实际处理能力的进展。监管带来的机会,将在这一过程中转化为可识别的采购需求。[5]
来源
- TOMRA,《2026 年第二季度业绩公告》,2026 年 7 月 17 日——回收业务收入增长,以及管理层关于波兰装机量在当季见顶的表述。
- TOMRA,《2025 年年报》,第 23–24 页——回收业务的商业模式、收入构成及服务收入增长。
- TOMRA,《2026 年第二季度报告》,第 7、15 页——回收业务利润率、收入组合的影响及收入确认政策。
- Defra,《押金返还制度:饮料生产商与零售商的责任》——面向英格兰和北爱尔兰的退还点、豁免、押金退还及容器存放指引;查阅于 2026 年 10 月 8 日。
- Exchange for Change,《常见问题》——处理费、设备选择、供应商认证及登记时间安排;查阅于 2026 年 10 月 8 日。
- TOMRA,《借助 TOMRA R2 提高退还量并吸引新顾客》,2024 年 12 月 19 日——Coop Mega Lillehammer 客户案例及照片出处。
- TOMRA,《投资者关系》财务日历——第三季度业绩与资本市场日的计划日期;查阅于 2026 年 10 月 8 日。