ASML 第一季度业绩进一步印证了 AI 资本开支带来的需求。公司在 2026 年第一季度录得 88 亿欧元 销售额、53.0% 毛利率和 28 亿欧元 净利润,随后把 2026 年全年收入指引从 1 月给出的 340 亿至 390 亿欧元 上调到 360 亿至 400 亿欧元。[1][3] 就季度业绩和全年指引而言,公司表现明确超出预期。
业绩公布后,问题进一步集中。市场已经认可的是,ASML 仍处于先进光刻供应的瓶颈环节,AI 相关客户也在加快扩产。接下来需要验证的是,收入来源变化后,盈利水平能否延续。随着中国收入占比回落,未来增长将更加依赖极紫外光刻(EUV)使用强度的提升、已装机设备的升级,以及中国之外对先进逻辑芯片和存储芯片的投资。[1][2][3][4]
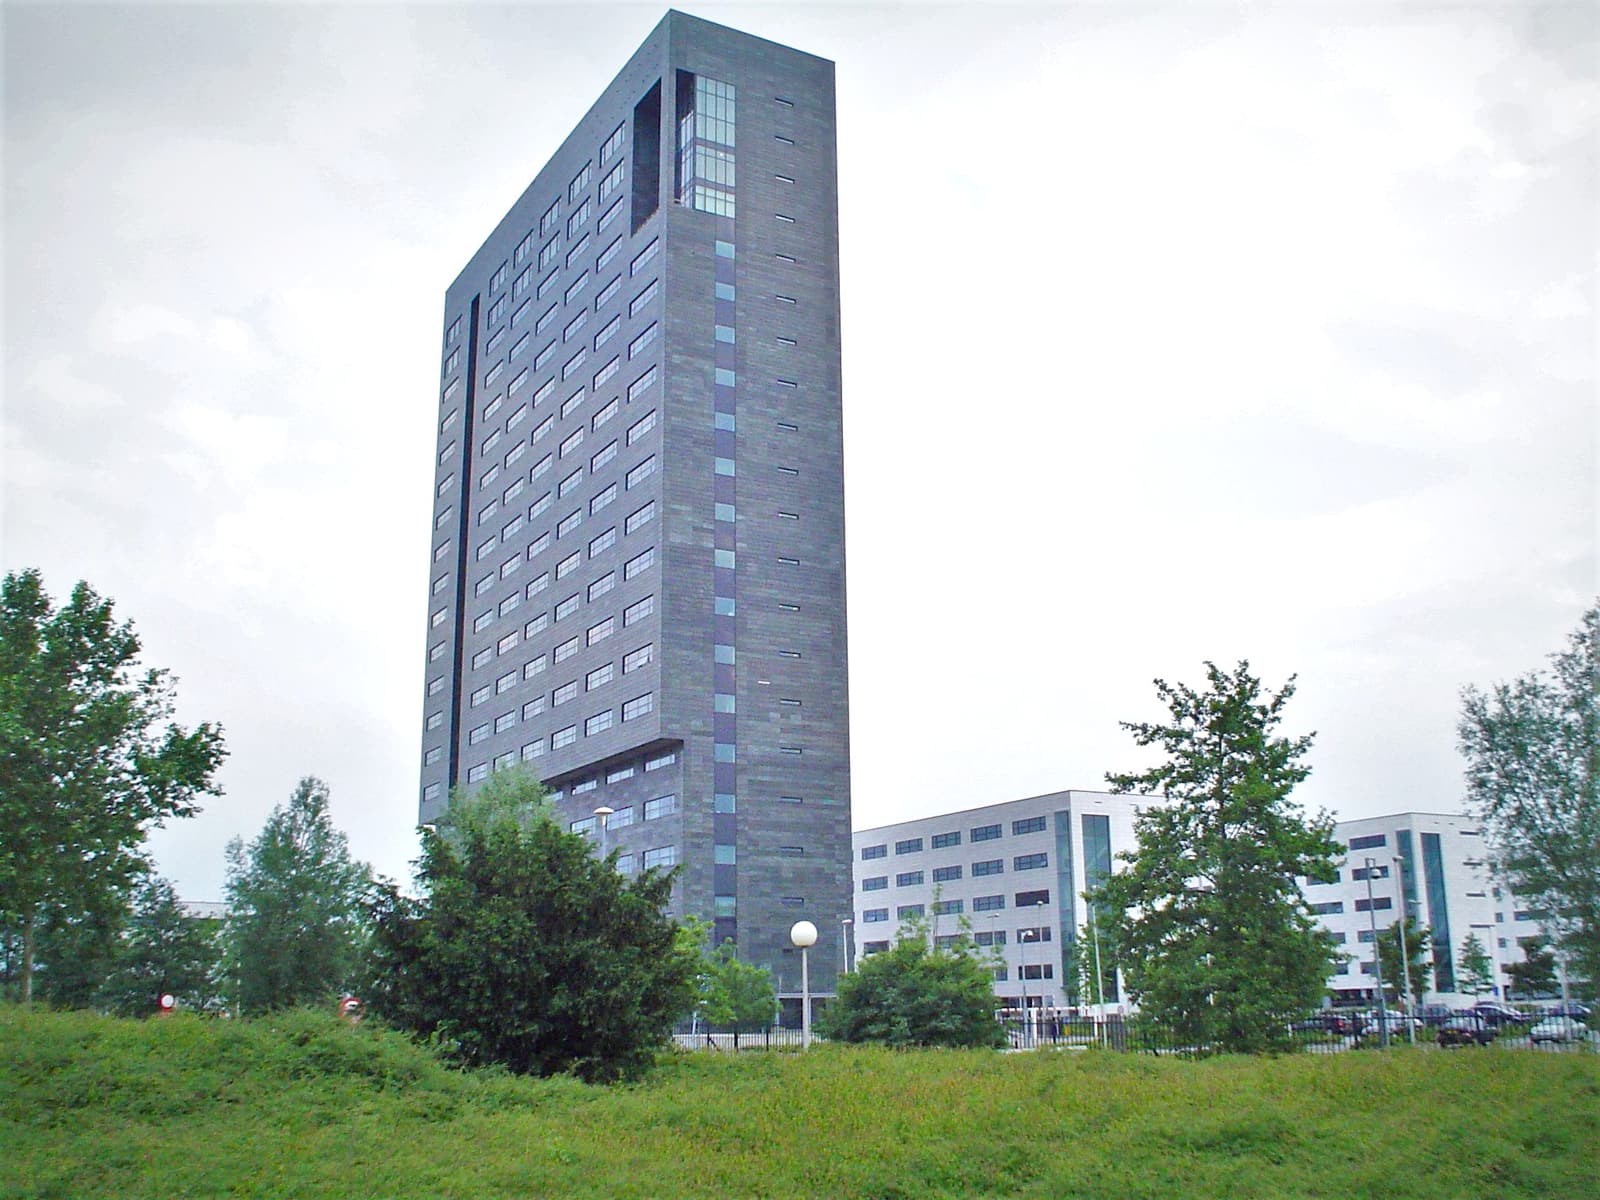
图片说明:题图为 ASML 费尔德霍芬总部实景。本文关注公司的日常经营:复杂的光刻系统、现场升级和服务合同如何带来高毛利收入,以及出口限制收紧后,这些收入会受到怎样的影响。[7]
第一季度业绩说明了什么
季度主要指标超出预期之外,更值得关注的是,ASML 在第一季度结束后就上调了全年指引。公司现在预计 2026 年销售额为 360 亿至 400 亿欧元,毛利率为 51% 至 53%;1 月给出的销售额区间为 340 亿至 390 亿欧元,毛利率区间相同。[1][3] ASML 通常可以从容观察行业周期,较早上调预期,反映了公司对需求的信心。
各项业务的收入也印证了这一点。Q1 演示材料显示,公司当季系统销售收入为 63 亿欧元,装机基础管理(Installed Base Management)收入为 25 亿欧元;营业利润率达到 36.0%,净利率达到 31.4%。[2] 装机基础管理涵盖已装机设备的服务与现场升级,是投资者判断收入稳定性的重要依据。新系统收入随交付时间在季度间波动,服务和现场升级收入则更直接地反映现有设备的使用、升级和维护需求。客户提高设备利用率,同时继续购置新设备,这两类收入共同印证了需求的强度。
持续投入下的盈利表现,也使这份业绩更有说服力,单凭会计波动难以解释。53.0% 的毛利率接近指引上沿,季度研发投入仍维持在约 12 亿欧元。[1][2] 产品研发、产能和服务能力的投入继续增加,毛利率同时保持在略高于 50% 的区间,增长与持续投入得以兼顾。
中国之外的收入为何更受关注
ASML 2025 年全年销售额为 327 亿欧元,毛利率为 52.8%,净利润为 96 亿欧元,年末积压订单达到 388 亿欧元。[3] 这些订单为 2026 年的收入打下了基础,收入构成仍需另作考察。即使光刻设备订单充足,地缘政治限制也会影响产品能否发货、客户能否继续购买相关服务,以及高毛利产品在总收入中的占比。
全年指引上调后,管理层对出口管制的表述因此更值得细看。Christophe Fouquet 在 Q1 业绩稿中明确表示,2026 年指引区间已考虑正在讨论中的出口管制会带来的不同结果。[1] AI 需求强于预期,政策风险也仍未消退;公司保留较宽的全年指引区间,正是为了容纳这种不确定性。
经营上的考验由此明确。如果中国收入减少,补足缺口就要依靠光刻使用强度更高、设备更复杂、毛利更好的地区和客户。2025 年年报和全年业绩材料已给出预期:2026 年 EUV 销售将显著增长,装机基础管理业务继续扩大,先进逻辑芯片和动态随机存取存储器(DRAM)的需求将带动这些业务增长。[3][4] 第一季度进一步印证了这一预期。全年指引抬高后,市场会更关注需求来自何处,以及政策摩擦后还能保留多少利润。
六组主要数据
- Q1 主要指标: 销售额 88 亿欧元,毛利率 53.0%,净利润 28 亿欧元,基本每股收益 7.15 欧元。[1][2]
- 收入结构: 单季系统销售 63 亿欧元,装机基础管理收入 25 亿欧元。[2]
- 经营质量: Q1 营业利润率 36.0%,净利率 31.4%。[2]
- 短期指引: Q2 2026 销售额指引 84 亿至 90 亿欧元,毛利率指引 51% 至 52%。[1][2]
- 全年上修: 2026 年销售额指引从 340 亿至 390 亿欧元 上调到 360 亿至 400 亿欧元。[1][3]
- 订单与存量业务: 2025 年末积压订单为 388 亿欧元;2025 年装机基础管理收入为 82 亿欧元,全年销售额为 327 亿欧元。[3][4]
这些数字显示,ASML 的需求依然强劲。仍待观察的是,各地区销售占比变化后,高毛利业务能否继续保持份额。
对谨慎判断的有力反证
谨慎判断也面临一个有力反驳:ASML 现有的业绩和指引,是否已经足以说明需求能够抵消中国收入占比下降的影响。公司在第一季度结束后就上调全年指引,明确表示客户已提高短期与中期需求预期。同时,公司仍维持 2024 年投资者日给出的 2030 年潜在业绩区间,即 440 亿至 600 亿欧元 收入、56% 至 60% 毛利率。[1][2] 如果先进逻辑芯片和存储芯片客户同时提高 EUV 使用强度,新增收入的盈利质量又更高,中国收入占比下降造成的影响就有望小于市场担忧的程度。
这一反驳有依据,把本季业绩直接视为“利好兑现后应卖出”的信号,理由有限。本文的判断限于业绩与估值的关系:第一季度已印证需求,进一步的估值重估,要看收入来源变化后盈利水平能否延续。
哪些结果会改变判断
如果下一季度显示,中国业务承受的压力仅反映在地区占比上,整体收入构成仍在改善,本文的谨慎程度就偏高了。可以观察以下条件是否同时成立:Q2 销售额接近 84 亿至 90 亿欧元 指引区间上沿,毛利率接近 51% 至 52% 区间上沿,装机基础管理收入维持在当前约 25 亿欧元 的水平。在 4 月政策变化和客户最新需求信息公布后,管理层还需维持或再次上调 360 亿至 400 亿欧元 的全年指引。如果这些条件同时满足,持续担忧收入构成变化,就低估了中国之外需求补足缺口的能力。[1][2][5]
观察清单
- 2026 年 4 月 22 日: ASML 年度股东大会是下一次正式观察时点。关注股息、回购授权,以及管理层对出口限制、股东回报和全年业绩前景的表述是否保持一致。[5]
- 2026 年 4 月 30 日: Samsung Electronics 的 2026 年第一季度业绩电话会,将带来下一次有明确日期的外部需求信息。ASML 今年的增长预期日益依赖先进逻辑芯片和 DRAM 制造中的光刻使用强度,对中国出货量的依赖则已减轻。[6]
结语
ASML 本季保持了盈利水平,并上调全年收入指引,AI 资本开支带来的需求也得到进一步印证。[1][2] 接下来的考验更加具体:出口限制持续收紧时,装机基础管理业务、EUV 使用强度和中国之外的客户支出,能否继续带来足够的高毛利收入。地缘限制最终只改变各地区的销售占比,还是会拖累利润率与总收入,将是后续业绩需要回答的问题。
来源
- ASML,《ASML reports €8.8 billion total net sales and €2.8 billion net income in Q1 2026》(2026 年 4 月 15 日)。
- ASML,《Presentation Investor Relations Q1 2026》(2026 年 4 月 15 日 PDF)。
- ASML,《ASML reports €32.7 billion total net sales and €9.6 billion net income in 2025》(2026 年 1 月 28 日)。
- ASML,《2025 Annual Report》。
- ASML,《AGM 2026 - Shareholder meetings》(2026 年 4 月 22 日年度股东大会页面)。
- Samsung Electronics,《Investor Relations》页面,含 2026 年 4 月 30 日 Q1 2026 earnings call 信息。
- Wikimedia Commons,《File:ASML headquarters Veldhoven.jpg》。