双方约定的企业估值为1,000万美元,最终的收购价款却可以是960万美元,盈利预测和估值倍数都保持原样。在这笔假设的收购中,少付的金额对应的是一部分经营性营运资本;交易定价原已假定,这部分资本会随企业一并交付。
以一家零部件经销商为例,两者的区别就很具体。买方接手商号和客户关系时,还需要有货可发、有客户账款可收,同时供应商待付账款也要维持在适当水平。营运资本目标值通常称为 peg,用于约定交割时应交付的营运资本余额。若按等额调整原则结算,低于目标值的差额会从价款中扣减,高于目标值的差额则计入价款。[1]
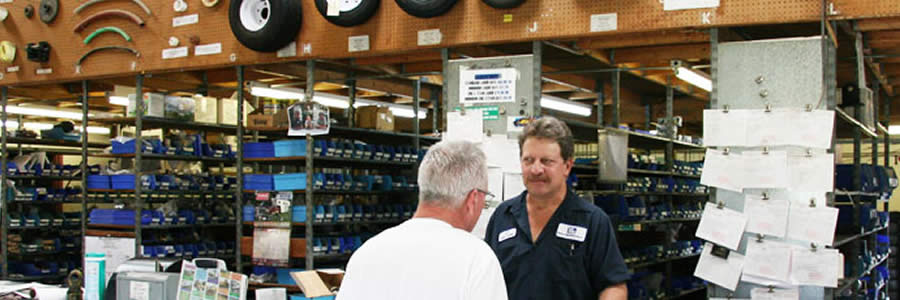
定价已将正常库存考虑在内
企业价值是双方约定的经营业务价值,股权收购的应付金额则取决于收购协议中的调整条款。常见的计算方式是在企业价值上加计现金、扣除债务和卖方交易费用,再按营运资本相对于约定正常水平的差额调整。WilmerHale在讨论非上市公司收购时,介绍了从企业价值到股权收购价款的这一换算过程。[2]
区分这两个金额,可以避免一个基本的估值错误:企业价值已经包含正常经营所需营运资本,却又把全部存货和应收账款加上去。价款调整只针对实际交付额与目标值之间的差额,调整基数限于这一差额。[1][2]
在这家经销商的算例中,假设合同将经营性营运资本定义为符合约定条件的应收账款和存货,减去应付贸易账款及经营性应计负债。现金和融资债务另行处理。这一定义仅用于本例,具体交易仍须自行约定口径。Whiteford的指引强调,双方必须明确纳入计算的科目,并与其他收购价款调整项目保持一致。[3]
仓库堆满货物,看上去供应充足,按上述口径算出的营运资本却仍有偏低的风险。存货若已陈旧过时,客户账款若难以收回,都会影响按约定口径计入的金额。相关余额的具体计价,取决于合同约定的政策。清点货箱数量与确定双方认可的账面价值,各自回答的是不同问题。[3]
从企业价值算到卖方收到的价款
设定营运资本目标值为200万美元,最终交割核算确认,实际交付且符合约定条件的经营性营运资本只有160万美元。这里的金额均为假设。另假设交易中随企业转移的现金和债务均为零,也没有交易费用扣减、托管留款、或有对价或其他调整,以便单独呈现营运资本的影响。
计算分为两步:
营运资本调整额 = 实际交付的160万美元 − 约定应交付的200万美元 = −40万美元。
最终股权收购价款 = 企业价值1,000万美元 − 40万美元 = 960万美元。
按照本例的合同假设,这项调整属于资产负债表项目的等额调整,营运资本缺口直接按金额扣减,盈利倍数保持原样。企业价值本身仍可维持原额:买方实际收到的经营性营运资本,低于双方估值时假定的水平。[1]
这个缺口如何出现,可以再设一层条件。假设经销商原本恰好能够交付200万美元营运资本,达到目标值。交割前夕,卖方将账面价值40万美元的应收账款全额收回,再把这笔现金分配给自己。假定目标值及其他条件全部保持原样,合同也允许这次分配。企业此时交付的营运资本降至160万美元,收购价款随之减少,减幅等于卖方提取的金额。卖方在出售时取得960万美元,此前已取得40万美元;收款改变了资金到手的方式,所得总额保持原样。
同一笔账也说明了买方的处境。价款下调,补偿的是买方在接手后将少收的一笔资产回款。至于企业是否需要立即注入等额现金,还须结合收付款日期和经营需求判断。
目标值与交割余额须采用同一计量口径
谈判中更难确定的是何谓正常水平。EisnerAmper指出,经调整营运资本在过去十二个月的平均值,是常用的起点,但参考期间由双方协商决定。季节性、增长以及业务变化,都可以成为另选参考期间的依据。[4]
假设这家经销商即将进入销售旺季,全年平均值就容易掩盖特定交割日所需的备货规模。反过来,若目标值取自库存异常积压的时期,买方就有承担低效库存管理成本的风险。因此,约定目标值前应先审视经营周期,历史平均值本身仍需接受检验。
计量口径也须一致。如果目标值中的应收账款余额采用某项坏账准备计提政策计量,仅在交割核算时改用另一项政策,就有造成表面缺口的风险。收购协议需要明确适用的会计处理方法,还须防止同一项负债在扣减营运资本后,又作为债务重复扣款。[3]
本例扣款最有力的反证,是经销商的经营性营运资本需求确实降至更低水平,且能够长期维持。更有利的供应商交易条款,或更短的补货周期,都可以成为下调目标值的依据,前提是协议已反映这些变化。若双方拿出充分依据,并将营运资本目标值约定为160万美元,本例中的40万美元扣减便归于零。此时,原先的扣减额就失去了适用依据。卖方若仅声称可以用更少的营运资本经营,仍欠缺调整目标值所需的证据。
交割当天的付款金额仍待最终核定
交割完成时的银行转账可以按暂定金额支付。PwC介绍的一种流程是:卖方先提交预估交割报表,随后再以另一份报表核定最终余额。这里需要明确,后续核算仍以企业交割时点的状况为计量依据,其任务是核定交割余额,买方接手后的经营表现不能直接用作重新估值的依据。[5]
这一点容易被忽略:买方接管企业后编制交割报表,计量的仍是先前交接时的状况。与几周后仓库的面貌相比,交割时点的存货、应收账款和负债记录更具证明力。合同约定的报表编制期限和异议期限,决定双方何时必须提交各自的依据。[5]
以下三个节点将验证这套估值计算能否成立:
- 签署收购协议前:核对营运资本目标值是否符合经销商的经营周期,并就纳入计算的科目约定一份附有计算示例的明细表。若有充分依据证明实际需求更低,扣减金额也会改变。[3][4]
- 交割盘点和账簿截止时:将符合约定条件的余额与目标值对照,计入交接前收回应收账款或分配现金的影响,据此确认假设中的缺口是否存在。[1]
- 最终交割报表及任何异议通知到期时:按合同规则,以交割日的证据核对预估金额。由此确定的结算结果,将检验本例收购价款能否经得起复核。[5]
资料来源
- Gen Oraa,BDO,《净营运资本(NWC)在并购中的重要性》,2019年2月15日——营运资本目标值与收购价款的等额调整。
- Stephanie C. Evans,WilmerHale,《金融服务业并购交易中的收购价款调整》,2025年2月12日——非上市公司并购中,从企业价值换算为股权收购价款的基本说明。
- Frank S. Jones, Jr.,Whiteford,《并购交易中的净营运资本与收购价款调整》,2024年9月18日——科目定义、资产质量、会计口径一致性及避免重复扣减。
- EisnerAmper,《拟议交易中买卖双方的净营运资本及主要考量》——参考期间的协商、正常化经营需求及合同约定的调整范围。
- PwC,《如何更好地协商交割后价款调整》——预估及最终交割报表、计量日期与合同约定的复核流程。
- Kennco Manufacturing,《农用设备零部件及配件》——公司发布的零部件仓库照片。