已计价:第二季度实际GDP增速由第一季度的2.1%降至折合年率1.5%。新增:实际国内总收入(GDI)增速从1.2%升至2.2%,GDP与GDI的等权平均值增长1.8%,面向国内私人购买者的实际最终销售增长4.2%。[1] 两项数据描绘的仍是同一个经济体。这道差距表明,惯常的“增长放缓”标题下得比其所依据的测量结果更笃定;从范围更广的私人需求看,增长力度也强于1.5%这个单一数字所显示的水平。
这一论断远比“GDP错了”克制。支出账户与收入账户各循一条有其局限的路线,最终核算同一批生产活动。两者的分歧很有用,因为它标出了来源数据、记录时间与估算结果尚未调和之处。美国经济分析局(BEA)正准备在9月30日推出一次覆盖面格外广的年度更新,此时这道差距可以实时反映测量不确定性;它既非置信区间,也不能成为投资者按便利程度挑选增长率的菜单。[2][3][4]
证据截止时间:2026年9月12日23:38 UTC。文中季度环比增速均为经季节调整后的折合年率。“已计价”与“新增”属于分析用语,与任何特定资产的市场价格无关。政策与投资组合含义属于分析解读,不构成投资建议。BEA将于9月30日合并发布第三次估算和年度更新,届时当前版本的数据将被取代。[1][4]
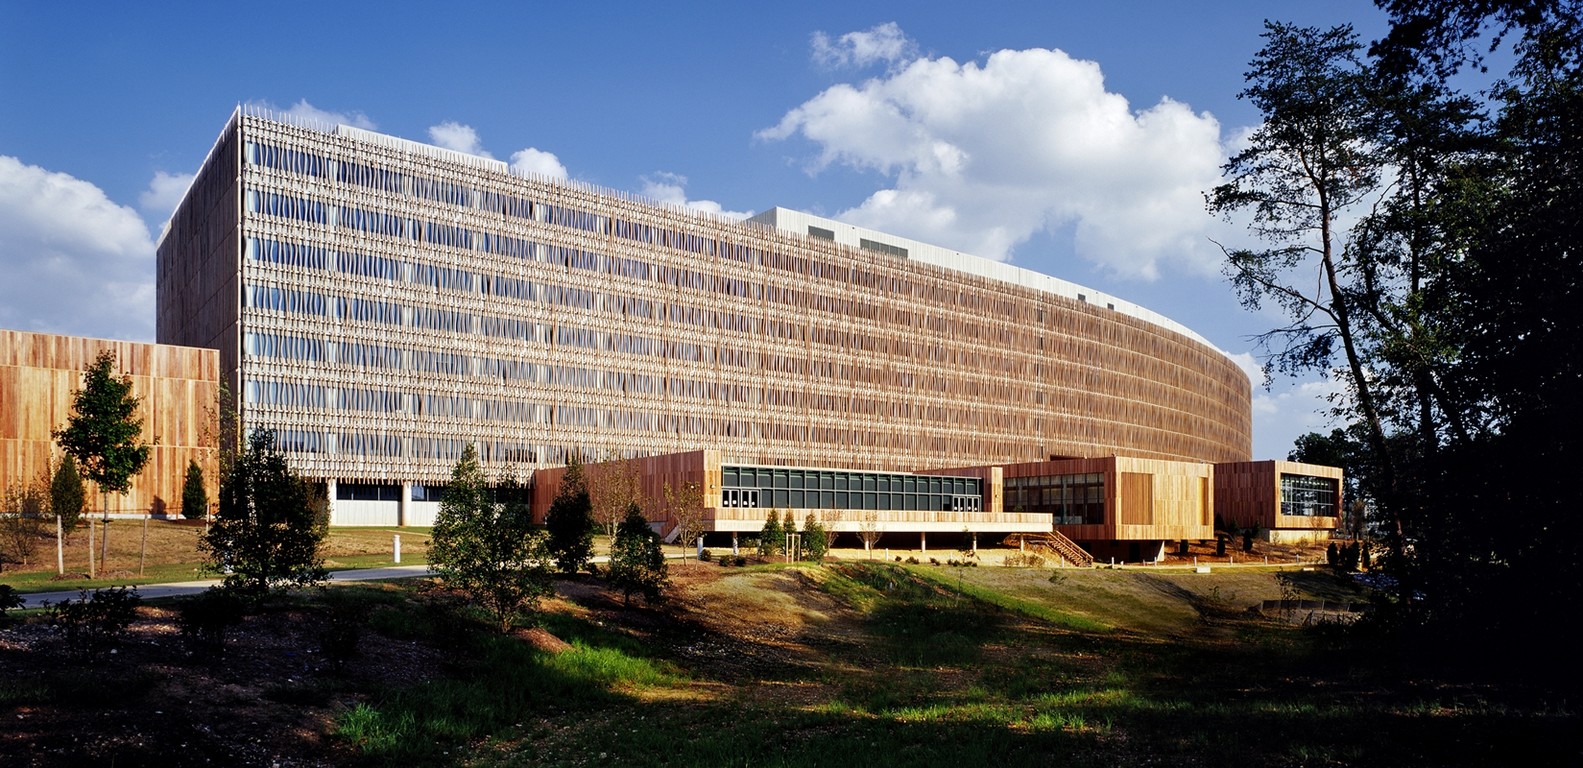
图片说明:封面采用GSA拍摄的真实照片,画面中的联邦办公园区位于BEA所列办公地址。照片用于交代负责国民账户核算的机构及其所在地,不能为任何增长、通胀或利润估算提供证据。[7][8]
同一个经济体,从收支两端核算
GDP从最终支出入手:个人消费;由固定投资和私人库存变化组成的私人国内投资总额;政府消费与投资总额;出口;以及作为扣减项的进口。这条路线考察买方为国内生产的最终产品与服务支付了多少。
GDI从生产同一批产品和服务所创造的收入入手,汇集雇员报酬、生产和进口税减补贴、净营业盈余以及固定资本消耗。这条路线考察生产创造的价值最终由谁取得。[2][3]
按会计原理,两项总额必须相等。一顿计入消费的餐食,在收入端也会化为报酬、税款、营业盈余以及设备的经济折旧。实际统计中,BEA无法从一套完整账簿里同时观察每一笔支出和每一笔收入,两项估算采用的调查、行政记录和报告时点各不相同。企业利润、奖金与股票期权收入等项目中,有些收入在一段时期内形成,到支付时才入账。抽样、覆盖范围与时间差异留下了残差,BEA称之为统计差异。[2]
因此,把“GDP对GDI”摆成一场胜负之争,会误读两者的关系。两项指标都不是接在经济体上的直接仪表。GDP之所以居于季度数据的中心,是因为其来源数据通常更早到齐;随着企业利润等收入端资料陆续可用,GDI稍后才会发布。两者的分歧没有违反会计恒等式,它显出了两套估算体系之间的接缝。
总量放缓,私人需求核心仍有力度
当前版本的第二季度数据给出三组彼此相容、侧重点不同的信息。
第一,实际GDP减速。继第一季度增长2.1%之后,第二季度折合年率增长1.5%;政府支出下降,投资和出口增速放慢,进口增幅扩大,抵消了消费支出的加快。按照GDP的核算方式,进口会被扣除,因为它不属于国内生产。[1]
第二,收入端数据没有印证同等幅度的动能减退。实际GDI增长2.2%,高于第一季度的1.2%。两项指标取平均后,增速从1.7%升至1.8%。GDP给出的信息是“本季度放慢”,GDI给出的信息是“本季度加快”,居中的读数则是“变化很小”。与其判定一个胜者,更合适的做法是降低对任一单项指标方向信号的置信度。[1][2]
第三,国内私人需求指标更强。面向国内私人购买者的实际最终销售——即消费支出加私人固定投资——增长4.2%。这一指标剔除了库存、净出口与政府支出;这三个分项会增加GDP标题数字的波动,它们的变化与家庭和企业最终需求变化的含义不同。这项指标同样会受到衰退影响:消费者和企业仍有转弱风险,单季读数也留有修订空间。然而以当前版本看,与国内私人需求联系最紧密的支出部分,展现的力度高于1.5%经济增速所传达的印象。[1]
利润数据也指向同一方向,但不足以定论。BEA的“当期生产利润”指标在第二季度增加了4009亿美元,第一季度增幅为744亿美元。该指标包含存货计价调整和资本消耗调整,口径不同于S&P 500成分股盈利,不能直接代入股票估值倍数。它也解释了支出端标题数字减速之际,收入账户为何会给出更强的读数。[1]
平均值的价值,恰在于它保持克制
BEA把GDP与GDI的等权平均值作为补充指标发布。国民账户手册援引的可靠性研究发现,合并两项指标可以缓和各自特有的一部分测量不一致。美国国家经济研究局在判定商业周期转折点时采用多项指标,这一平均值也在其中。[3]
把1.8%称为测量对冲,是有意为之。等权不能证明两项估算在每个季度都同样准确,也不会凭空产生新的观测。当两套数据出现分歧时,它只是把分析负担分摊给两套来源体系。
这里还有一项重要的制衡信息。BEA指出,早期GDI估算在预测后续GDP修订方面尚未显示出统计显著的能力。因此,较高的GDI读数无法可靠预告GDP上修。拉长时间看,两者讲述的故事相近;落在一个刚结束的季度里,收入端数据会来得较晚、波动较大,也会经历修订。[2]
平均值最大的用途在于约束分析。若GDP、GDI和私人最终需求都指向同一方向,判断的把握可以提高;三者出现分歧时,预测的误差范围应当放宽。即便没有任何交易规则能从这组算术关系中机械推出,它仍会影响投资者对利率敏感度、周期股与盈利风险的判断。
增长数据难以支持干净利落的鸽派解读
最有力的市场反驳在于,这一区别对定价未见得重要。美联储的政策目标是通胀和就业,并未把GDP与GDI的差距列为目标。7月会议纪要显示,委员会以9票对3票决定维持3.50%–3.75%的目标区间;三名委员主张立即加息25个基点,许多与会者判断,通胀若不下降,进一步收紧政策料将有必要。[6] 一项只能说明增长“没那么疲弱”的估算,决定不了下一步利率动作。
BEA同一份发布也强化了这条界线。国内购买总价格指数折合年率上涨5.8%,剔除食品和能源的PCE价格指数上涨3.6%。[1] 面对这些读数,收入端较强的增长信号对久期交易的利多含义也更弱:需求韧性既能托起盈利,也能让价格压力与限制性政策持续更久。
对股票而言,4009亿美元的利润增幅令人鼓舞,却称不上通行证。国民账户利润覆盖的企业范围和采用的调整方式都不同于上市公司盈利。对债券而言,1.8%的平均增速弱于4.2%的私人最终需求,但两项数字都无法抵消通胀数据。用于宏观配置时,这个坦率的结论令人无奈,却很有用:第二季度总产出放慢,收入和私人需求较强,价格涨势依然偏热。
9月30日才是需要关注的修订事件
BEA的年度更新通常会用更完整的信息替换早期来源数据,纳入修订后的季节调整因子,并可重写此前各季度的走势。9月30日发布的全国和行业更新将修订2021年第一季度至2026年第一季度的数据;同日发布的第二季度第三次估算,则是对当前季度的修订。州级结果也从9月30日起陆续发布,县级GDP和个人收入结果随后在12月2日发布。[4][5]
如此广的覆盖面,远比小数点后第三位的修饰更重要。修订可以改变计算增速所依据的水平值,重新分配各分项中的经济活动,也会改变加速与放缓的表面次序。9月的合并发布将同时包含第二季度常规第三次估算、修订后企业利润、新增行业细节和年度更新。[1][4][5]
数据发布时,投资者应把两个问题分开。第二季度增速估算变了吗?第二季度以前的历史数据变了吗?即使最新季度的增速保持稳定,经过修订的前期数据也会改变经济故事,而标题数字看上去仍可维持原样。
可证伪条件
本文目前的解释认为,GDP标题数字夸大了第二季度私人经济动能的损失。一旦9月30日发布的数据把实际GDI和面向国内私人购买者的实际最终销售均修订至不高于修订后实际GDP的增速,这一解释的两项依据便会同时失效。GDI检验收入端依据,私人最终需求检验国内需求依据。这是作者设定的证伪条件,与BEA预测无关。GDP与GDI的差距收窄,本身会提高两项测量的一致性;仅凭这一变化,仍无法判断两者是在较强还是较弱的增速上趋同。
四项定期检查
- 2026年9月15日至16日:FOMC会议早于BEA的9月合并发布。关注委员会究竟把需求韧性还是价格持续性视为主要约束,同时应记住,政策制定者仍在使用当前版本的国民账户数据。[6]
- 2026年9月30日美东夏令时间上午8:30:把修订后的GDP、GDI、两者平均值与私人最终需求一并比较,随后查看年度更新改写了哪些历史数据和分项,第三次估算的GDP标题数字只是其中一项。[4][5]
- 2026年10月29日美东夏令时间上午8:30:第三季度GDP初次估算将带来下一份支出端读数。首份发布中没有GDI与企业利润,因此两条核算路线的比较仍不完整。[5]
- 2026年11月25日美东标准时间上午8:30:第三季度第二次估算与企业利润数据发布后,便可恢复收入端比较。届时检验GDP、GDI与私人最终需求能否终于指向同一方向。[5]
选择2.2%只因它更高,或选择1.5%只因它更熟悉,都算不上实用优势。真正的优势来自识别三层信息:差距标示测量不确定性,1.8%的平均值对冲这种不确定性,4.2%则标出了当前支出力度所在。9月发布纳入更完整的数据以前,第二季度难以归入明确放缓,也难以归入明确再加速。两名核算员面对的是同一场比赛,却对比赛速度给出了不同记录。
来源
- 美国经济分析局,《GDP(第二次估算)与企业利润,2026年第二季度》(2026年8月26日)——GDP、GDI、两者平均值、私人最终需求、价格、利润及修订说明。
- 美国经济分析局,《国内生产总值(GDP)与国内总收入(GDI)为何存在差异,这种差异有何含义?》——来源数据、记录时间、统计差异与预测价值的适用界限。
- 美国经济分析局,《NIPA手册:美国国民收入与产品账户的概念和方法》第二章——会计关系,以及发布GDP与GDI平均值的理由。
- 美国经济分析局,《2026年全国、行业、州与县统计年度更新信息》——修订区间,以及9月30日和12月2日的发布顺序。
- 美国经济分析局,《发布时间表》——第三季度数据与年度更新的具体发布时段。
- 美国联邦储备委员会,《2026年7月28日至29日联邦公开市场委员会会议纪要》——政策立场、通胀与增长之争,以及9月会议日期。
- 美国总务管理局,《银山路4600号建筑图片库》——商务部办公园区真实照片的来源页面。
- 美国经济分析局,《联系我们》——BEA列出的银山路4600号办公地址。